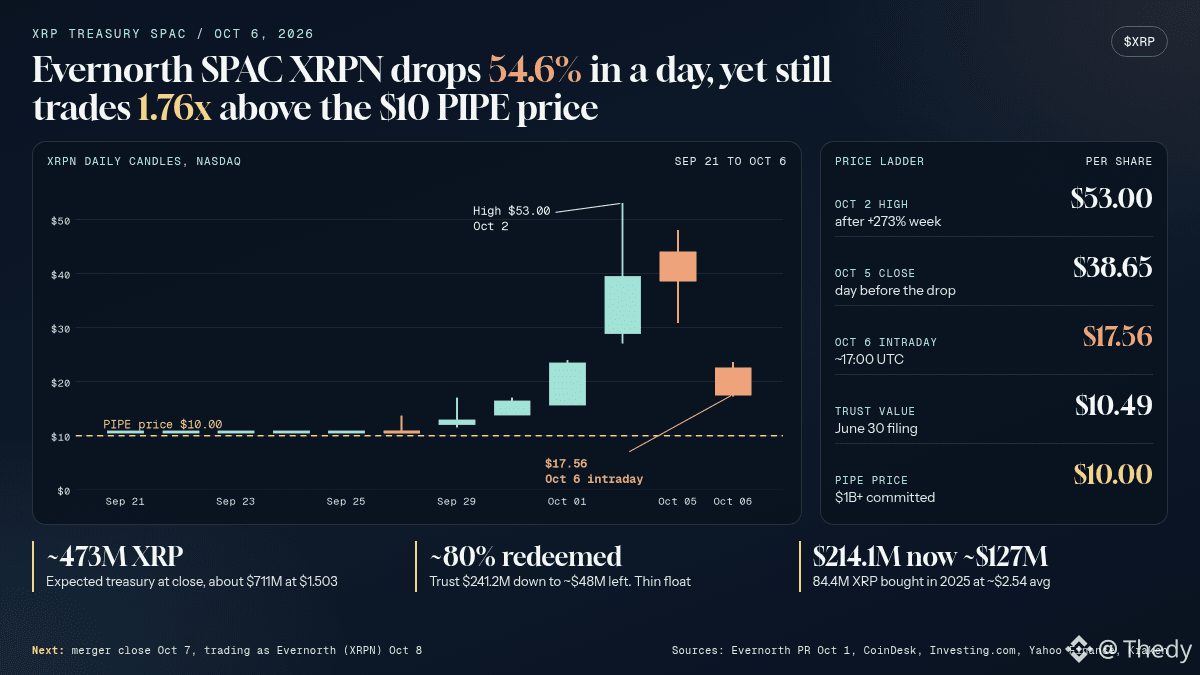
Una acción vinculada a $XRP que sube un +273% en una semana, ¿es una señal para el token? El 6 de octubre, Armada Acquisition Corp. II (XRPN), la SPAC que llevará Evernorth a bolsa, dio una primera respuesta: -54,6% durante la sesión, de 38,65 $ a 17,56 $ hacia las 17:00 UTC (Yahoo Finance).
Lo que está documentado. Según el comunicado de Evernorth del 1 de octubre, la fusión debe cerrarse el 7 de octubre, y la cotización bajo el nombre Evernorth (XRPN) comenzará el 8. Se esperan unos 473 M de XRP en la tesorería, equivalentes a ~711 M$ al precio de Kraken de 1,503 $. El fideicomiso de la SPAC pasa de 241,2 M$ a ~48 M$: casi el 80% de los accionistas públicos recuperaron su dinero (cálculo de CoinDesk). Con un flotante tan reducido, bastaron unas pocas órdenes para llevar la acción hasta los 53 $ el 2 de octubre.
Otro dato que enfría los ánimos: los 84,4 M de XRP comprados en 2025 por 214,1 M$ (precio medio de ~2,54 $) ahora solo valen unos 127 M$.
Mi lectura: la caída parece un "sell the news" mecánico más que un veredicto sobre $XRP , que se mantuvo prácticamente estable en torno a 1,50 $. La verdadera cuestión es la brecha con los inversores privados. Se comprometieron más de 1.000 M$ a 10 $ por acción, con derechos de registro para revender después del cierre. A 17,56 $, la acción todavía cotiza a 1,76 veces ese precio.
Dos caminos a partir del 8 de octubre. Si XRPN se mantiene por encima de ~10,5 $ (el valor del fideicomiso por acción), el mercado acepta pagar una prima por una tesorería en XRP. Si cae hacia los 10 $, podríamos revivir los casos de Twenty One (-25% el primer día) o ProCap BTC (más de -60% después de la fusión), dos precedentes citados por CoinDesk.
¿Prefieren tener $XRP directamente o a través de una acción como XRPN, y hasta qué prima sobre la tesorería?
#XRP #Evernorth