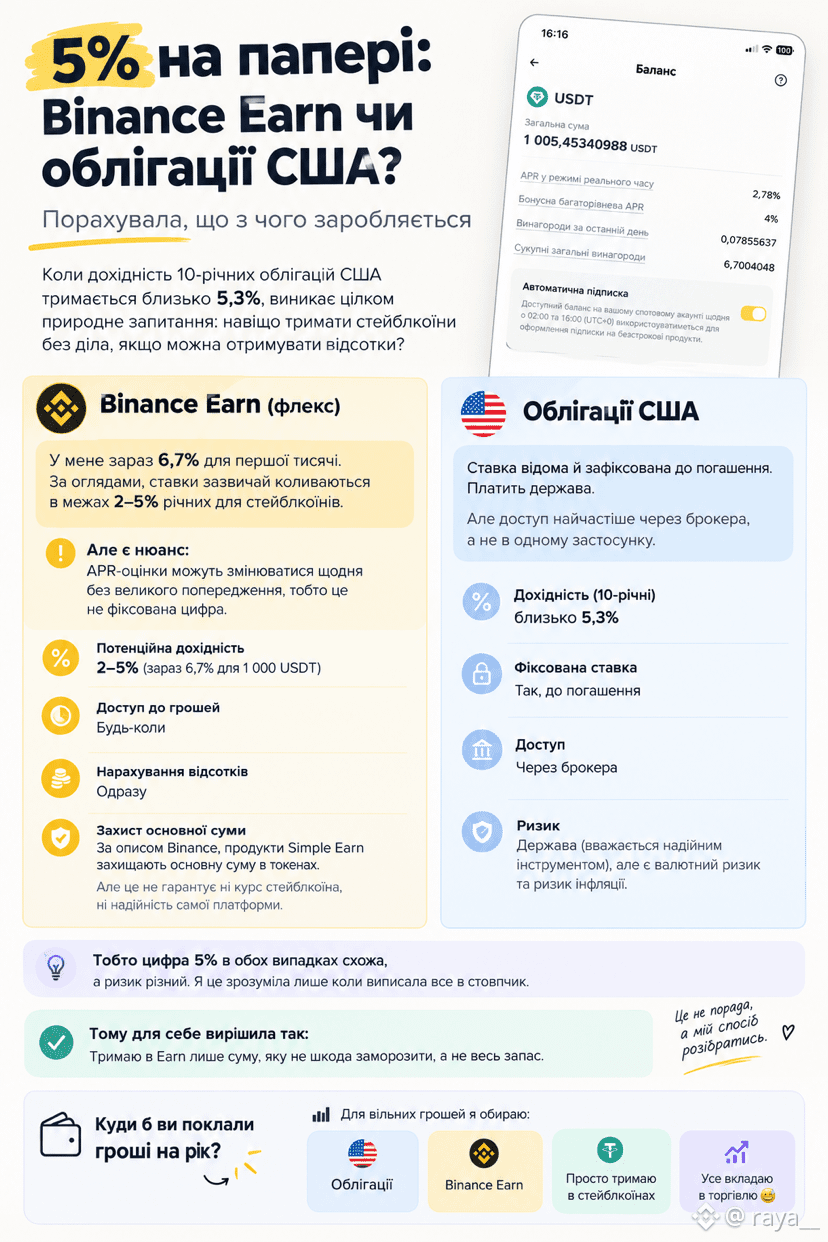
5% sobre el papel: ¿Binance Earn o bonos de EE. UU.? Calculé de dónde sale la rentabilidad
Cuando el rendimiento de los bonos del Tesoro de EE. UU. a 10 años ronda el 5,3%, surge una pregunta muy natural: ¿para qué dejar las stablecoins sin hacer nada si se pueden obtener intereses?
Eché un vistazo a lo que ofrece mi Earn. Según las reseñas, las tasas de los productos flexibles en USDT suelen oscilar entre el 2% y el 5% anual para las stablecoins. Ahora mismo, yo tengo un 6,7% por los primeros mil. Pero hay un matiz: las estimaciones del APR pueden cambiar a diario sin previo aviso, así que no es una cifra fija.
Comparemos:
Bonos de EE. UU. La tasa se conoce y queda fijada hasta el vencimiento. Paga el Estado. Pero normalmente se accede a ellos a través de un bróker, no desde una sola aplicación.
Binance Earn (flexible). Puedes retirar el dinero en cualquier momento y los intereses se acumulan de inmediato. Según la descripción de Binance, los productos Simple Earn protegen el importe principal en tokens. Pero eso no garantiza ni el tipo de cambio de la stablecoin ni la fiabilidad de la propia plataforma.
Es decir, la cifra del 5% parece similar en ambos casos, pero el riesgo es distinto. Solo lo entendí cuando puse todo en una columna.
Así que tomé esta decisión: solo mantengo en Earn una cantidad que no me importe dejar bloqueada, no todos mis ahorros.
No es un consejo, sino mi manera de aclararme.
¿Dónde pondrían su dinero durante un año?👀👇