Ayer desarrollé la fórmula y hoy decidí probarla con un ejemplo real de $BTC , en vez de dejarla como «pura teoría»😅.
La situación es sencilla: tengo $200 de garantía y estoy pensando qué apalancamiento elegir.
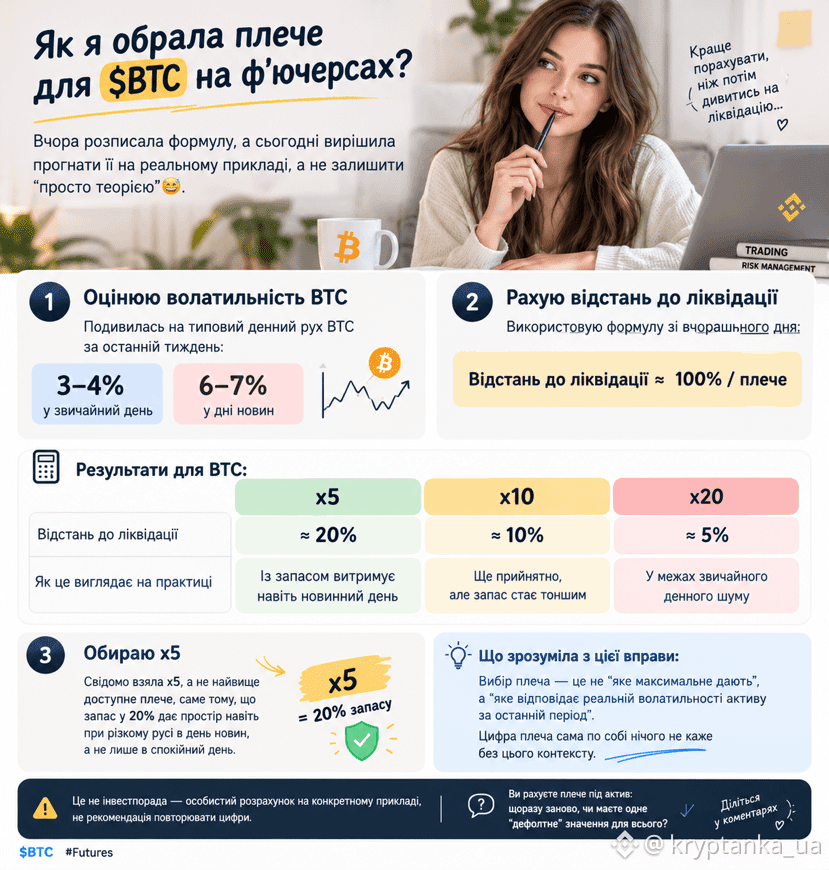
Primer paso: miro el movimiento diario típico de $BTC durante la última semana. Me salió aproximadamente un 3-4% de un lado a otro en un día normal, y hasta un 6-7% en días con noticias.
Segundo paso: calculo la distancia hasta la liquidación con la fórmula de ayer (100% / apalancamiento):
— x5 da una distancia de cerca del 20%: aguanta incluso un día con noticias y deja margen;
— x10 da cerca del 10%: todavía es aceptable, pero el margen se reduce;
— x20 da solo un 5%: eso ya está dentro del ruido diario normal, y justo en este punto antes habría acabado liquidada sin que pasara nada extraordinario.
Tercer paso: elegí conscientemente x5, y no el apalancamiento más alto disponible, precisamente porque un margen del 20% deja espacio incluso ante un movimiento brusco en un día con noticias, no solo en un día tranquilo.
Lo que aprendí con este ejercicio: elegir el apalancamiento no consiste en preguntarse «¿cuál es el máximo que me ofrecen?», sino «¿cuál se ajusta a la volatilidad real del activo durante el último periodo?». La cifra del apalancamiento por sí sola no dice nada sin ese contexto.
Esto no es un consejo de inversión: es un cálculo personal.
¿Calculan el apalancamiento para cada activo cada vez, o tienen un valor «predeterminado» para todo?👇
$BTC #Futures