


El S&P 500 está entrando en un período estacionalmente importante, con dos señales históricas muy distintas que tiran en direcciones opuestas.
Por un lado, Bull Theory señala un poderoso patrón posterior a las elecciones de mitad de mandato: históricamente, el S&P 500 ha tenido un muy buen desempeño en los 12 meses posteriores a las elecciones de mitad de mandato en EE. UU.
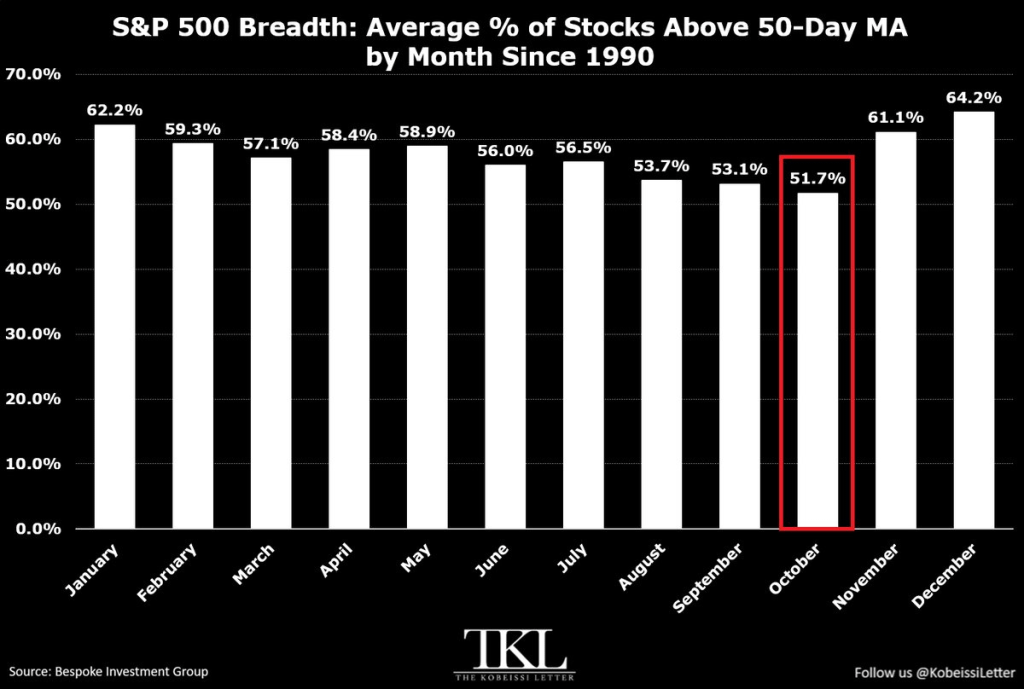
Por otro lado, The Kobeissi Letter señala que, históricamente, octubre ha tenido la menor amplitud del mercado de cualquier mes desde 1990, y que la amplitud actual es incluso menor que el promedio a largo plazo.
Esto crea un panorama interesante. El ciclo a largo plazo apunta a un mercado más fuerte durante el próximo año, pero los indicadores internos a corto plazo siguen pareciendo frágiles.
El patrón posterior a las elecciones de mitad de mandato es extremadamente sólido
La idea principal de Bull Theory es que el año posterior a las elecciones de mitad de mandato de EE. UU. ha sido históricamente uno de los períodos más sólidos para el S&P 500.
Desde 1950, el índice ha cerrado al alza durante los 12 meses siguientes a todas las elecciones de mitad de mandato incluidas en los datos.
Otra muestra histórica, que se remonta a 1942, arroja el mismo resultado para el período de noviembre a junio posterior a las elecciones de mitad de mandato: 21 resultados positivos de 21.
El ciclo presidencial general también respalda esa perspectiva.
Históricamente, el tercer año del ciclo presidencial de cuatro años ha sido el más sólido, con datos de Fidelity de 1961 a 2024 que sitúan el rendimiento promedio en torno al 18,7 %.
Parte de la explicación tiene que ver con la incertidumbre.
LA HISTORIA INDICA QUE LOS PRÓXIMOS 12 MESES PODRÍAN SER MUY ALCISTAS PARA EL S&P 500 Desde 1950, el S&P 500 ha subido durante los 12 meses posteriores a todas y cada una de las elecciones de mitad de mandato de EE. UU. Otro conjunto de datos, que se remonta a 1942, muestra lo mismo para el período de noviembre a junio posterior a las elecciones de mitad de mandato: 21 de 21, también con resultados positivos en todos los casos. Históricamente, el tercer año del ciclo presidencial, el año inmediatamente posterior a las elecciones de mitad de mandato, también ha sido el más sólido de todo el ciclo de cuatro años. Los datos de Fidelity de 1961 a 2024 sitúan el promedio en el 18,7 %. He aquí por qué esto sigue ocurriendo. Antes de unas elecciones, los mercados tienen que valorar todos los resultados posibles a la vez: quién controla el Congreso, qué impuestos se recortan o aumentan, qué regulaciones se aprueban o se descartan. Nadie puede comprometer dinero de verdad mientras sigan siendo posibles cinco futuros distintos. Por eso, históricamente, los años de elecciones de mitad de mandato han sido la parte más débil del ciclo de cuatro años: promedian apenas un 3,8 % entre 1945 y 2025, frente al 10,9 % de los otros tres años, y registran una caída promedio del 18 % en el camino. Una vez confirmado el resultado, todo ese abanico de posibilidades se reduce a una sola. Los mercados no necesitan que el ganador favorezca a los mercados. Solo necesitan que desaparezca lo desconocido, y eliminar la incertidumbre por sí sola reduce la prima de riesgo que exigen los inversores por mantener acciones. Este patrón ha resistido crisis completamente distintas, por motivos completamente distintos, en todos y cada uno de los ciclos: Tras las elecciones de mitad de mandato de 2010, EE. UU. todavía se recuperaba de la crisis financiera. La Reserva Federal lanzó un programa QE2 de 600.000 millones de dólares, comprando bonos del Tesoro a largo plazo para reducir los rendimientos y dirigir el dinero hacia activos más riesgosos. Funcionó, hasta 2011, cuando el enfrentamiento por el techo de deuda de EE. UU. provocó la primera rebaja de la calificación crediticia del país, mientras estallaba al mismo tiempo la crisis de deuda soberana europea. En su peor momento de ese año, el S&P cayó casi un 19 %. Aun así, cerró el año en positivo. Tras las elecciones de mitad de mandato de 2014, la economía y el mercado laboral de EE. UU. parecían estar bien, pero los precios del petróleo se desplomaron y el dólar se disparó, golpeando las ganancias de todo el sector energético. Luego, en 2015, China devaluó su moneda y su economía se desaceleró bruscamente, lo que desencadenó una ola mundial de aversión al riesgo justo cuando la Reserva Federal se preparaba para su primera subida de tasas desde 2006. El S&P apenas logró salir adelante: cerró con una subida de tan solo el 3 %, el año más débil de todo el registro de 76 años. Pero la racha no se rompió. Tras las elecciones de mitad de mandato de 2018, la Reserva Federal había subido las tasas cuatro veces ese año y seguía reduciendo su balance. Los temores a una guerra comercial con China llevaron al S&P al borde de un mercado bajista en Nochebuena. Luego, a principios de 2019, el presidente de la Reserva Federal, Powell, cambió de rumbo, señaló que actuaría con paciencia, detuvo las subidas y finalmente recortó las tasas tres veces. Las ganancias de las grandes tecnológicas se mantuvieron sólidas y EE. UU. y China avanzaron hacia una tregua comercial. Ese año calendario, el S&P acabó subiendo casi un 29 %. Tras las elecciones de mitad de mandato de 2022, la inflación acababa de alcanzar un máximo del 9,1 %, la Reserva Federal seguía subiendo las tasas y la mayor parte de Wall Street pronosticaba una recesión. Justo después del día de las elecciones se publicó un informe de inflación más moderado de lo esperado, que convenció a los inversores de que la Reserva Federal estaba cerca de terminar con las subidas. Las acciones pueden dispararse mientras un banco central todavía sube las tasas, porque los mercados valoran hacia dónde se dirige la política, no dónde está hoy. Durante 2023, la recesión prevista nunca llegó, la Reserva Federal fue reduciendo el ritmo y luego hizo una pausa, y el auge de la IA generativa impulsó a Nvidia y al resto de las grandes tecnológicas a protagonizar uno de los mayores repuntes en años. Cuatro décadas distintas. Cuatro crisis completamente diferentes: una rebaja de la calificación de la deuda, un desplome del petróleo, una guerra comercial y el ciclo de subidas de tasas más rápido en 40 años. El S&P 500 cerró en positivo después de todas y cada una de ellas.
— Bull Theory (@BullTheoryio) 5 de octubre de 2026
Antes de unas elecciones, los mercados tienen que valorar varios resultados posibles a la vez: quién controla el Congreso, la política fiscal, los planes de gasto, la regulación y la política presupuestaria.
Una vez concluidas las elecciones, los inversores tienen más claridad.
El resultado no tiene que ser ideal para las acciones. Eliminar la incertidumbre por sí sola puede reducir la prima de riesgo que exigen los inversores.
La historia muestra que el patrón puede resistir condiciones muy difíciles
Bull Theory también señala que esta fortaleza posterior a las elecciones de mitad de mandato se ha manifestado en entornos de mercado muy diferentes.
Tras las elecciones de mitad de mandato de 2010, EE. UU. todavía se recuperaba de la crisis financiera y posteriormente afrontó la crisis del techo de deuda de 2011 y la primera rebaja de la calificación crediticia soberana del país.
Tras las elecciones de mitad de mandato de 2014, los precios del petróleo se desplomaron, el dólar se fortaleció y la desaceleración de China provocó un importante episodio de aversión al riesgo.
Tras las elecciones de mitad de mandato de 2018, los mercados lidiaban con el endurecimiento monetario de la Reserva Federal y la guerra comercial entre EE. UU. y China.
Tras las elecciones de mitad de mandato de 2022, la inflación seguía siendo alta y la Reserva Federal estaba en medio de su ciclo de endurecimiento más rápido en décadas.
Sin embargo, el S&P 500 terminó en positivo durante los períodos posteriores a las elecciones de mitad de mandato.
Por eso el patrón histórico sigue atrayendo atención.
La amplitud del mercado en octubre es un gran problema a corto plazo
Los datos de The Kobeissi Letter muestran una imagen muy distinta del mes actual.
 Fuente: X/@KobeissiLetter
Desde 1990, octubre ha registrado la menor amplitud promedio del mercado de todos los meses: solo el 51,7 % de las acciones del S&P 500 cotiza por encima de su media móvil de 50 días.
Septiembre es apenas un poco mejor, con un 53,1 %.
En comparación, la amplitud del mercado mejora considerablemente más adelante en el año:
Noviembre: 61,1 %
Diciembre: 64,2 %
Enero: 62,2 %
El gráfico deja claro ese patrón estacional.
Octubre destaca como el mes más débil, seguido de una marcada mejora en noviembre y diciembre.
La amplitud actual del mercado es mucho peor de lo normal
La mayor preocupación es que la amplitud actual del mercado no es simplemente débil según los estándares históricos.
Es extremadamente débil.
Actualmente, solo alrededor del 21,4 % de las acciones del S&P 500 cotiza por encima de su media móvil de 50 días, frente a aproximadamente el 70 % a mediados de agosto.
Eso está muy por debajo del ya débil promedio histórico de octubre, que es del 51,7 %.
También hay otra señal de advertencia: los nuevos mínimos de 52 semanas han superado a los nuevos máximos durante 14 jornadas bursátiles consecutivas.
Eso nos indica que el índice podría estar resistiendo mejor que la acción promedio.
En otras palabras, un grupo relativamente pequeño de grandes empresas podría estar haciendo gran parte del trabajo.
Este tipo de liderazgo concentrado puede continuar durante algún tiempo, pero deja al mercado más expuesto si esos líderes empiezan a perder impulso.
Perspectivas para el precio del S&P 500
En realidad, las dos señales pueden ser compatibles.
La configuración a corto plazo sigue pareciendo débil porque la amplitud del mercado es reducida y octubre ha sido históricamente un mes difícil para la participación.
Eso podría significar más volatilidad o una nueva corrección antes de que el mercado encuentre una base más sólida.
Pero el patrón a más largo plazo posterior a las elecciones de mitad de mandato sigue siendo favorable.
Si la historia vuelve a repetirse, la debilidad de octubre podría terminar siendo parte de una transición hacia un período más sólido, desde noviembre hasta 2027.
Lo principal que hay que vigilar es la amplitud del mercado.
Si el porcentaje de acciones por encima de su media móvil de 50 días empieza a recuperarse desde el nivel actual del 21,4 % y vuelve a acercarse al 50 % o lo supera, eso indicaría que el repunte se está ampliando y es más saludable.
Si la amplitud se mantiene deprimida y los nuevos mínimos siguen predominando, el índice podría seguir siendo vulnerable, aunque el nivel general del S&P 500 parezca estable.
Haz clic aquí para ver más noticias financieras y pronósticos de precios.
Suscríbete a nuestro canal de YouTube para recibir actualizaciones diarias sobre criptomonedas, información sobre los mercados y análisis de expertos.
El artículo «Pronóstico del precio del S&P 500: la historia apunta al alza, pero la amplitud del mercado en octubre lanza una advertencia» apareció primero en CaptainAltcoin.