



Hoy volvió a caer el petróleo Brent.
Cayó a 100,19 dólares por barril, un descenso intradía del 2 %.
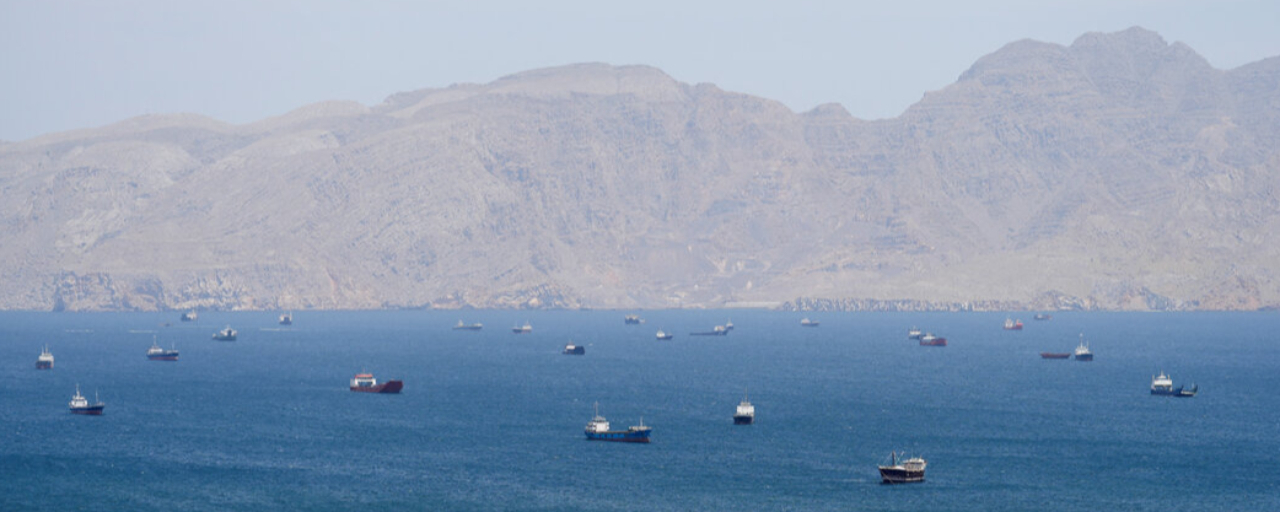
Mientras tanto, el presidente del Parlamento iraní, Qalibaf, declaró públicamente: «El estrecho de Ormuz no se abrirá hasta que se cumplan las siete condiciones».
En palabras sencillas:
No es que no vaya a abrirse; el problema es el precio.
Qué quiere realmente Irán.
Siete condiciones; las cuatro principales:
Primero, Estados Unidos levanta el bloqueo marítimo de los puertos y barcos iraníes.
Segundo, devuelve de inmediato los activos iraníes congelados en el extranjero.
Tercero, exime de sanciones las exportaciones de petróleo iraní.
Cuarto, cesa los combates en todos los frentes.
Esto no es un ultimátum de “vida o muerte”. Es una lista negociable.
Levantar el bloqueo y devolver los fondos congelados: esas son cosas “negociables”.
La exención de sanciones para exportar petróleo: eso es lo más difícil de conceder para Estados Unidos.
La discrepancia no está en “si abrir o no”, sino en “quién cede primero”.
A finales de septiembre, Irán, a través del mediador catarí, presentó un “plan de siete días para construir confianza”. El 1 de octubre, Irán confirmó haber recibido una respuesta formal de Washington. Trump dijo públicamente “lo rechacé”, pero al mismo tiempo dejó margen para seguir negociando indirectamente, sin descartar la posibilidad de reanudar acciones hostiles.
Lo rechazó, pero no cerró la puerta.
Esta es la señal más típica de una “crisis controlable”.
El Brent retrocedió desde más de 130 dólares en el pico del conflicto hasta oscilar en el rango de 100-102 dólares.
¿Por qué no siguió subiendo?
Porque el G7 actuó. El 2 de octubre, el G7 anunció, coordinándose a través de la IEA, la liberación de hasta 100 millones de barriles de reservas de diésel y crudo en los próximos 4 meses, dando prioridad a acelerar la liberación de diésel durante los primeros 20 días. El director ejecutivo de la IEA, Birol, dijo que hasta entonces ya se habían liberado unos 325 millones de barriles, la “mayor acción colectiva en la historia de la agencia”.
Al mismo tiempo, los siete países de la OPEP+ decidieron mantener en noviembre el nivel de producción de septiembre, sin aumentarla por segundo mes consecutivo; la próxima reunión está fijada para el 1 de noviembre.
Liberar reservas está aumentando; subir la producción, no.
Por un lado, los países consumidores están apagando el fuego; por el otro, los países productores están observando.
Ambos bandos están esperando el resultado de las negociaciones, no poniendo precio a una guerra prolongada.
La producción y las exportaciones de diésel de los países del Golfo apenas superan en poco más de una cuarta parte el nivel anterior a la guerra entre EE. UU. e Irán. Los precios del diésel en Europa ya se han duplicado desde que estalló la guerra a finales de febrero.
El diésel es el verdadero punto doloroso.
No es crudo; es diésel. La primera fase de liberación de reservas del G7 da prioridad al diésel, y esa es la razón.
Pero los analistas también dijeron la verdad: eso, como mucho, es “comprar tiempo”; la oferta mundial de diésel sigue por debajo de la demanda.
BTC hoy ronda los 85.690 dólares, con una leve caída intradía del 0,29%; la semana pasada cerró en 86.532 dólares, el cierre semanal más alto desde finales de enero. En general, se mueve lateralmente alrededor de 85.000.
Que el precio del petróleo se mantenga en 100 dólares en vez de subir a 130 significa que las expectativas de inflación no han sido completamente encendidas por Ormuz. Si las expectativas de inflación no se desbordan, la presión para subir tipos no se vuelve extrema. Y si la presión para subir tipos no se vuelve extrema, los activos de riesgo no serán drenados sistemáticamente.
Cada avance en las negociaciones de Ormuz —ni ruptura, ni solución, sino “seguir negociando”— es un amortiguador invisible para el mercado cripto.
El momento más peligroso para el mercado no es cuando fracasan las negociaciones.
Es cuando todos creen que la negociación sin duda va a tener éxito.
Ahora Brent está en 100 dólares; el mercado está descontando una “crisis controlable + solución eventual”.
Pero si en la reunión de la OPEP+ del 1 de noviembre las negociaciones siguen sin avances sustanciales, y la liberación de reservas del G7 empieza a disminuir marginalmente—
Entonces, las palabras “controlable” quizás ya no sean válidas.