

Musk volvió a superar el umbral del billón de dólares de patrimonio, pero creo que
$SPCX
lo que realmente merece la pena observar esta vez no es cuánto aumentó la fortuna de Musk, sino que el mercado por fin empieza a valorar de nuevo la «segunda capa de negocio» de SpaceX.
El lunes, $SPCX subió un 7,6 % y cerró a 171,09 dólares, alcanzando su nivel más alto desde julio.
Desde el mínimo de agosto, SpaceX ha repuntado casi un 60 %.
Y el principal motor de esta subida no fue una sola noticia.
sino que varios catalizadores empezaron a aparecer al mismo tiempo:
Starship alcanza un nuevo hito tecnológico.
El negocio de IA empieza a incorporarse a los modelos de valoración.
La fabricación de chips empieza a abrir nuevas posibilidades.
Es posible que sigan aumentando los contratos de capacidad de cómputo de Neocloud.
La importancia del negocio de defensa también sigue aumentando.
Por eso Morgan Stanley vuelve a describir a SpaceX como:
«Barata y cada vez más barata»: cuanto más sube, más barata podría volverse. Yahoo Finance
Esta afirmación suena muy exagerada.
Porque, según los métodos tradicionales de valoración, SPCX no es nada barata.
Morgan Stanley estima que SpaceX cotiza actualmente a unas 30 veces su EV/EBIT de 2028, mientras que la mediana de otras grandes empresas beneficiadas por la IA es de apenas unas 16 veces.
Pero Jonas considera que esta comparación es problemática en sí misma.
Porque las ganancias de SpaceX crecerán mucho más rápido en los próximos años que las de muchas grandes tecnológicas.
Si también incluimos la tasa de crecimiento en el modelo de valoración, SpaceX tiene actualmente un EV/EBIT/crecimiento de aproximadamente 0,3 veces, frente a una mediana de alrededor de 0,5 veces para las grandes tecnológicas.
Es decir:
Una vez ajustada por el crecimiento, #SpaceX resulta aproximadamente un 40 % más barata que muchas grandes tecnológicas. Yahoo Finance
Por eso Morgan Stanley mantiene:
Precio objetivo de 300 dólares.
A un precio cercano a los 171 dólares, todavía implica un potencial alcista de alrededor del 75 %.
Pero lo que de verdad me hace pensar que vale la pena leer este informe no es el precio objetivo de 300 dólares en sí.
sino que Jonas cree que:
En realidad, el mercado solo comprende plenamente las dos partes de SpaceX más fáciles de entender.
Starlink.
Lanzamientos de cohetes.
En cuanto al otro sistema de negocios que SpaceX está construyendo gradualmente, es posible que el mercado todavía no lo haya valorado por completo.
El más importante es:
IA.
Antes, normalmente dividíamos la valoración de SpaceX en:
¿Cuánto vale Starlink?
¿Cuánto vale Starship?
¿Cuánto vale el negocio de lanzamientos?
¿Cuánto valen los contratos gubernamentales?
Pero ahora Morgan Stanley empieza a incluir oficialmente la IA en su modelo de valoración de SpaceX.
Y no es una cifra simbólica.
En el marco de valoración de Jonas, el negocio de IA ya empieza a ser un componente clave para determinar la valoración a largo plazo de SpaceX. MarketWatch
En realidad, esto encaja perfectamente con lo que Musk ha estado haciendo en los últimos meses.
xAI se integra en SpaceX.
SpaceXAI cambia de nombre a SpaceXSI.
Colossus sigue expandiéndose.
SpaceX empieza a ofrecer capacidad de cómputo de IA a clientes externos.
Terafab empieza a hablar de la fabricación de chips.
Starlink proporciona infraestructura de comunicaciones global.
Tesla tiene Robotaxi y Optimus.
Si todo esto termina conectándose, es posible que SpaceX no sea en absoluto una «empresa espacial» en el futuro.
sino una empresa que controla simultáneamente:
Comunicaciones.
Capacidad de cómputo.
Chips.
Centros de datos.
Modelos de IA.
Robótica.
Satélites.
Cohetes.
Por eso cada vez me parece más claro que el mercado se equivoca al entender
SPCX
podría distorsionarse cada vez más en el futuro.
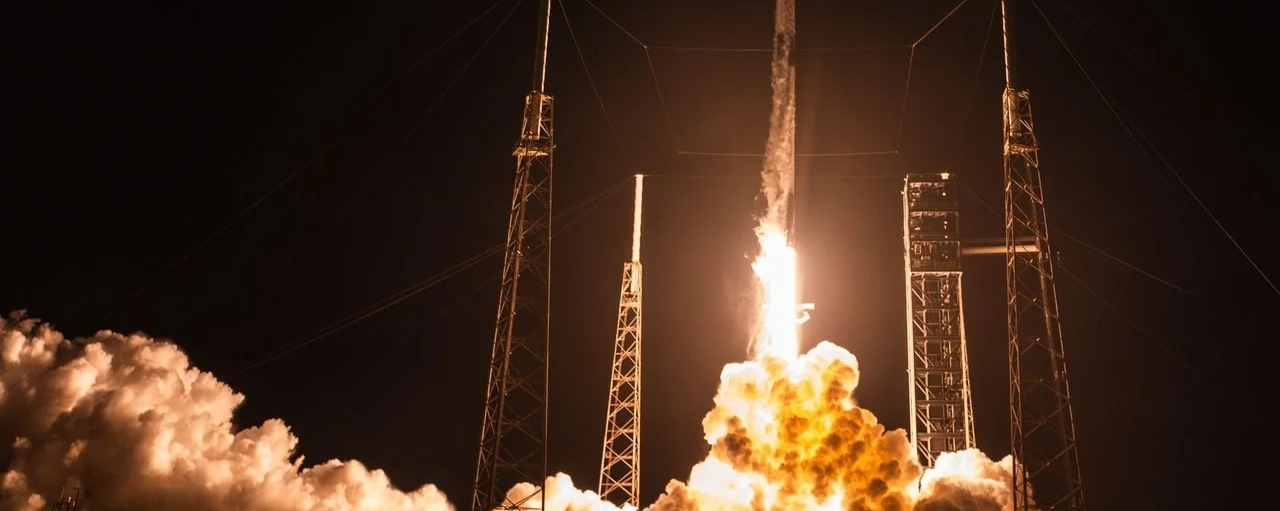
Y el primer catalizador que está realmente cerca de materializarse es Starship.
Morgan Stanley cree que el próximo Flight 15 podría ser uno de los catalizadores tecnológicos más importantes para SpaceX desde su salida a bolsa.
La razón es sencilla:
Lo que realmente hay que comprobar a continuación es si la nave superior de Starship puede alcanzar una fase de reutilización repetible.
Ya hemos visto cómo se recuperaba el propulsor Super Heavy.
Pero lo que realmente determina el techo de todo el modelo de negocio de Starship es:
Ambas etapas, la inferior y la superior, pueden reutilizarse.
Si en el futuro también se puede recuperar de forma fiable la etapa superior de Starship, la economía de los lanzamientos de SpaceX podría volver a cambiar radicalmente.
Hoy, gracias a la reutilización, Falcon 9 ya ha reducido los costos de lanzamiento hasta un nivel que las empresas aeroespaciales tradicionales difícilmente pueden igualar.
Y el objetivo de Starship es aún más ambicioso:
Mayor capacidad de carga.
Mayor frecuencia de lanzamientos.
Menor costo por unidad.
Reutilización total.
Si tiene éxito, el impacto de Starship no se limitará al negocio de los cohetes.
afectará directamente a:
Ritmo de despliegue de satélites Starlink.
Centros de datos espaciales.
Misiones lunares.
Misiones a Marte.
Transporte de defensa.
Infraestructura del espacio profundo.
Incluso la posibilidad de que la capacidad de cómputo de IA llegue a la órbita en el futuro.
Por eso Jonas afirmó claramente que las semanas previas al Flight 15 podrían ser una ventana importante para que el mercado reevalúe el valor de SpaceX.
Pero creo que ahora hay otra área que podría estar más infravalorada que Starship:
SpaceX está pasando poco a poco de ser compradora de capacidad de cómputo de IA a convertirse en proveedora de infraestructura de IA.
Morgan Stanley destaca especialmente que:
Próximos lanzamientos de productos de IA.
Más contratos de Neocloud.
Fabricación de chips.
y la fijación de precios de la capacidad de cómputo de IA.
Todo esto podría convertirse en catalizadores que impulsen aún más la valoración en los próximos meses.
Especialmente en el área de Neocloud.
Jonas señala que, si SpaceX sigue firmando contratos de capacidad de cómputo en el futuro y los precios se mantienen en torno a los 30–50 dólares por vatio, esto podría demostrar aún más la rentabilidad del negocio de IA de SpaceX. Yahoo Finance
Esta cifra merece mucha atención.
Porque es probable que, en la competencia de la industria de IA del futuro, la unidad ya no sea cada vez más:
Cuántas GPU hay.
sino:
Cuántos gigavatios de electricidad controlas y cuántos ingresos puedes generar por cada vatio.
Por eso recientemente hemos visto que
$CRWV
La lógica de valoración de , $IREN y $NBIS también empieza a pasar gradualmente de contar GPU a centrarse en:
MW.
GW.
Acceso a la electricidad.
Capacidad de los centros de datos.
Si SpaceX realmente consigue llevar su negocio de IA a una escala suficiente, sus ventajas podrían ser mucho más formidables que las de un proveedor de Neocloud convencional.
Porque los proveedores de Neocloud convencionales tienen que comprar a otros:
Terreno.
Electricidad.
Chips.
Redes.
Y Musk está intentando integrar todas estas cosas dentro de la empresa.
Lo de Terafab merece especial atención últimamente.
Musk ya confirmó que SpaceX está en conversaciones con
$TSM, TSMC, conversa sobre una posible colaboración.
Al mismo tiempo,
ya había participado anteriormente en conversaciones relacionadas con Terafab.
Si al final se llega a formar:
Intel + TSMC + capital de SpaceX
Con una estructura así, el significado de Terafab sería completamente distinto.
No es que SpaceX haya decidido de repente competir con TSMC.
sino que Musk podría estar intentando asegurarse el control de:
La capacidad de fabricación de chips será el recurso más escaso en la era de la superinteligencia del futuro.
Porque si en el futuro SpaceXSI, Tesla, Optimus, Robotaxi y Starlink necesitan cada vez más chips de IA, el mayor riesgo no será que los chips sean caros.
sino:
Aunque tengas dinero, no puedes conseguirlo.
Por eso, lo que Musk está haciendo ahora se parece cada vez más a eliminar de antemano todos los cuellos de botella clave.
¿Faltan cohetes?
Fabricarlos por cuenta propia.
¿Falta una red de satélites?
Fabricar sus propios satélites Starlink.
¿Falta un modelo de IA?
Fundar xAI.
¿Falta capacidad de cómputo?
Construir Colossus.
¿Falta capacidad de producción de chips?
Desarrollar Terafab.
¿Falta de comunicaciones?
Starlink ya tiene cobertura global.
Si en el futuro también se integra internamente la fabricación de chips, el modelo de negocio de SpaceX ya habrá ido mucho más allá del de una empresa aeroespacial tradicional.
Hay otra área que el mercado claramente aún no ha valorado por completo:
Defensa.
SpaceX se ha convertido en un proveedor cada vez más importante de servicios espaciales y de comunicaciones para el Gobierno de Estados Unidos.
Además, recientemente se nombró a Musk para participar en el Project Meridian del Pentágono, donde estudiará junto a figuras tecnológicas como Palmer Luckey las tecnologías y capacidades necesarias para las guerras del futuro. Axios
Lo que realmente merece atención aquí no es un cargo dentro de un comité.
sino que las guerras del futuro dependerán cada vez más de:
Comunicaciones por satélite.
Satélites de órbita baja.
Sistemas autónomos.
IA.
Drones.
Datos en tiempo real.
Percepción espacial.
Red global.
Casi todos estos sectores se superponen con las capacidades actuales de SpaceX.
Starlink ya ha demostrado que, en un entorno de guerra moderna, el internet por satélite no es un producto de comunicaciones común.
puede convertirse directamente en infraestructura estratégica.
Además, si en el futuro Starship ofrece la capacidad de llegar a la órbita a gran escala, rápidamente y a bajo costo, la posición de SpaceX en el sistema de defensa de Estados Unidos podría fortalecerse aún más.
Así que, probablemente, la estructura de ingresos de SpaceX pasará gradualmente de:
Starlink para consumidores
Lanzamientos comerciales
convertirse en:
Starlink
Starship
Capacidad de cómputo de IA
Chips
Gobierno y defensa
Servicios en la nube
Infraestructura espacial
Por eso creo que lo verdaderamente interesante detrás del precio objetivo de 300 dólares no es que «las acciones todavía puedan subir un 75 %».
sino:
El mercado está intentando por primera vez valorar simultáneamente todos los negocios de SpaceX.
Hay otro detalle muy interesante.
Hace poco, Adam Jonas hizo una presentación ante unos 40 clientes institucionales y preguntó a los asistentes:
«¿Quién tiene acciones de SpaceX?»
El resultado fue que prácticamente nadie levantó la mano.
En demostraciones similares anteriores, a veces solo levantaban la mano una o dos personas.
Esto implica algo muy interesante:
Aunque SpaceX ya es una de las empresas que más atención recibe en el mundo, es posible que las instituciones todavía tengan una participación muy inferior a la que suelen tener en las grandes tecnológicas de megacapitalización.
Por eso este repunte podría merecer especial atención.
Si SpaceX acaba siendo solo una historia popular entre los inversores minoristas, los compradores marginales irán desapareciendo cuando la acción alcance cierto nivel.
Pero si en el futuro se materializan el negocio de IA, Starship, los contratos gubernamentales y la rentabilidad, y las instituciones empiezan a reconstruir sus posiciones, podría cambiar el perfil de los compradores potenciales.
Este es el verdadero motivo por el que Morgan Stanley tiene una visión tan optimista.
No significa que el mercado ya confíe plenamente en SpaceX.
Todo lo contrario.
sino que muchas grandes instituciones quizá todavía no la tengan realmente en cartera.
Por supuesto, SPCX tampoco está exenta de riesgos.
Starship sigue siendo un proyecto con importantes riesgos tecnológicos.
La inversión de capital en infraestructura de IA es extremadamente elevada.
La fabricación de chips es uno de los sistemas industriales más complejos del mundo.
Y el hecho de que SpaceX se esté expandiendo ahora en tantos sectores también significa que sus necesidades de capital en el futuro serán enormes.
Así que lo más importante para esta empresa en el futuro no es «cuántas historias tiene».
sino si cada una de estas historias puede acabar convirtiéndose en:
Ingresos.
Beneficios.
Flujo de caja.
Pero si en los próximos trimestres empezamos a ver, una tras otra, estas cosas:
Recuperación exitosa de la etapa superior de Starship.
Nuevos contratos de capacidad de cómputo de IA.
La colaboración con Terafab se concreta oficialmente.
Los ingresos de SpaceXSI crecen rápidamente.
Starlink sigue expandiéndose.
Los pedidos de defensa siguen aumentando.
entonces el mercado podría empezar a darse cuenta de que:
La actual
SPCX
no es en absoluto una «empresa de cohetes + internet por satélite».
sino una empresa que compite simultáneamente por:
Infraestructura espacial + comunicaciones globales + capacidad de cómputo de IA + chips + tecnología de defensa
Una empresa que opera en cinco megasectores.
Por eso, incluso después de que las acciones de SpaceX subieran a 171 dólares, Morgan Stanley sigue creyendo que podría estar infravalorada.
La verdadera pregunta nunca ha sido:
¿Vale SpaceX 171 dólares?
sino:
Si en el futuro Starship, Starlink, SpaceXSI y Terafab llegan a despegar al mismo tiempo,
¿Qué marco de valoración empresarial deberíamos usar hoy para valorar una empresa como esta?