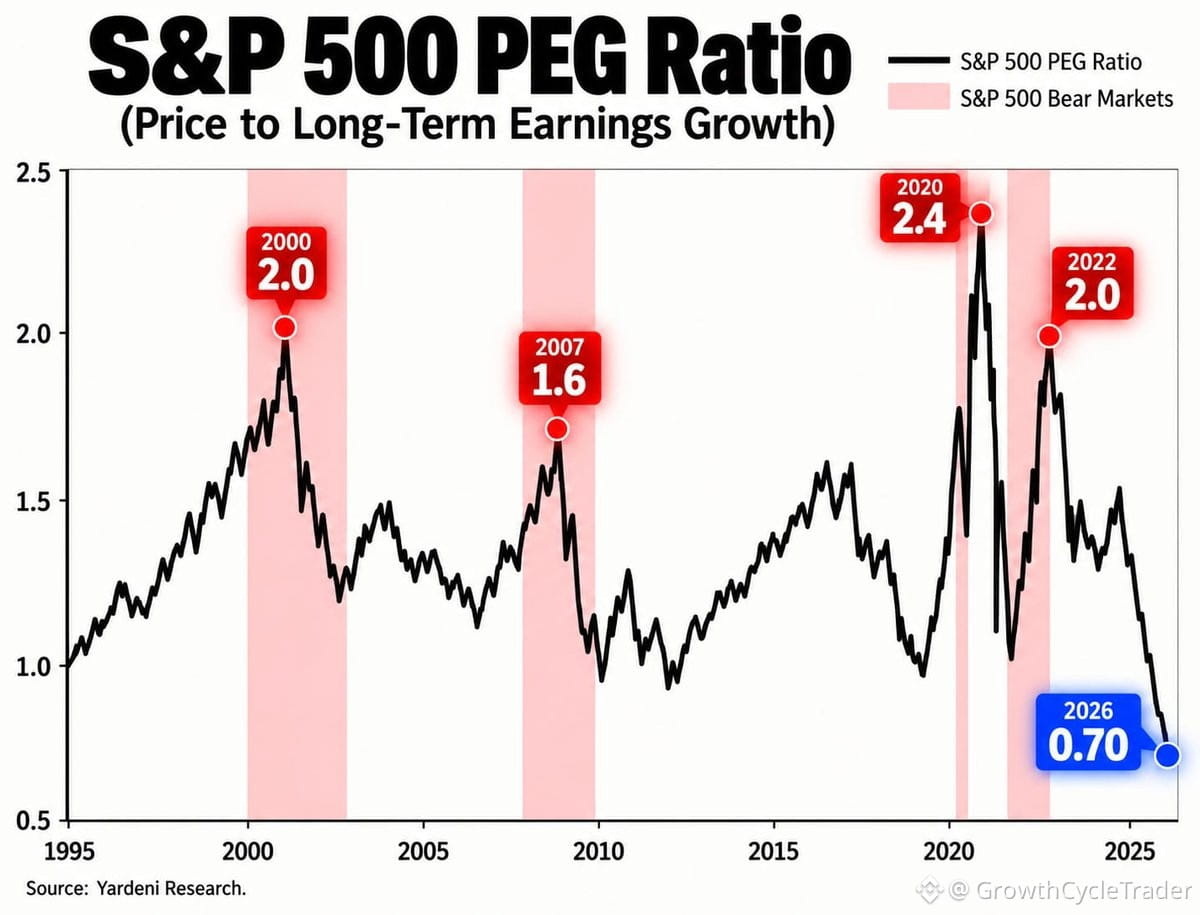
El argumento más sólido contra un desplome del mercado está justo aquí.
La ratio PEG del S&P 500 ha caído hasta 0,70, su nivel más bajo desde 1995 y muy por debajo de los niveles alcanzados en torno a mercados bajistas anteriores: 2,0 en 2000, 1,6 en 2007, 2,4 en 2020 y 2,0 en 2022.
La ratio PEG compara el múltiplo precio-beneficio del mercado con el crecimiento previsto de los beneficios. Una ratio a la baja significa que los inversores pagan menos por cada punto porcentual de crecimiento de los beneficios proyectados.
Las acciones no se han abaratado porque los precios se hayan desplomado. Parecen más baratas porque los beneficios empresariales están creciendo más rápido que los precios de las acciones.
El S&P 500 cotiza a aproximadamente 19 veces los beneficios previstos, frente a las 22 veces de principios de 2025 y ligeramente por debajo de su promedio de los últimos 10 años. Mientras tanto, se prevé que los beneficios crezcan alrededor de un 32 % en el conjunto del año.
Se proyecta que los beneficios del tercer trimestre aumenten un 29,5 %, lo que supondría un posible tercer trimestre consecutivo por encima del 25 %. Además, los analistas han elevado esa previsión desde el 26,7 % registrado al comienzo del trimestre.
Este repunte está respaldado por el aumento de los beneficios, no simplemente porque los inversores estén pagando múltiplos más altos.
¿Cómo no seguir siendo optimista después de ver esto? 📈