Cinco oportunidades de alta convicción que cotizan muy por debajo de sus máximos:
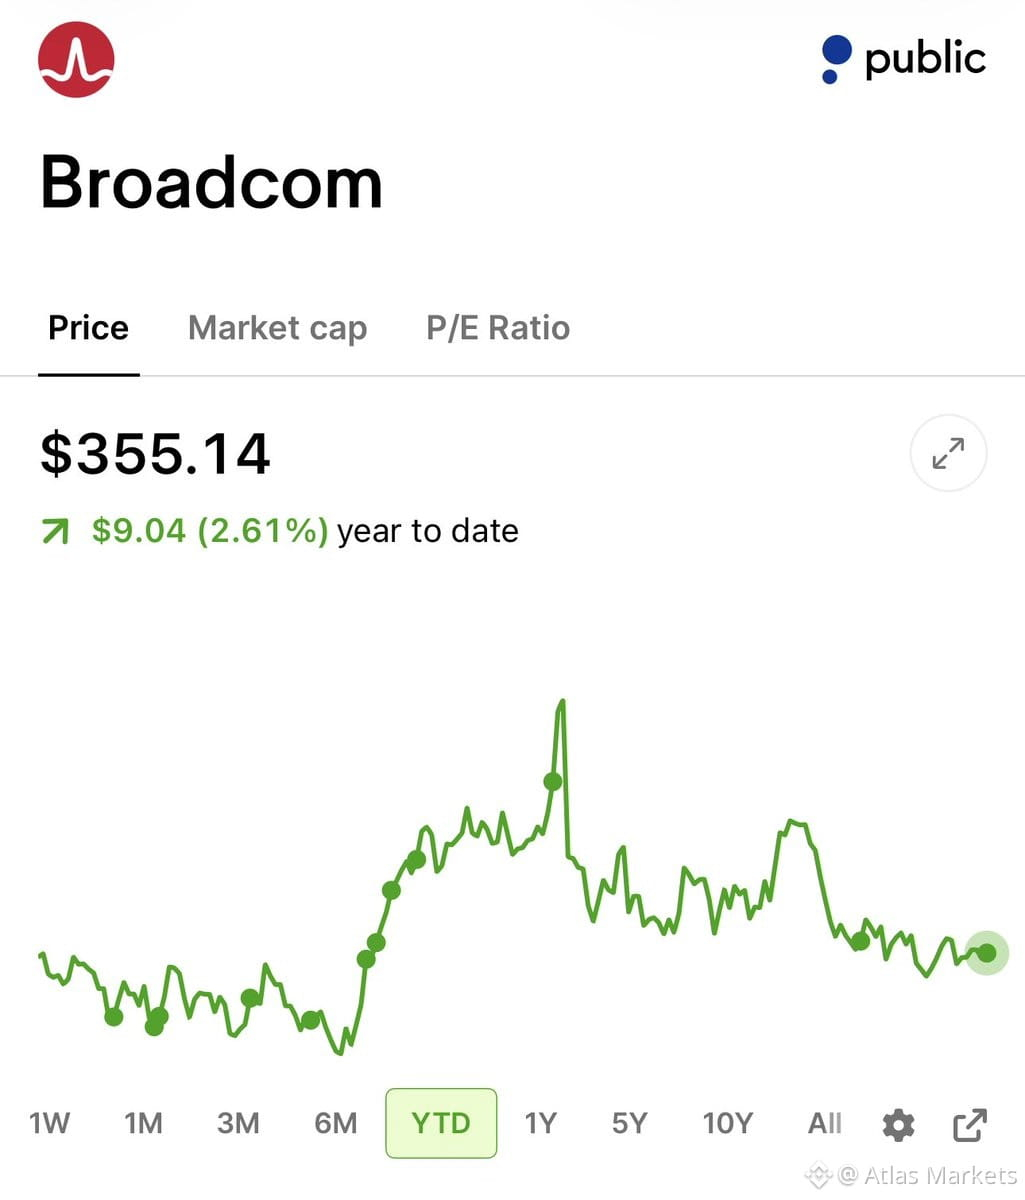
$AVGO: ha caído un 28%, acaba de registrar un crecimiento de los ingresos del 86% y cotiza a unas 20 veces las ganancias futuras. La apuesta de Broadcom por la infraestructura de IA sigue intacta, pero su múltiplo se ha comprimido con fuerza.
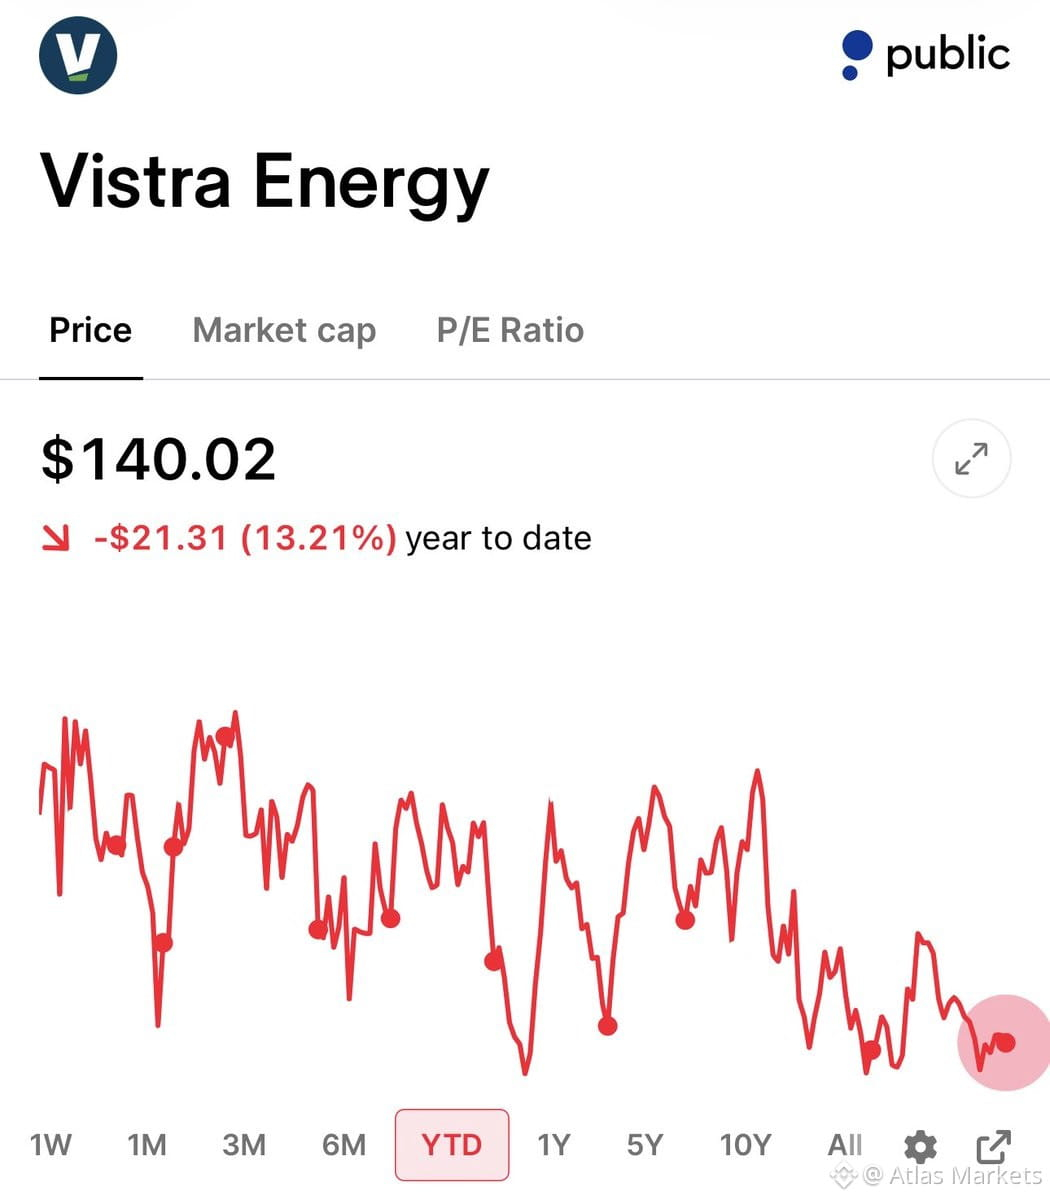
$VST: ha bajado un 36%, cotiza a 14 veces las ganancias futuras y registró un crecimiento del EBITDA del 31% el último trimestre. Vistra está bien posicionada para beneficiarse de la tendencia de la energía para centros de datos, con el respaldo de Nvidia y KKR. La relación riesgo-recompensa es asimétrica si se mantiene la demanda de los hiperescaladores.
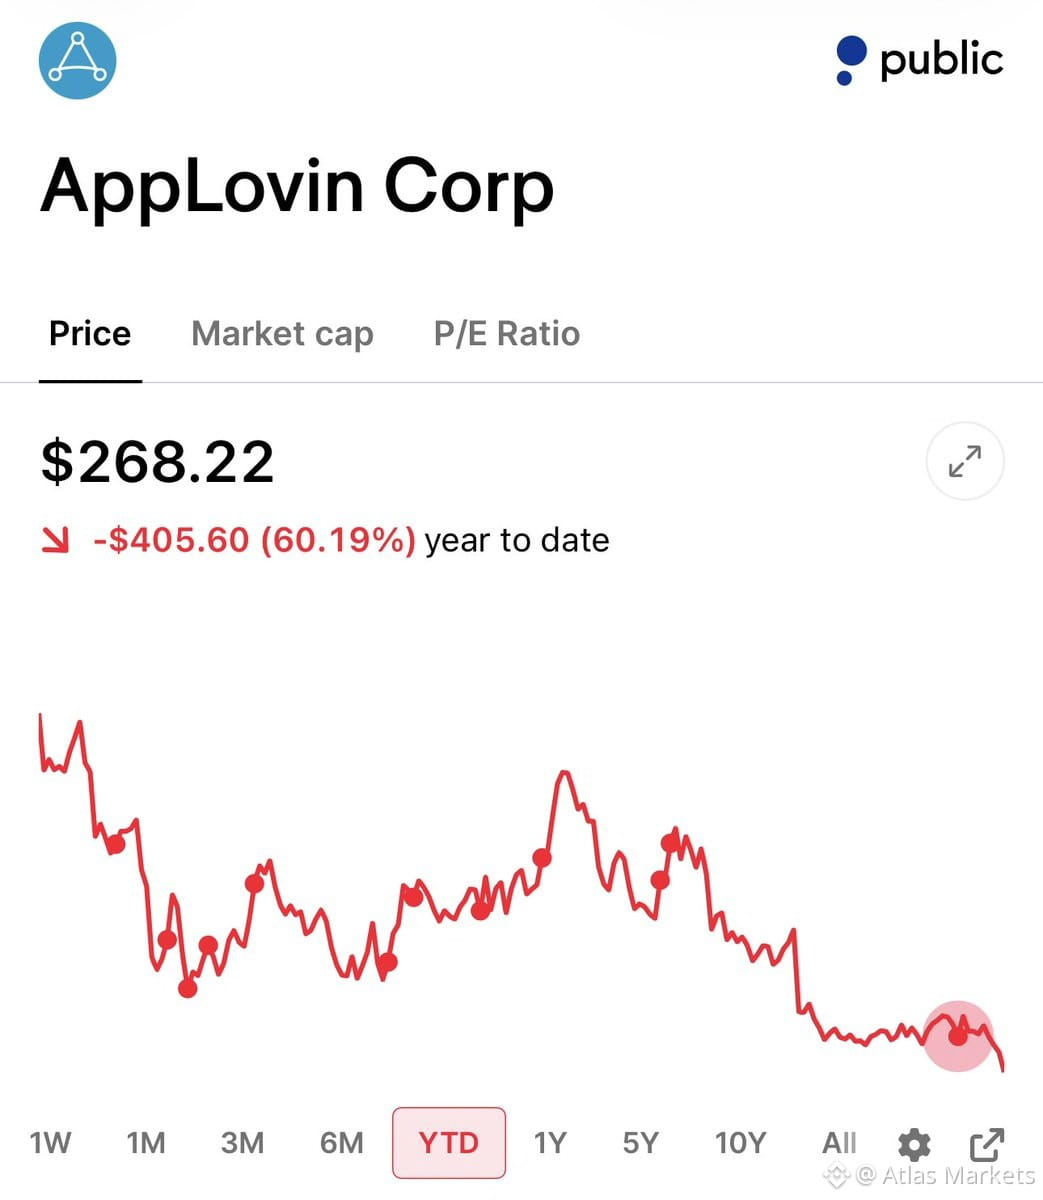
$APP: ha caído un 64%, pero sigue creciendo un 53%, con márgenes de EBITDA del 84% y cotiza a 15 veces las ganancias futuras. El modelo de tecnología publicitaria de AppLovin genera mucho efectivo; la corrección de la valoración crea una oportunidad de entrada.
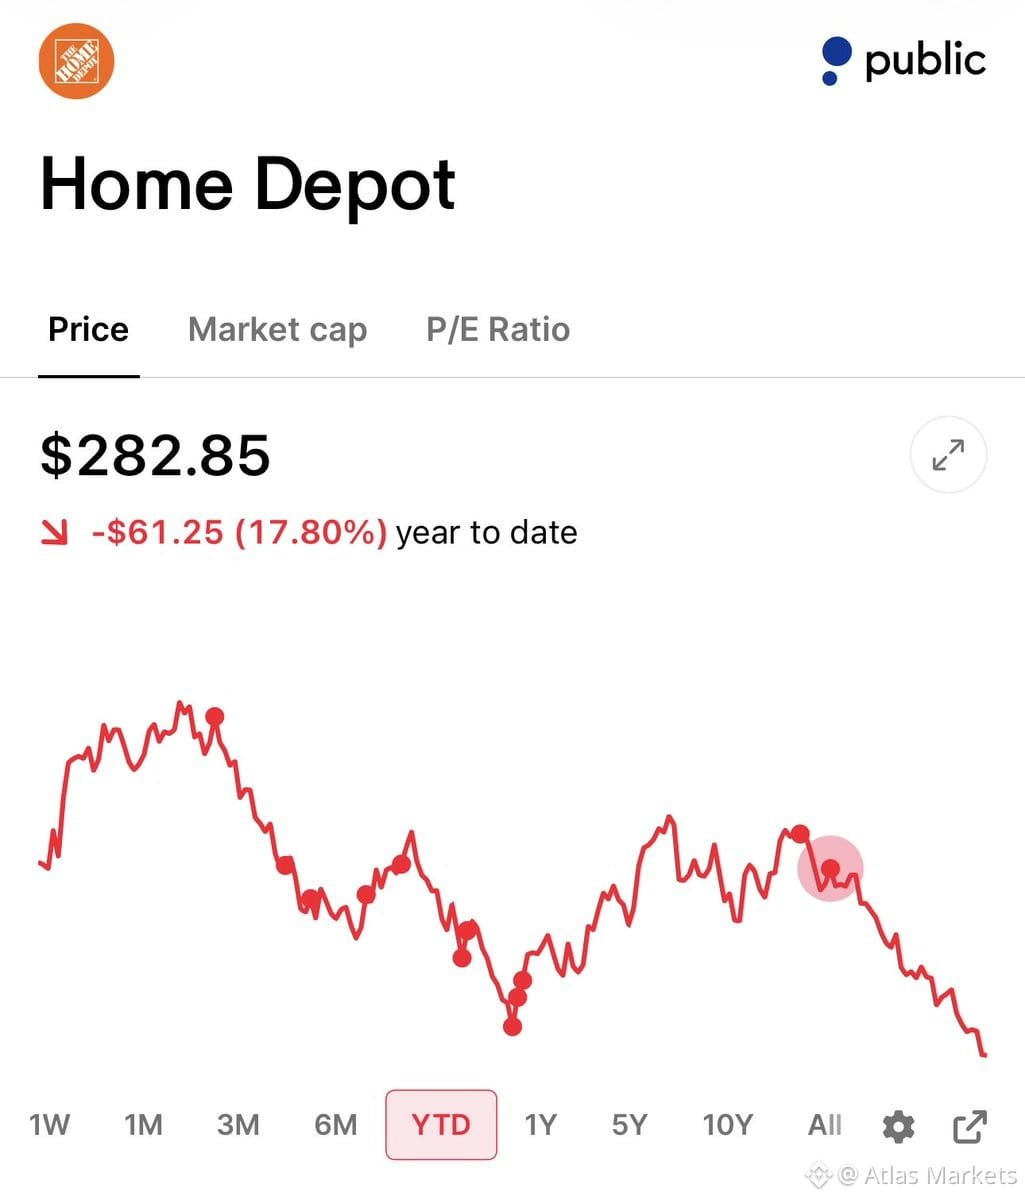
$HD: está un 29% por debajo de sus máximos, cerca de los mínimos de las últimas 52 semanas, con un crecimiento de las ventas del 5,7% y una rentabilidad por dividendo del 3,3%. Home Depot es una empresa de calidad que hace crecer su valor y está de oferta, si crees que el mercado inmobiliario estadounidense se estabilizará.
$MCD: ha caído un 32% y está a un 1% de sus mínimos, con un crecimiento del BPA del 6% y una rentabilidad por dividendo del 3,3%. A estos niveles, McDonald's es una apuesta defensiva que ofrece ingresos mientras esperas una recuperación.
No es una recomendación, pero este es el tipo de oportunidades con una atractiva relación riesgo-recompensa que aparecen cuando se reajustan las valoraciones de las empresas de crecimiento y se vende indiscriminadamente incluso a las de calidad.