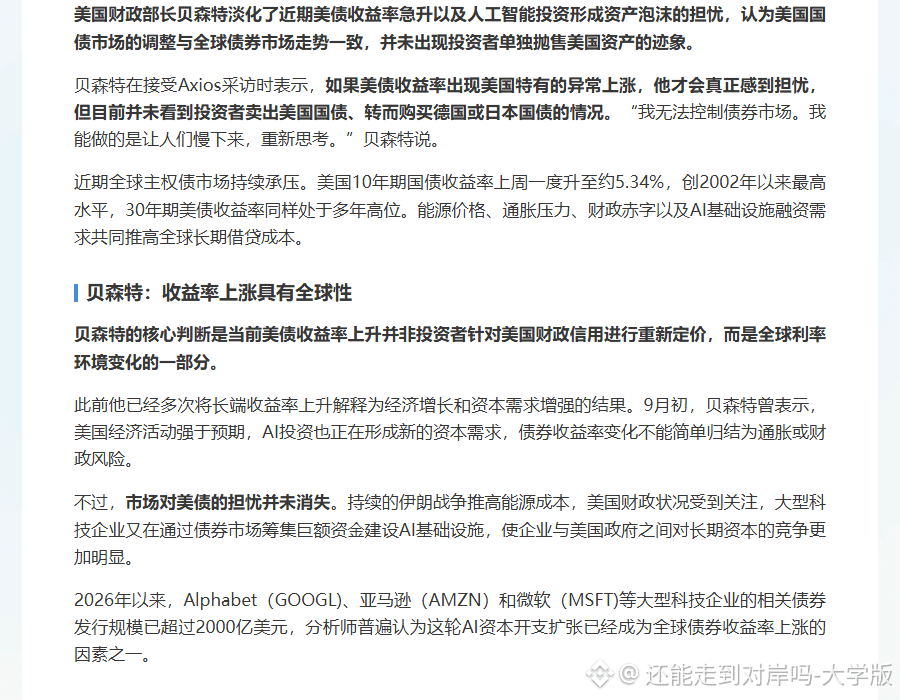
Bessent resta importancia al repunte de los rendimientos de los bonos del Tesoro estadounidense y a los temores de una burbuja de la IA. Afirma que la corrección actual del mercado de bonos no es exclusiva de EE. UU., sino que se debe principalmente a los cambios en el entorno mundial de los tipos de interés. Lectura: la volatilidad de los bonos del Tesoro estadounidense responde a una dinámica global, no a ventas unilaterales de activos no estadounidenses; se enfrían las tesis sobre una burbuja de la IA. Conviene seguir de cerca la evolución conjunta de los tipos de interés globales y los flujos de capital. #美债 #AI泡沫 #Tipos de interés globales


Publicación
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.