XRP Seoul
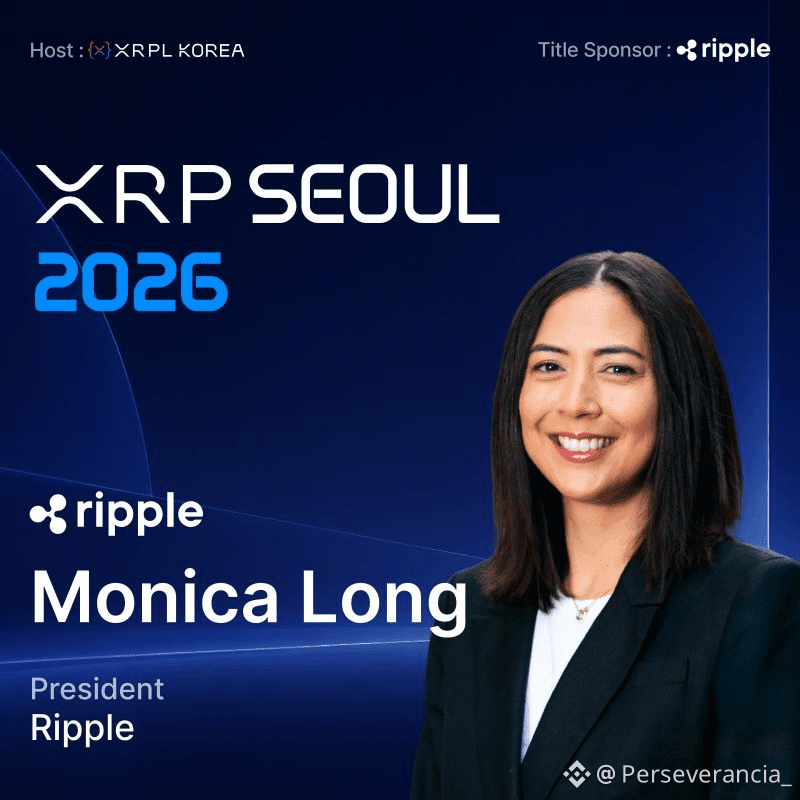
Durante su participación, Monica Long (presidenta de Ripple) confirmó que la hoja de ruta corporativa hacia 2027 contempla el lanzamiento de servicios de crédito para financiación de pagos en tiempo real, utilizando el protocolo de préstamos nativo de la red (XLS-66) y XRP como colateral.
Este anuncio respalda la tesis sobre el comportamiento del activo y su estructura de mercado:
La mecánica tras la baja de la velocidad monetaria ($V$)
De activo de paso a activo de balance: Bajo el modelo tradicional de bridge currency (puente de pago), la velocidad de rotación de $XRP era extremadamente alta porque el intermediario compraba el token, lo transfería en 3 segundos y lo vendía inmediatamente en el destino. No había incentivo de retención.
Bloqueo de oferta (Supply Lockup): Cuando las instituciones utilizan XRP como colateral para abrir líneas de crédito o financiar liquidaciones transfronterizas, el token debe quedar depositado en contratos inteligentes o bóvedas de liquidez (Single Asset Vaults).
Efecto de la contracción de oferta: Al congelarse grandes volúmenes de XRP como garantía colateral, la oferta flotante en los order books de los exchanges disminuye de forma drástica. La velocidad especulativa cae, mientras que la utilidad de reserva aumenta.
El activo está pasando de ser un mero facilitador transitorio a convertirse en un activo de tesorería productivo. Cuando un producto corporativo genera rendimiento o sirve de colateral para reducir costos operativos, la demanda institucional se vuelve estructural y no especulativa.
Conclusión
La visión expresada por Monica Long en Seúl confirma que la estrategia de Ripple busca evolucionar el rol de XRP: pasar de ser un conector que "vuela" en segundos a un activo de colateralización de balance. Al necesitar XRP inmóvil respaldando líneas de crédito, la velocidad de venta inmediata disminuye y se activa el bucle de retroalimentación sobre la liquidez disponible en el mercado.