


Durante la semana del 5 al 11 de octubre, los mercados globales entraron en un vacío de datos macroeconómicos, pero bajo la aparente calma se acelera una pugna por el «poder de fijación de precios en el mercado de bonos». La revisión a la baja del PCE de agosto en EE. UU. y el fuerte debilitamiento de las nóminas no agrícolas redujeron a cerca del 22 % la probabilidad de una subida de tipos en octubre. Sin embargo, el rendimiento de los bonos del Tesoro estadounidense a 10 años sigue rondando el 5,3 %, mientras que el de los bonos a 30 años ha superado el 5,6 %, un máximo de varias décadas. Se ha producido una «desconexión» inusual entre el mercado de bonos y las señales de política monetaria a corto plazo de la Reserva Federal. Al mismo tiempo, las negociaciones entre EE. UU. e Irán sobre el estrecho de Ormuz están estancadas, y la recuperación de la oferta energética no ha logrado reducir de forma efectiva el precio del crudo Brent, lo que sugiere que los mercados están valorando de forma pesimista los riesgos geopolíticos en Oriente Medio. A escala global, el Banco de Japón ya ha subido los tipos hasta un máximo de 31 años, y crecen las expectativas de una subida por parte del Banco de la Reserva de la India: la sincronización de las subidas de tipos ha dejado de ser una historia estadounidense para convertirse en una historia global. Aunque el bitcoin ha superado los 86.000 dólares, el debilitamiento del impulso en cadena y la presión sobre la liquidez en un entorno de altos rendimientos tiran en direcciones opuestas. Esta semana conviene seguir de cerca la divergencia entre la evolución de los bonos del Tesoro a 2 años y la de los bonos a 10 y 30 años, así como observar si el oro sube a la par de los rendimientos: será una señal clave para saber si los riesgos del mercado de bonos se están propagando a los activos de riesgo.
I. Aplazamiento de las subidas de tasas: de la «incógnita de octubre» a la «valoración de diciembre»
Dos datos clave de la semana pasada cambiaron por completo las expectativas del mercado sobre la trayectoria de la Reserva Federal a corto plazo. Se revisó a la baja el dato del PCE de agosto y, al mismo tiempo, en septiembre el empleo no agrícola solo aumentó en 29.000 puestos, muy por debajo de los 84.000 previstos. La tasa de desempleo subió al 4,2% y el crecimiento salarial cayó al 3%, su nivel más bajo desde mayo de 2021. Esta combinación de datos hizo que la probabilidad de una segunda subida de tasas en octubre se desplomara desde niveles elevados hasta aproximadamente el 22%; por un momento, el mercado interpretó esto como una «victoria moderada».
Pero esa interpretación es demasiado optimista. No subir las tasas en octubre no significa que haya terminado el ciclo de subidas, sino que se ha desplazado el plazo. Según CME, la probabilidad de una subida en diciembre ya ha aumentado hasta alrededor del 67%, justo en el límite superior de la «zona de incertidumbre». Si los próximos datos del IPC o del PCE muestran persistencia, o si los precios de la energía vuelven a subir, una probabilidad superior al 70% obligaría a numerosas instituciones a incorporar anticipadamente en sus precios una subida en diciembre. Esto significa que el actual «respiro» del mercado es, en esencia, una ilusión de relajación causada por un desfase temporal: la mejora marginal de las expectativas sobre las tasas a corto plazo oculta un cambio fundamental en la lógica de valoración de las tasas a largo plazo.
Las actas de la reunión de septiembre de la Reserva Federal, que se publicarán a las 2:00 de la madrugada del 7 de octubre, son el acontecimiento informativo más importante de esta semana. En septiembre, la Reserva Federal aprobó por unanimidad, con 12 votos a favor y ninguno en contra, una subida de 25 puntos básicos, hasta el 3,75%-4,00%, la primera desde julio de 2023. El mercado necesita obtener de las actas respuestas a tres preguntas clave: ¿fue la subida de septiembre una medida preventiva «por si acaso» o el reinicio formal del ciclo de subidas? ¿Qué grado de preocupación tiene el comité por la inflación energética y la inflación subyacente? ¿Cuántos miembros consideran que las condiciones financieras actuales aún no son suficientemente restrictivas? Si el tono de las actas es más agresivo que el del discurso de Waller en septiembre, podrían volver a aumentar las probabilidades de subidas en octubre y diciembre.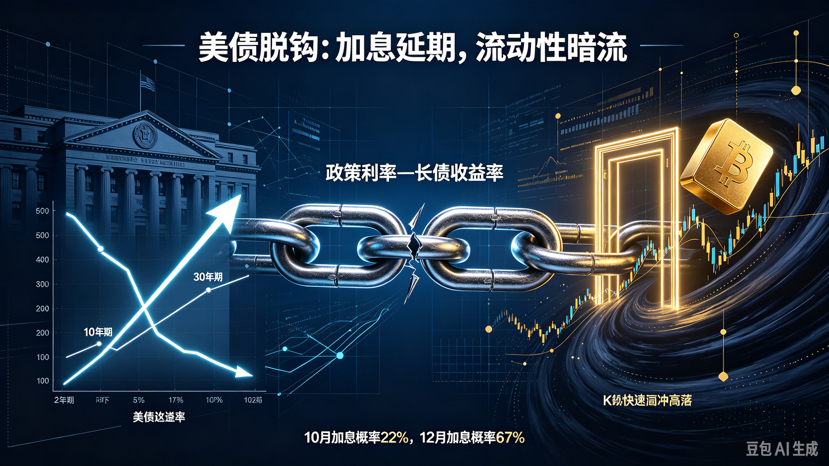
II. Desacoplamiento del mercado de bonos: cuando las tasas libres de riesgo dejan de «obedecer»
La señal del mercado que más cautela merece esta semana no proviene de un dato económico concreto, sino de la divergencia cada vez más evidente entre el mercado de bonos y las señales de política monetaria. Según la lógica tradicional, la menor probabilidad de subidas de tasas y el debilitamiento de los datos de empleo deberían impulsar a la baja los rendimientos de los bonos a largo plazo. Pero está ocurriendo exactamente lo contrario: el rendimiento de los bonos del Tesoro de EE. UU. a 10 años llegó a tocar intradía el 5,34% el 1 de octubre, su nivel más alto desde 2002, mientras que el de los bonos a 30 años superó el 5,65%, renovando también un récord de 24 años.
El significado central de esta divergencia es que el motor de los rendimientos del mercado de bonos ha pasado de ser «la trayectoria de la política de la Reserva Federal» a ser «el crédito soberano y la oferta fiscal». Los rendimientos de los bonos soberanos de Estados Unidos, Alemania y Francia alcanzaron simultáneamente máximos de varios años, mientras que el rendimiento de los bonos británicos a 30 años incluso superó el 6%. Los problemas presupuestarios y los riesgos políticos han convertido a Francia en una nueva fuente de riesgo en Europa, y el euro cayó a un mínimo de 17 meses. Cuando varios mercados de deuda soberana se enfrentan a presiones al mismo tiempo, el aumento de los rendimientos deja de ser una simple «valoración de las expectativas de subidas de tasas» y pasa a ser una reevaluación colectiva de la sostenibilidad de la deuda pública, el exceso de oferta fiscal y la persistencia de la inflación.
Para los activos de riesgo, la clave no es si los rendimientos son «altos», sino la relación entre la evolución de los rendimientos a 2 años y los de 10 y 30 años. Si baja el rendimiento a 2 años y los de 10 y 30 años también caen, significará que el mercado está valorando «el fin de las subidas de tasas y una inflación controlada», lo cual favorece a los activos de riesgo. Pero si baja el rendimiento a 2 años mientras suben los de 10 y 30 años —como ocurrió la semana pasada—, eso significa que, aunque la Reserva Federal no suba las tasas, el mercado de bonos está «endureciendo automáticamente» las condiciones financieras mediante el aumento de los rendimientos a largo plazo. Ese es el escenario más desfavorable para los activos de riesgo: la liquidez se retira silenciosamente, sin que haya una señal clara de política monetaria con la que operar.
III. El poder de fijación de precios de la energía cambia de manos: ¿por qué la recuperación de la oferta no logra contener el precio del petróleo?
El crudo Brent se mantiene actualmente cerca de los 101 dólares. Cabe destacar que el suministro de energía a través del estrecho de Ormuz se está recuperando e incluso se acerca gradualmente a los niveles de producción previos al conflicto, pero el precio del petróleo no ha bajado de forma significativa, como Trump había anticipado con optimismo.
Detrás de este fenómeno anómalo se encuentra una transformación estructural de la lógica de valoración de la energía. Hasta ahora, el mercado consideraba en general que, con tal de que se recuperara la oferta, los precios del petróleo volverían a bajar de forma natural. Pero la realidad demuestra que, entre los tres factores que influyen en los precios de la energía —las condiciones de la oferta, la valoración del capital y los factores geopolíticos—, la valoración pesimista del capital sobre los riesgos geopolíticos en Oriente Medio ya ha superado el efecto de la mejora de la oferta.
El estancamiento de la situación entre Estados Unidos e Irán es la causa directa de esta valoración pesimista. El 4 de octubre, el presidente del Parlamento iraní, Mohammad Bagher Ghalibaf, declaró claramente que el estrecho de Ormuz «no se abrirá bajo ninguna circunstancia» hasta que se cumplan las siete condiciones establecidas en el marco del memorando de entendimiento de Islamabad. Entre las condiciones planteadas por Irán figuran que Estados Unidos levante el bloqueo marítimo, devuelva de inmediato los fondos congelados, retire las sanciones a las exportaciones de crudo iraní y ponga fin a los combates en todos los frentes. Trump rechazó la propuesta iraní de «reabrir el estrecho en siete días a cambio del levantamiento de las sanciones», pero dejó margen para negociaciones indirectas y no descartó la posibilidad de reanudar las operaciones militares.
A corto plazo, es poco probable que Estados Unidos vuelva a atacar Irán antes de las elecciones legislativas de noviembre, pero eso no significa que el riesgo haya desaparecido. Si Estados Unidos sigue recurriendo a sanciones económicas y presión diplomática en lugar de medidas militares, el crudo Brent contará con un sólido respaldo de la prima geopolítica en el rango de 95 a 105 dólares. Esta semana habrá que prestar especial atención a si el Brent logra caer de forma sostenida por debajo de los 95 dólares. Si la recuperación de la oferta y los avances en las negociaciones geopolíticas no bastan para llevar el precio por debajo de ese nivel, significará que se está consolidando el «efecto trinquete» de la inflación energética, lo que reducirá directamente el margen de maniobra de la Reserva Federal.
IV. Sincronización mundial de las subidas de tasas: las tasas altas dejan de ser un «asunto de Estados Unidos» y se convierten en un «asunto mundial»
El aplazamiento de las subidas de tasas en Estados Unidos no significa que se esté relajando el entorno mundial de tasas de interés. Al contrario, las presiones para subirlas aumentan simultáneamente en varias economías.
En septiembre, el Banco de Japón elevó la tasa de interés oficial al 1,25%, su nivel más alto en 31 años. El mercado prevé que en diciembre podría subirla otros 25 puntos básicos, hasta el 1,5%. El riesgo de una subida de tasas en Japón reside en su efecto de interacción con los rendimientos de los bonos del Tesoro de EE. UU.: cuando se aplazan las expectativas de subidas de tasas en Estados Unidos, aumenta, en cambio, la presión depreciatoria sobre el yen, lo que obliga al Banco de Japón a endurecer la política monetaria con mayor determinación.
El Banco de la Reserva de la India también afronta presiones para subir las tasas. La debilidad de la rupia, las salidas continuas de capital y la ampliación de los diferenciales de tasas están empujando al banco central indio a tomar medidas en octubre o diciembre. Si India confirma una subida, la sincronización de las alzas de tasas a escala mundial se extenderá del G7 a las principales economías emergentes, y el alcance del «relato» de las tasas altas se ampliará de forma considerable.
En Europa, Francia se está convirtiendo en una nueva fuente de riesgo. La ampliación del déficit presupuestario, sumada a la incertidumbre política, ha llevado el rendimiento de los bonos del Estado franceses cerca del 5% y el euro a su nivel más bajo en 17 meses. Esto no solo incrementa la prima de riesgo general del mercado europeo de bonos, sino que también transmite presiones inflacionarias al resto del mundo a través de la depreciación del euro.
V. La corriente subterránea de liquidez en el mercado de las criptomonedas
Bitcoin cotiza actualmente en torno a los 86.000 dólares. El 5 de octubre llegó a tocar intradía los 86.995 dólares y, en un periodo de 24 horas, se liquidaron por la fuerza posiciones cortas por valor de más de 1.000 millones de dólares. A primera vista, los débiles datos de empleo respaldaron a los activos de riesgo: Bitcoin subió alrededor de un 1,1% ese día, como si «ignorara» los elevados rendimientos de los bonos del Tesoro.
Pero esta «indiferencia» debe analizarse con cautela. El efecto de un entorno de altos rendimientos sobre el mercado cripto no se manifiesta en una caída abrupta de los precios, sino que se transmite mediante la contracción de la liquidez y la contención de la volatilidad. La semana pasada, Bitcoin mostró varias veces movimientos de «subida y caída en forma de puerta» —repuntes rápidos seguidos de retrocesos bruscos—, un rasgo típico del debilitamiento de la liquidez. Los ETF al contado de BTC registraron entradas netas de unos 134 millones de dólares durante los dos primeros días de octubre, pero la racha de entradas acumuladas de 3.100 millones de dólares durante los nueve días anteriores terminó el 30 de septiembre con salidas netas de 149 millones. La pérdida de ritmo de las entradas de fondos está estrechamente relacionada con los cambios en las preferencias de asignación de capital institucional provocados por los elevados rendimientos a largo plazo.
Merece especial atención la cadena de transmisión entre Bitcoin y los rendimientos de los bonos del Tesoro de EE. UU. Cuando baja el rendimiento a 2 años, mientras los de 10 y 30 años se mantienen elevados o siguen subiendo, el denominador de valoración de los activos de riesgo no mejora realmente: la relajación marginal de las expectativas sobre las tasas a corto plazo queda contrarrestada por la ampliación de la «prima por plazo» de las tasas a largo plazo. En este entorno, el precio de Bitcoin depende más de las compras marginales y de las posiciones apalancadas que de una demanda sostenida de asignación institucional. El informe de mercado de QCP Group también señala que BTC necesita superar los 87.200 dólares para confirmar la sostenibilidad de la tendencia alcista.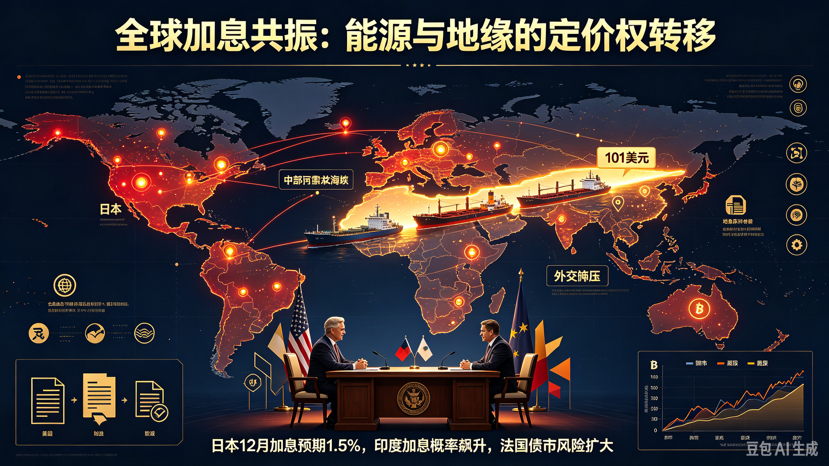
VI. Nueva valoración de los activos chinos y principales aspectos a observar esta semana
El 8 de octubre, los mercados de acciones A de China continental y de Hong Kong reanudarán sus operaciones tras las vacaciones del Día Nacional, y también volverá a abrirse el canal de negociación Stock Connect entre China continental y Hong Kong. Antes de las vacaciones, los activos chinos ya habían incorporado parcialmente las expectativas optimistas sobre la cumbre entre China y Estados Unidos, pero durante el receso el entorno macroeconómico mundial cambió de forma significativa: los rendimientos de los bonos del Tesoro de EE. UU. se mantuvieron elevados, la situación entre Estados Unidos e Irán no mostró señales de distensión y el crudo Brent se mantuvo por encima de los 100 dólares. Esto significa que, al reanudarse las operaciones el 8 de octubre, los activos de riesgo chinos se enfrentarán a un «ajuste a la baja compensatorio» por el cambio en las condiciones de liquidez externa. El tipo de cambio del renminbi, las acciones chinas cotizadas en Hong Kong y las materias primas estrechamente vinculadas a la demanda china podrían experimentar ajustes compensatorios.
Marco de los principales aspectos a observar esta semana:
Primero, la forma de la curva de rendimientos de los bonos del Tesoro de EE. UU. importa más que su nivel absoluto. Si el rendimiento a 2 años baja mientras los de 10 y 30 años siguen subiendo, se intensificará la contracción de la liquidez para los activos de riesgo; si los tres caen al mismo tiempo, las presiones a corto plazo se aliviarán.
Segundo, la sincronía entre el oro y los rendimientos de los bonos del Tesoro de EE. UU. Actualmente, el oro oscila en el rango de 4.150 a 4.200 dólares, presionado por los elevados rendimientos y la fortaleza del dólar. Pero si sube contra la corriente mientras los rendimientos siguen aumentando, significará que el mercado ha empezado a valorar de forma efectiva los riesgos de la deuda soberana y que el apetito por el riesgo a escala mundial se enfrenta a una reevaluación sistémica.
Tercero, si el crudo Brent logrará caer de forma sostenida por debajo de los 95 dólares. Esto no solo afecta a la trayectoria de la inflación, sino también a si se moderará la valoración de los riesgos geopolíticos en Oriente Medio.
Cuarto, el resultado de la prueba que Bitcoin está haciendo de la resistencia de 87.200 dólares. En un entorno de liquidez escasa, que supere o no este nivel determinará la dirección a corto plazo. Si Bitcoin logra mantenerse por encima de ese nivel mientras siguen subiendo los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo, indicará que el mercado cripto está desarrollando una lógica de valoración independiente del entorno tradicional de tasas de interés; de lo contrario, confirmará que el entorno de altos rendimientos sigue lastrando el apetito por el riesgo.
Esta semana no se publicarán datos económicos de gran relevancia, pero «sin datos» no significa «sin riesgos». La interacción entre las tres variables —el mercado de bonos, la energía y la geopolítica— podría determinar la dirección a corto plazo de los activos de riesgo más que cualquier informe económico. La liquidez se está redistribuyendo silenciosamente y, a menudo, el mercado ya ha terminado de ajustar los precios antes de darse cuenta de ello.#Drift黑客受害者启动索赔 #Solana代币化股票9月交易量破44亿美元 #比特币现货ETF三季度净流入63.4亿美元 #以太坊验证者退出队列增392% #IMF拨款萨尔瓦多并豁免超额购BTC $BTC


