

En el saldo quedan 1 000 USDC, y los activos que respaldan estos tokens pueden generar ingresos por intereses. ¿A quién le corresponden? La respuesta determina cómo interpretar las noticias sobre alianzas entre exchanges, recompensas más altas y la lucha por el saldo en dólares que tienes. El titular de una stablecoin, el accionista de su emisor y el participante en un programa de recompensas tienen derechos económicos distintos, aunque en los tres casos pueda aparecer en pantalla el nombre de Circle o USDC.
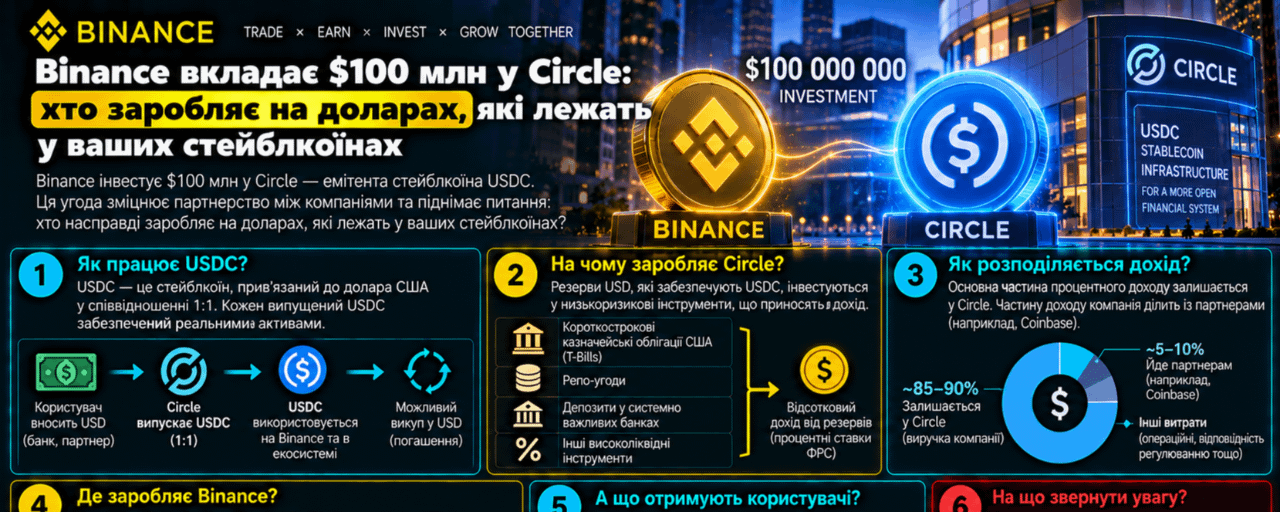
El 22 de septiembre de 2026, Circle y Binance anunciaron un nuevo acuerdo comercial de cinco años destinado a ampliar el acceso a USDC, especialmente en los mercados emergentes. Binance también invirtió 100 millones de dólares en acciones de clase A de Circle mediante una colocación privada. Se trata de una inversión en la empresa. Por sí sola, no supone emitir 100 millones de USDC, añadir esa cantidad a las reservas del token ni repartir dinero entre sus titulares.
Mi conclusión sobre este acuerdo es que cada vez resulta más útil analizar las stablecoins como un negocio en torno a los saldos de los usuarios. A los participantes no solo les importa la transferencia, sino también dónde queda el dinero después, qué pares de negociación lo utilizarán y quién pagará por captar al cliente. Para el titular del token, la pregunta práctica es más sencilla: ¿cuánto recibiré después de todos los costes y podré utilizar el dinero cuando lo necesite?
A principios de octubre, esta competencia se manifiesta de forma concreta. Binance anunció que prolongaría la campaña de recompensas para los titulares elegibles de USD1 a partir del 2 de octubre a las 00:00 UTC, es decir, a las 03:00 en Kyiv. Las condiciones de la primera fase establecen pagos semanales en tokens WLFI. Se trata de otra stablecoin y de un programa aparte, pero el ejemplo viene al caso: el saldo en dólares y el activo en el que se recibe la recompensa pueden no coincidir. Las condiciones de esta promoción no se pueden aplicar a USDC.
Para entender la economía, separemos tres flujos. El primero es el dinero que se recibe a cambio de emitir nuevos tokens y que constituye el respaldo. El segundo son los ingresos generados por la inversión de los activos de reserva. El tercero son los pagos al usuario conforme a un programa específico. Puede haber vínculos comerciales entre estos flujos, pero que se contabilicen en la misma moneda no significa que sean una misma obligación de pago.
Circle describe las reservas de USDC como separadas de los fondos operativos de la empresa. Incluyen depósitos bancarios, letras del Tesoro de EE. UU. a corto plazo y operaciones de reporto inverso respaldadas por valores del Tesoro. La página de transparencia indica que las reservas se divulgan semanalmente y que su suficiencia se confirma de forma independiente cada mes. Esta información se refiere al respaldo, no a una tasa de rendimiento personal para quienes poseen USDC.
Las condiciones públicas de USDC para usuarios fuera del Espacio Económico Europeo indican expresamente que el titular del token no tiene derecho a intereses ni a otros ingresos procedentes de las reservas; USDC no genera por sí mismo una recompensa en forma de intereses. Para los usuarios del EEE se aplican documentos distintos. Por eso, cuando se habla del «rendimiento de USDC», hay que aclarar quién paga, por qué concepto, bajo qué reglas y con qué riesgos adicionales.
Imaginemos un emisor hipotético con reservas de 1 000 millones de dólares y un rendimiento bruto medio del 4 % anual. Si el volumen de reservas no cambia, eso equivale a 40 millones de dólares al año antes de gastos. Si el rendimiento baja al 3 %, los ingresos se reducen a 30 millones. Ninguna de esas cantidades aparece automáticamente en los monederos de los titulares de tokens. Es un modelo didáctico, no el rendimiento actual de las reservas de Circle ni una previsión de sus beneficios.
Ni siquiera para el emisor los ingresos brutos equivalen a ganancias. Hay que pagar la distribución del producto, la tecnología, el personal y otros costes operativos. En el comunicado de septiembre consultado no se reveló qué proporción de los ingresos recibirá Binance en virtud del nuevo acuerdo. Sería un error inventar esa cifra basándose únicamente en el importe de la inversión: comprar acciones y pagar comercialmente por la distribución son operaciones distintas.
La magnitud de la diferencia se aprecia en los resultados de Circle del segundo trimestre de 2026, publicados el 5 de agosto. Los ingresos de las reservas fueron de 668 millones de dólares; los gastos totales de distribución, transacciones y otras partidas pertinentes, de 412 millones; y el beneficio neto, de 48 millones. La empresa explicó que el volumen medio de USDC en circulación aumentó un 25 % interanual, pero que la disminución de 66 puntos básicos en el rendimiento de las reservas moderó parcialmente ese efecto. Son datos de abril a junio, no el resultado del acuerdo de septiembre.
No hay que restar 412 a 668 y llamar al resultado de 256 millones beneficio neto. El informe también incluye otros ingresos, gastos operativos y el resto de las partidas. Lo importante para el lector es la idea general: una parte considerable de la economía de una stablecoin se sitúa entre el emisor y los canales a través de los que se utiliza. La popularidad de un token puede crecer más rápido que los beneficios de la empresa, y los beneficios de la empresa pueden aumentar sin que eso implique un incremento automático de los pagos a los titulares del token.
También hay que leer el contexto de los tipos de interés teniendo en cuenta las fechas. El 16 de septiembre, la Reserva Federal elevó el rango objetivo del tipo de los fondos federales en 0,25 puntos porcentuales, hasta el 3,75–4,00 %. Este es un tipo de política monetaria, no la TAE prometida por un producto cripto. No se puede utilizar mecánicamente como rendimiento de todas las reservas: la cartera se actualiza gradualmente y los activos tienen distintos vencimientos y condiciones.
En nuestro modelo hipotético, pasar del 4 % al 3 % supone perder una cuarta parte del flujo bruto de intereses si las reservas se mantienen constantes. Para volver a generar 40 millones de dólares al 3 %, se necesitarían aproximadamente 1 333 millones de dólares en reservas: 40 millones ÷ 0,03. Es decir, un aumento de alrededor del 33,3 %. Por eso, la facilidad de uso, los socios y la estabilidad de los saldos pueden ser tan importantes para el emisor como la tasa. Esta es una conclusión aritmética derivada del modelo, no una estimación de los planes de Circle.
Para el usuario, el sistema de referencia es otro. La tasa anual anunciada en un banner dice poco si no se conocen el importe, el plazo y la posibilidad de salir. Consideremos una elección totalmente hipotética entre dos programas para tokens denominados en dólares: el actual ofrece un 3 % anual simple y el nuevo, un 5 %. El saldo es de 10 000 dólares y el plazo, de 30 días. Suponemos que las tasas no cambian, que el devengo diario es proporcional, que no hay límites y que el equivalente en dólares del principal se mantiene sin cambios.
Con el programa anterior, la recompensa equivale a 10 000 × 0,03 × 30 ÷ 365 = 24,66 dólares. Con el nuevo, 10 000 × 0,05 × 30 ÷ 365 = 41,10 dólares. La recompensa adicional es de apenas 16,44 dólares al mes. Dos puntos porcentuales se ven llamativos en pantalla, pero esos 16,44 dólares son los que deben cubrir todo el cambio entre productos.
Supongamos que los costes totales de entrada y de la salida prevista equivalen al 0,15 % de los 10 000 dólares iniciales, es decir, 15 dólares, y que las comisiones de red y los cargos fijos suman otros 2 dólares. El coste total del cambio es de 17 dólares. Entonces, el resultado frente a la opción anterior es: 16,44 − 17 = menos 0,56 dólares. En el modelo, consideramos que el saldo principal no cambia y pagamos los costes por separado, para no ocultar la reducción de la base sobre la que se calculan las recompensas.
Esta no es una tarifa de Binance ni una cotización de USDC. Para hacer un cálculo real, hay que utilizar las comisiones disponibles para usted, el precio de ejecución efectivo y las reglas del producto concreto.
Si la diferencia entre las tasas se mantiene en dos puntos porcentuales, el plazo necesario para recuperar esos 17 dólares es 17 × 365 ÷ (10 000 × 0,02) = 31,03 días. Este es solo el punto en que la recompensa adicional iguala los costes del cambio. No compensa el riesgo adicional, el tiempo invertido ni los impuestos. Si la tasa más alta solo está vigente durante una semana, no se puede contar con un cálculo fiable a treinta días.
Para un saldo menor, los costes fijos se notan más. En las mismas condiciones, con 1 000 dólares la recompensa adicional durante 30 días sería de 1,64 dólares. Los costes serían 1,50 + 2 = 3,50 dólares, lo que arroja una diferencia de menos 1,86 dólares. El plazo para recuperar los costes aumenta a 63,88 días. Una misma TAE puede generar resultados distintos para dos personas solo por el tamaño de la operación.
Otra trampa es la unidad en la que se paga la recompensa. Supongamos que un programa concede una bonificación valorada en 20 dólares, pero la paga en otro token. Si su precio cae un 15 % antes de venderlo, su valor de mercado será de 17 dólares antes de la comisión de venta. Mientras tanto, la stablecoin principal puede seguir cerca de su paridad. Ese 15 % es una hipótesis del ejemplo, no una previsión sobre WLFI ni sobre ningún otro activo.
Por eso distingo tres cifras: las unidades de bonificación acumuladas, su valoración en la interfaz y el importe real que se obtiene tras venderlas. Para compararlas con una alternativa se necesita la tercera cifra o una estimación claramente identificada de su valor futuro al venderlas. Anualizar una promoción de corta duración no demuestra que se pueda repetir durante todo el año en las mismas condiciones. Y transferir una stablecoin a un modo de margen solo para obtener una bonificación implica añadir una tarea distinta: gestionar posiciones.
Hay otra diferencia que la cómoda expresión «1:1» oculta. Circle Mint está destinado a clientes institucionales y operaciones de gran volumen; la documentación de Circle indica explícitamente que el servicio no está dirigido a particulares ni a pequeñas instituciones. Para los usuarios minoristas, la empresa ofrece acceso a través de una red de proveedores. Por tanto, hay que comprobar por separado el respaldo del token y la ruta concreta que usted utiliza para recibir dólares en una cuenta bancaria.
La diferencia se aprecia fácilmente en otro ejemplo hipotético. Es necesario vender urgentemente 10 000 tokens y el precio disponible es de 0,997 dólares por unidad. El importe obtenido es de 9 970 dólares antes de comisiones. La desviación respecto al valor nominal de referencia es de 30 dólares, o un 0,3 %. Este no es el precio actual de USDC, ni un nivel técnico de soporte, ni una suposición sobre una escasez de reservas. Es una prueba de sensibilidad al precio de ejecución.
En este modelo, treinta dólares superan los 16,44 dólares adicionales que justificaban el cambio mensual a una tasa más alta. Pero de ahí no se desprende una recomendación universal de vender o esperar. Si se necesita el dinero de inmediato, esperar también tiene un coste. Si es posible posponer la salida, hay que evaluar las causas de la desviación y las rutas disponibles, en vez de confiar en que cualquier precio necesariamente volverá a la paridad.
La calidad de las reservas, la solvencia del intermediario y la disponibilidad de su cuenta son tres aspectos distintos que hay que comprobar. Tener reservas completas no garantiza que una plataforma de intercambio, un banco o una red funcionen sin interrupciones. La confirmación independiente de las reservas tampoco implica una supervisión continua de cada operación de los usuarios. Se refiere a un objeto de revisión y a unas fechas de presentación de informes determinados; no permite inferir una garantía sobre el plazo concreto de su retirada.
Aquí es precisamente donde conviene prestar atención a las limitaciones de los datos. Al consultar la página pública de transparencia de Circle, la fecha de composición de las reservas que aparecía era el 24 de septiembre de 2026, pero algunos campos numéricos no se mostraban en el texto disponible. Por eso no doy una cifra de reservas «a día de hoy» que no haya podido verificar ni la sustituyo por datos trimestrales. Que la página se haya abierto en una fecha determinada no significa que todos sus datos correspondan al 5 de octubre.
Para decidir qué hacer con un saldo concreto, anotaría cinco cosas: para qué se necesita el dinero, cuándo podría hacer falta, dónde termina la ruta de salida, cuánto cuesta el ciclo completo y quién es responsable de la recompensa. Si el objetivo es pagar un gasto dentro de una semana, el plazo de acceso puede importar más que la diferencia entre tasas anuales. Si el saldo se destina a operar, cobran importancia la disponibilidad del par que se necesita y el coste de ejecución de una orden habitual para usted.
Del mismo modo, repartir el saldo entre dos tokens no necesariamente diversifica todos los riesgos. En una cartera hipotética, la mitad del dinero está en una stablecoin A y la otra mitad, en una B, pero ambas partes se mantienen en la misma plataforma. Un problema de acceso a esa plataforma puede afectar a las dos. Esto no es un argumento a favor de un método de custodia concreto: un monedero de autocustodia, en cambio, requiere controlar las claves, las direcciones y las redes. Hay que nombrar el riesgo que realmente se está reduciendo.
Para hacer un seguimiento hasta finales de octubre, propongo tres escenarios hipotéticos sobre la evolución de los servicios relacionados con las stablecoins. Describen la utilidad para el usuario, no una previsión del precio de USDC o de las acciones de Circle. Aquí, «alcista» y «bajista» significan una mejora o un deterioro de las condiciones de uso. No asigno probabilidades: faltan datos sobre la ejecución del nuevo acuerdo comercial para hacer una estimación fundamentada.
Escenario base: las alianzas amplían gradualmente el uso, pero el beneficio depende del importe y de la ruta, y los programas de recompensas siguen siendo productos independientes. Para que este escenario se mantenga, deben funcionar los canales de entrada y salida sin un deterioro persistente del coste total de las operaciones. Habrá que pasar a otro escenario si se confirma una reducción considerable de los costes para el usuario habitual o, por el contrario, si se imponen restricciones de acceso prolongadas.
Escenario alcista: la competencia aporta al usuario un beneficio cuantificable: un ciclo completo más barato, un mejor precio disponible para su volumen o más rutas adecuadas. Consideraré que hay confirmación si se publican las condiciones y se obtiene un resultado práctico repetible, no solo un gran fondo de premios. El escenario queda descartado si la ventaja desaparece después de las comisiones, solo está disponible durante poco tiempo o exige asumir un riesgo que el usuario no tenía previsto.
Escenario bajista: las recompensas se vuelven menos atractivas, salir se encarece o se retrasa, y los usuarios se ven obligados a cambiar la ruta de acceso a su dinero. Las condiciones para que se materialice son un deterioro confirmado de las reglas o de la ejecución de las operaciones; un titular sobre un problema no basta por sí solo. Para descartar este escenario, se necesita restablecer el acceso y normalizar los costes reales. Un nuevo bono promocional no resuelve el problema si no se restablece la función principal del dinero.
El acuerdo entre Binance y Circle muestra el valor que tiene para las plataformas financieras el saldo en dólares de un usuario. Sin embargo, cada persona debe evaluar su beneficio a su propia escala: no en millones de inversión corporativa, sino en dólares después de los costes, días hasta la salida y condiciones para recibir la recompensa. En nuestro ejemplo, la tasa más alta salió perdiendo debido a los 17 dólares de costes. Este es el cálculo que conviene hacer antes de pulsar el botón para cambiar.
Mi tesis principal es que una stablecoin permite mantener y transferir valor denominado en dólares, mientras que el derecho a obtener ingresos depende de la estructura específica de cada producto. Una alianza puede hacer más cómodo ese uso. Los ingresos de las reservas pueden fortalecer el negocio del emisor. El beneficio personal solo se produce cuando las reglas concretas, el coste de las operaciones y el plazo que usted necesita juegan a su favor.
Este material es de carácter educativo y no constituye una recomendación de inversión personalizada. Las tasas, los costes y los precios de ejecución utilizados con fines didácticos están expresamente identificados como hipotéticos; los cálculos no tienen en cuenta la situación fiscal individual.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком