

Guía macroeconómica global del 5 al 11 de octubre: vacío de datos macroeconómicos, aplazamiento de las subidas de tipos y el mercado de bonos no cede. ¡Del enfriamiento del empleo en EE. UU. a una prueba de resistencia de la deuda soberana global!
La semana pasada, el vicepresidente de la Reserva Federal y el presidente de la Fed de Nueva York se pronunciaron. La revisión a la baja del PCE y el enfriamiento de los datos de empleo, junto con otros factores, hicieron caer considerablemente la probabilidad de una segunda subida de tipos en octubre.
La principal contradicción del mercado ha pasado de si habrá una subida de tipos en octubre a esta pregunta: si la Fed pausa las subidas, ¿por qué los rendimientos de los bonos globales a largo plazo siguen sin bajar?
Primera línea de análisis: la segunda subida de tipos de octubre se ve interrumpida por el PCE y las nóminas no agrícolas: #美联储10月加息概率降至17%
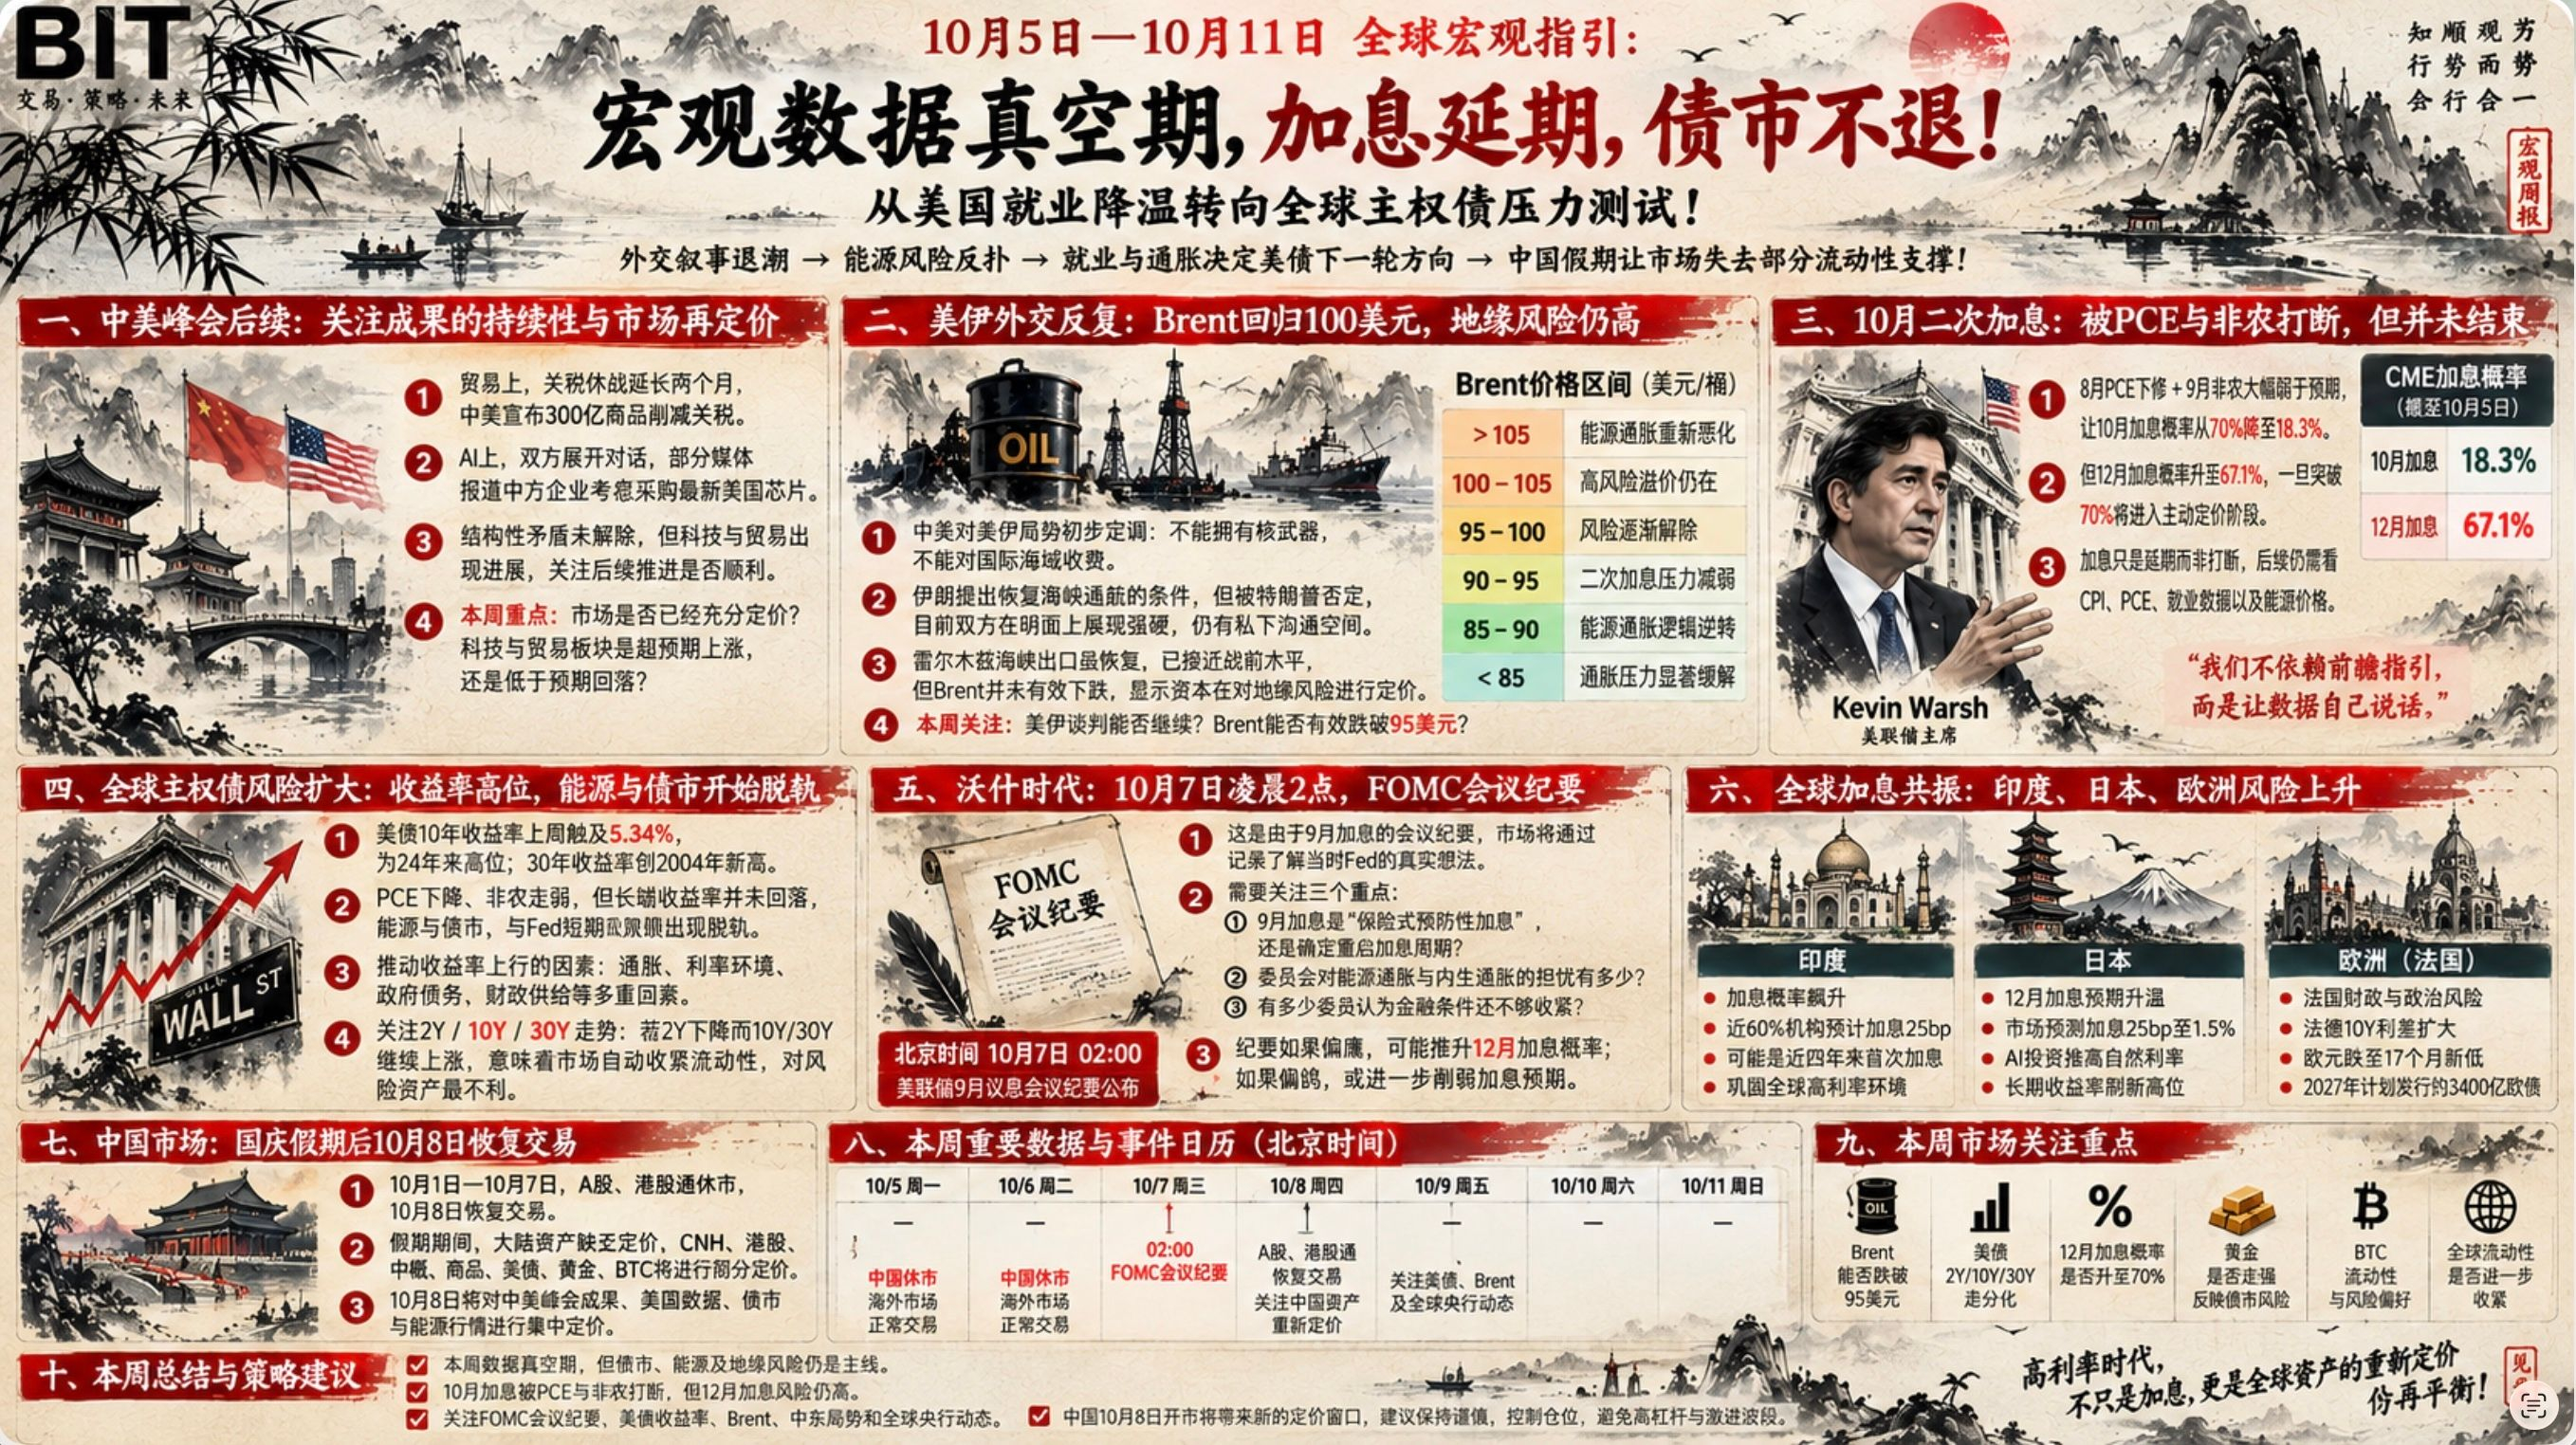
La semana pasada, la revisión a la baja del PCE de agosto y unas nóminas no agrícolas muy por debajo de lo previsto redujeron el margen de maniobra de la Fed para subir los tipos. Como resultado, la probabilidad de una subida en octubre cayó al 18,3%.
Sin embargo, todavía no podemos adoptar una visión optimista sobre los tipos de interés. Que haya disminuido la probabilidad de una subida en octubre no significa que la Fed no vaya a seguir subiéndolos más adelante; al mismo tiempo, la probabilidad de una subida en diciembre ha aumentado al 67,1%.
La probabilidad de una subida en diciembre acaba de salir de una fase de incertidumbre en torno al 50% y todavía no se ha incorporado plenamente a los precios. Si los datos posteriores la elevan al 70%, muchas instituciones tendrán que anticipar e incorporar esa subida a sus precios y operaciones.
Por tanto, por ahora la subida de tipos solo se ha aplazado, no se ha detenido por completo. Para ponerle fin, habrá que ver si los próximos datos del CPI y el PCE siguen subiendo o se mantienen persistentes, si los datos de empleo continúan debilitándose y si los precios internacionales de la energía pueden volver a la normalidad.
Segunda línea principal: a las 2 de la madrugada del 7 de octubre se publicarán las actas de la reunión de septiembre de la Fed. ¿Por qué subió los tipos en septiembre?
Estas actas han cobrado más importancia debido a la subida de tipos. El mercado las analizará para entender qué pensaba entonces la Fed. Las dos respuestas que más busca son:
1. ¿Por qué subió los tipos la Fed en ese momento?
2. ¿Cuánto creía entonces la Fed que aún debía subir los tipos?
Por eso, al publicarse estas actas habrá que prestar atención a tres aspectos clave.
a. ¿La subida de tipos de septiembre fue una «subida preventiva por precaución» o confirmó la reanudación del ciclo de subidas?
b. ¿Cuánto preocupa al comité la inflación energética y la inflación subyacente?
c. ¿Cuántos miembros creen que las condiciones financieras todavía no son lo suficientemente restrictivas?
Si el mercado encuentra estas respuestas en las actas, cambiarán las probabilidades de una subida en octubre y en diciembre. Si las actas son aún más agresivas que las declaraciones de Waller en septiembre, las probabilidades de subidas en octubre y diciembre también volverán a cambiar. No se puede dar por seguro mientras la probabilidad no supere el 90%.
Tercera línea principal: vacío de datos macroeconómicos; la evolución del mercado de bonos durante la publicación de las actas de la Fed será clave para los activos de riesgo.
Desde finales de septiembre, la evolución de los bonos globales a largo plazo se ha ido desviando de la del Brent. Esto apunta a una señal peligrosa: la inflación prolongada provocada por la energía está acelerando el repunte de la inflación subyacente.
Los rendimientos de los bonos soberanos de Estados Unidos, Alemania y Japón llevan marcando máximos de varias décadas. Los factores que impulsan los rendimientos del mercado de bonos han pasado de ser un factor único, la energía, a una combinación compleja de inflación, tipos de interés, deuda pública y oferta fiscal, entre otros. Esto hace mucho más difícil controlar los rendimientos.
La semana pasada, el rendimiento de los bonos del Tesoro estadounidense a 10 años tocó el 5,34%, su nivel más alto desde 2024. Al mismo tiempo que se disparaba el rendimiento a 10 años, el PCE bajaba, las nóminas no agrícolas quedaban por debajo de las expectativas y la probabilidad de una subida de tipos en octubre caía desde un máximo del 70% hasta alrededor del 20%. Según la lógica habitual, el rendimiento de los bonos del Tesoro debería haber bajado.
Esto significa que los rendimientos del mercado de bonos no solo se han desvinculado de la evolución de la energía, sino también, a corto plazo, de la política de la Fed.
Cuando los riesgos del mercado de bonos dejan de depender de un único factor, la energía, y pasan a deberse a factores complejos, la exposición al riesgo aumenta aún más. En ese contexto, hay que seguir de cerca la evolución del oro. Si el oro acelera su subida, significa que el mercado empieza a preocuparse por los riesgos del mercado de bonos o a reevaluarlos, y busca refugio en el oro.
Cuando el mercado deja de comprar activos de alto rendimiento y sin riesgo, y opta en cambio por el oro, significa que el apetito global por el riesgo debe reequilibrarse y que los riesgos financieros y económicos se están agravando. Aunque esto no necesariamente provocará un desplome inmediato a corto plazo, sin duda hará que la liquidez de riesgo sea aún más cautelosa.
Esta semana seguiremos de cerca la evolución de los bonos del Tesoro estadounidense a 2, 10 y 30 años:
Favorable para los activos de riesgo: bajan los rendimientos a 2 años y también caen los de 10 y 30 años.
Presión sobre los activos de riesgo: bajan los rendimientos a 2 años, pero suben los de 10 y 30 años.
Esto último significa que, aunque la Fed no suba los tipos, el mercado de bonos provocará un endurecimiento automático de la liquidez del mercado. Ese sería el resultado más desfavorable para los mercados de riesgo.
Cuarta línea principal: ha cambiado la dinámica de los precios de la energía. Si la oferta energética no logra contener los precios, ¿cuánto riesgo más tendrá que soportar el mercado?
Por ahora, el Brent sigue rondando los 101 dólares. Antes, incluso Trump y nosotros creíamos, con optimismo, que mejorar la oferta energética bastaría para contener su precio.
Sin embargo, varios informes y datos publicados la semana pasada demostraron que el suministro energético a través del estrecho de Ormuz se está recuperando e incluso se acerca gradualmente a los niveles anteriores a la guerra, pero los precios de la energía no han bajado de forma significativa.
Entonces surge la pregunta: si el problema entre Estados Unidos e Irán no se resuelve, ¿de verdad puede el Brent caer por su cuenta?
Ya he dicho que hay tres factores principales que influyen en los precios de la energía: la situación de la oferta energética, la valoración del capital y los factores geopolíticos. Si la mejora de la oferta energética no logra contener los precios, eso significa que el capital está valorando de forma pesimista la situación geopolítica de Oriente Medio y mantiene los precios elevados.
En cuanto a la situación entre Estados Unidos e Irán, el presidente del Parlamento iraní reiteró el fin de semana que, para reabrir el estrecho, Estados Unidos debe cumplir las siete condiciones planteadas anteriormente. El viernes pasado, el vicepresidente estadounidense Vance ya había celebrado una reunión en Camp David para preparar una nueva evaluación de seguridad sobre Irán y los hutíes.
El ala negociadora de Irán (el presidente del Parlamento, el presidente y el ministro de Exteriores) ha enviado señales agresivas.
El ala negociadora estadounidense (Vance) organiza una reunión de seguridad.
Por ahora, hay que adoptar una perspectiva pesimista sobre la situación en Oriente Medio. Es poco probable que Irán vuelva a ser atacado a corto plazo, antes de las elecciones de medio mandato de noviembre. Sin embargo, si durante este periodo Estados Unidos continúa con las sanciones económicas y la presión diplomática, la evolución del Brent se verá perjudicada.
Irán apuesta a que podrá tomar un respiro tras una contundente derrota de Trump en las elecciones de medio mandato, pero el mercado tendrá que soportar más presión. Esta semana, la clave será observar si el Brent logra caer por debajo de los 95 dólares.
Quinta línea principal: se agravan los riesgos en los mercados globales de bonos; la sincronización de las subidas de tipos no ha terminado.
Esta semana se ha disparado la probabilidad de que India suba los tipos. Si India también confirma una subida, se reforzará aún más el efecto de sincronización global de las subidas de tipos. Esto significa que la historia de los tipos altos dejará de ser exclusivamente estadounidense y se convertirá en un fenómeno global.
El riesgo de que Japón siga subiendo los tipos ha aumentado aún más. Después de que se debilitara la probabilidad de una subida de tipos en Estados Unidos en octubre y se aplazara hasta diciembre, el riesgo de una subida en Japón ha aumentado. Actualmente, el mercado prevé que el Banco de Japón suba los tipos 25 puntos básicos en diciembre, hasta el 1,5%.
Ha surgido una nueva fuente de riesgo en Europa: Francia. Los problemas fiscales y los riesgos políticos de Francia están agravando los riesgos en el mercado de bonos de toda Europa, y el euro ha caído a su nivel más bajo en 17 meses.
Sexta línea principal: los mercados financieros chinos reanudarán sus operaciones el 8 de octubre.
Tras las largas vacaciones por el Día Nacional, los mercados reanudarán sus operaciones el 8 de octubre. Los activos relacionados —el CNY, las acciones de Hong Kong, los activos internacionales, los bonos del Tesoro estadounidense, las materias primas internacionales, el oro y BTC— volverán a valorarse.
Para los activos de riesgo, el regreso de la liquidez es algo positivo. Además, el mercado podría volver a ajustar sus expectativas sobre la cumbre entre China y Estados Unidos previa a las fiestas. Más importante aún, la liquidez de riesgo relacionada con China volverá a valorarse en función de los cambios del entorno macroeconómico ocurridos la semana pasada.
Resumen de la semana:
Esta semana faltan datos macroeconómicos relevantes. A primera vista, esto parece tener poco impacto en los mercados de riesgo, pero el mercado de bonos, la situación entre Estados Unidos e Irán y el Brent siguen teniendo una gran influencia sobre los activos de riesgo.
Por supuesto, es posible que muchos no perciban el impacto, sobre todo porque la influencia del mercado de bonos en los mercados financieros no es muy evidente. El repunte de los rendimientos restringe la liquidez de riesgo. Esto no provocará una caída brusca inmediata de los precios de los activos de riesgo, pero sí limitará la amplificación de la volatilidad en los mercados financieros.
La semana pasada, #Bitcoin registró varias subidas y caídas bruscas, y las acciones estadounidenses tuvieron rendimientos muy dispares. Todo se debió, en realidad, al debilitamiento de la liquidez causado por los altos rendimientos. La situación entre Estados Unidos e Irán y el Brent podrían tener un impacto más evidente en el mercado. Si los rendimientos a 10 y 30 años siguen disparándose o se mantienen en niveles elevados, y la situación entre Estados Unidos e Irán se deteriora y el precio del Brent se dispara a corto plazo, la volatilidad de los activos de riesgo podría aumentar. Es un riesgo que conviene tener presente al operar a corto plazo.
Además, esta semana hay que seguir de cerca la evolución del oro. Si los rendimientos del mercado de bonos y el oro suben a la vez, habrá que estar aún más alerta ante los riesgos del mercado de bonos.