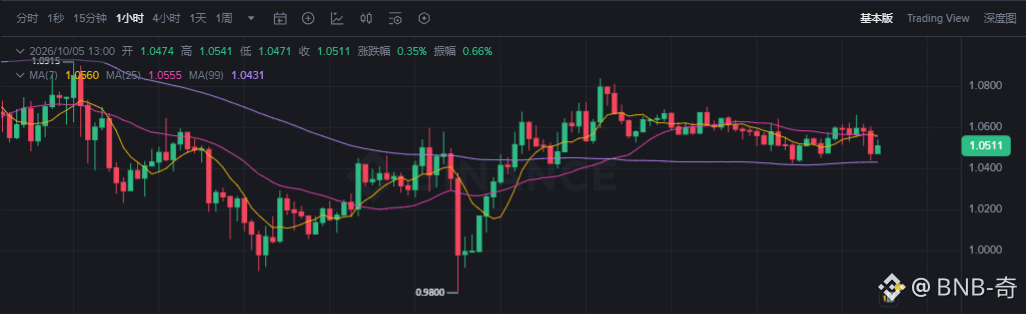
$FIL El precio actual está cerca de 1.05, el análisis técnico a corto plazo es débil, pero el poder de fijación de precios por ahora no favorece claramente a ninguna de las dos partes (ni alcistas ni bajistas). La MA5 ya ha cruzado por debajo de la MA20 formando una “cruz de la muerte”. El histograma del MACD sigue por debajo de la línea cero y el RSI se mantiene cerca de 49.7 en una zona neutral.
Lo que realmente hay que mirar no es la vela de hoy, sino el cambio en la estructura de suministro del 15 de octubre. Ese día finaliza el periodo de devengo de seis años entre Protocol Labs y la Filecoin Foundation.
En estas dos partes de devengo, previamente cada año se liberaban al mercado aproximadamente 66,7 millones de FIL. A esto se suma la recompensa por bloques que aportan los proveedores de almacenamiento, de alrededor de 21,7 millones de FIL; la oferta nueva anual total sería de unos 88,4 millones.
Después de que termine el devengo, la nueva fuente de suministro básicamente se reduce a la recompensa por bloques: cerca de 22 millones de FIL al año. Esto implica una caída de aproximadamente 75%, que es la mayor contracción de suministro desde el lanzamiento de la mainnet.
Lógicamente, hay que separar tres cosas:
Primero, lo que se detiene el 15 de octubre no es “la entrada neta de nuevos suministros” que se destruye, sino que no es una “quema del inventario”. Ese día el circulante no disminuye como resultado.
Segundo, desacelerar la oferta no significa que el precio suba inmediatamente; el efecto dependerá de si el mercado va digiriendo gradualmente, en los meses siguientes, un ritmo de liberación más bajo.
Tercero, la oferta neta final también depende de la destrucción (burn) y del bloqueo por garantía/colateral. Que termine el devengo solo determina el total de emisión, pero no decide por sí solo la deflación.
En el medio plazo, lo importante es si la desaceleración de la oferta puede, durante los meses posteriores, convertirse en cambios en la estructura de las posiciones; no tratar una fecha única como un requisito necesario para que el precio suba.
$FIL