

易琳Ten
153 Publicaciones
易琳Ten
交易是修行,盈利是结果,纪律是信仰。🐺📈
66 Siguiendo
23.2K+ Seguidores
10.1K+ Me gusta
Publicaciones
Todo
Cotizaciones
Vídeos
PINNED
PINNED
易琳Ten
·
--
¿Es lindo☺?
易琳Ten
·
--
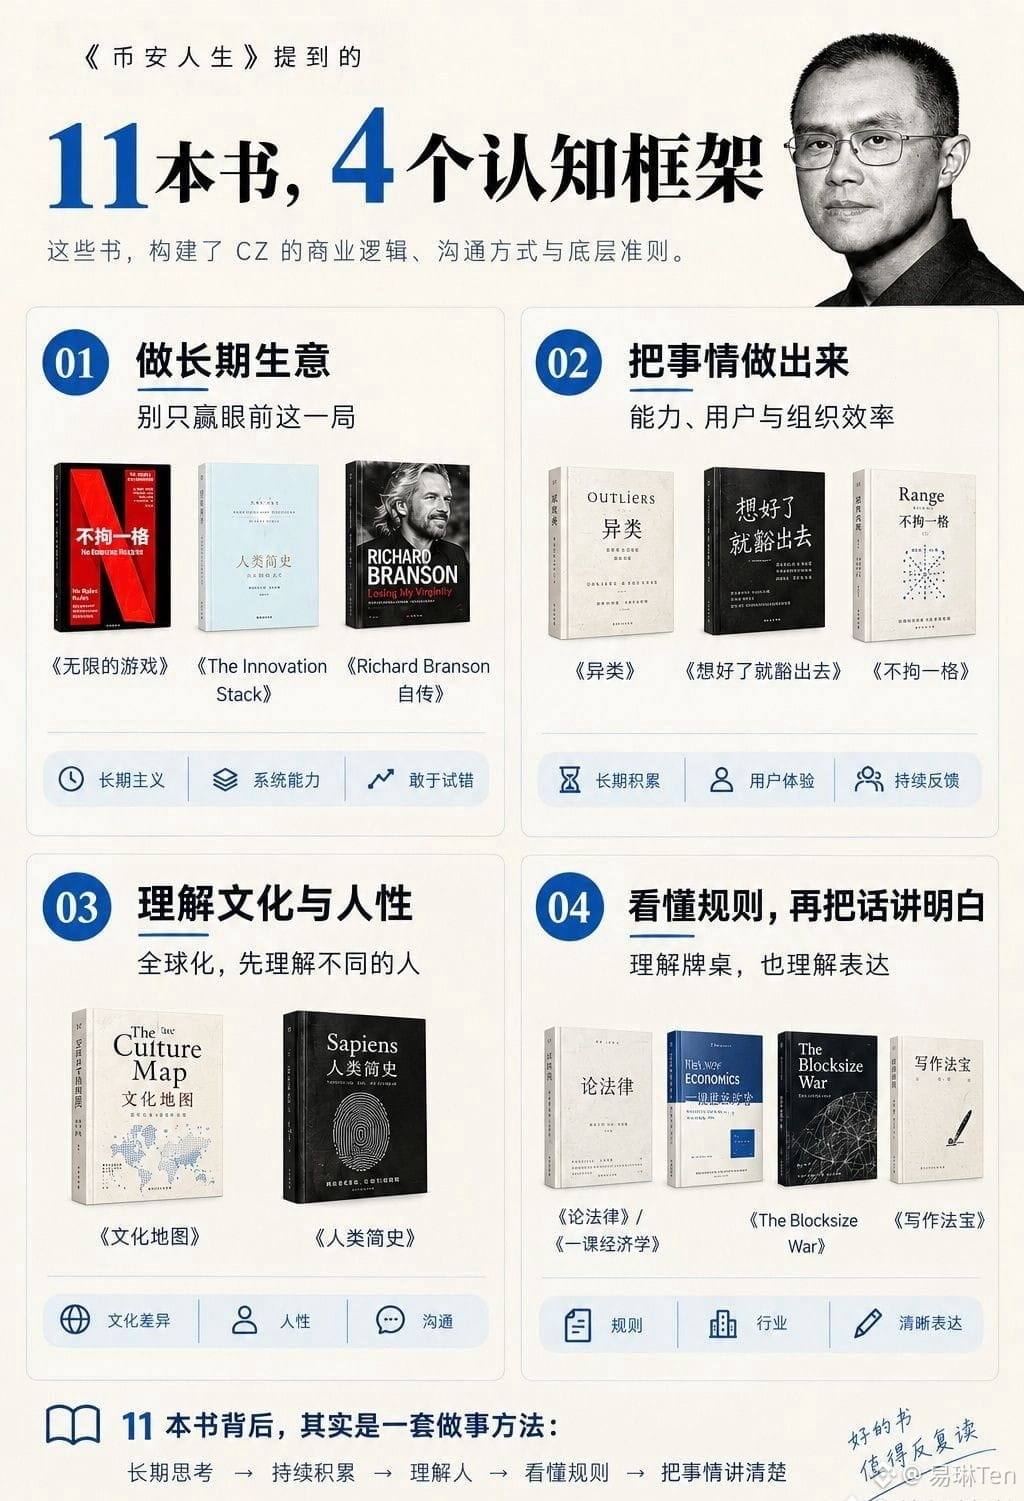
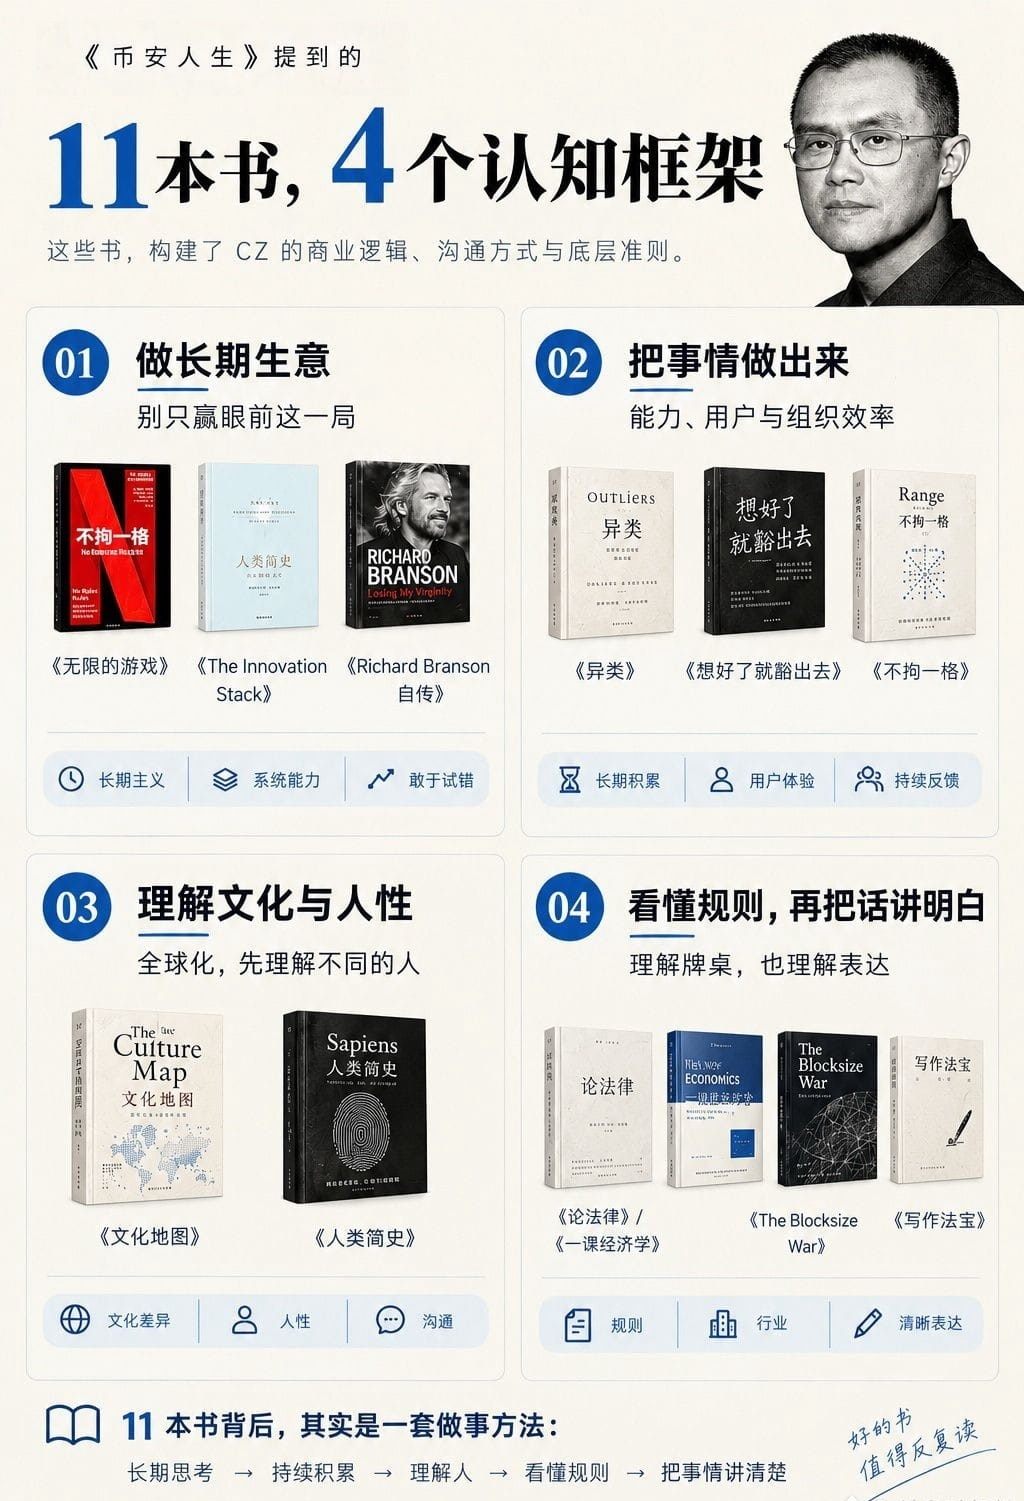
Mira cómo una persona atrapada bajo una presión abrumadora se ordena a sí misma, se calma poco a poco; vale mucho la pena leerlo.

橙子Joyce
·
--
AlcistaTrump está impulsando con fuerza que se firme como ley el horario de verano permanente (Sunshine Protection Act) y se elimine la práctica en EE. UU. de cambiar el reloj dos veces al año (transición entre horario de verano y de invierno).
I. Disputa central: Trump vs. el senador Cotton
Postura de Trump: sostiene que la mayoría de los estadounidenses quiere tener más luz solar por la tarde. Se queja de que cambiar la hora hace que las reuniones empiecen tarde, afecta a la hora de jugar al golf y, además, considera que alargar el día puede reducir la delincuencia. Incluso pidió en Truth Social que la gente llame a los senadores republicanos para oponerse a ese proyecto de ley, en concreto al senador Tom Cotton, con el fin de presionar.
Postura de Cotton: se opone firmemente al horario de verano permanente. Señala que en la historia de EE. UU. se ha intentado el horario de verano permanente en varias ocasiones, pero que en cada caso se tuvo que abandonar debido a que en invierno amanecía demasiado tarde (los niños tendrían que ir a la escuela de noche, y los trabajadores del transporte saldrían a trabajar de madrugada, a oscuras), lo que generaba riesgos para la seguridad.
II. Avance actual del proyecto de ley
Cámara de Representantes: ya aprobó el proyecto de ley el mes de julio.
Senado: hay una gran resistencia y no solo Cotton es parte de la oposición. El senador John Kennedy dijo de forma directa que en el Senado el proyecto “no tiene ninguna esperanza” y que se espera que el líder de la mayoría, John Thune, no lo lleve a votación.
III. Puntos clave de la controversia: eliminar o mantener el cambio de hora
A favor de eliminar el cambio de hora: ajustar el reloj con frecuencia altera el ritmo biológico del cuerpo, incrementa el riesgo cardiovascular y cerebrovascular, y eleva la tasa de accidentes de tráfico.
En contra del horario de verano permanente: la noche invernal demasiado prolongada afecta gravemente la seguridad de los estudiantes en regiones de altas latitudes y de los trabajadores que se desplazan (commuters).
IV. Impacto real para China y para inversores en acciones estadounidenses
Situación actual: desde noviembre hasta marzo del año siguiente, cuando se entra en horario de invierno, el horario de apertura del mercado de valores de EE. UU. pasa de 21:30 (hora de Pekín) a 22:30.
Si se aprueba el proyecto de ley: el horario de negociación del mercado de valores de EE. UU. quedará fijo todo el año de 21:30 a las 04:00 del día siguiente, y los inversores nacionales ya no necesitarán ajustar su rutina ni el ritmo de seguimiento según las estaciones.
$NVDA.US
$SPCX.US
$GOOGL.US
蒋雅琪1368
·
--
Mantén la calma
$BNB 🧧
para poder abrazar la infinita belleza del mundo
$BNB 🧧
para poder abrazar la infinita belleza del mundo
灼见Cryptosighted
·
--
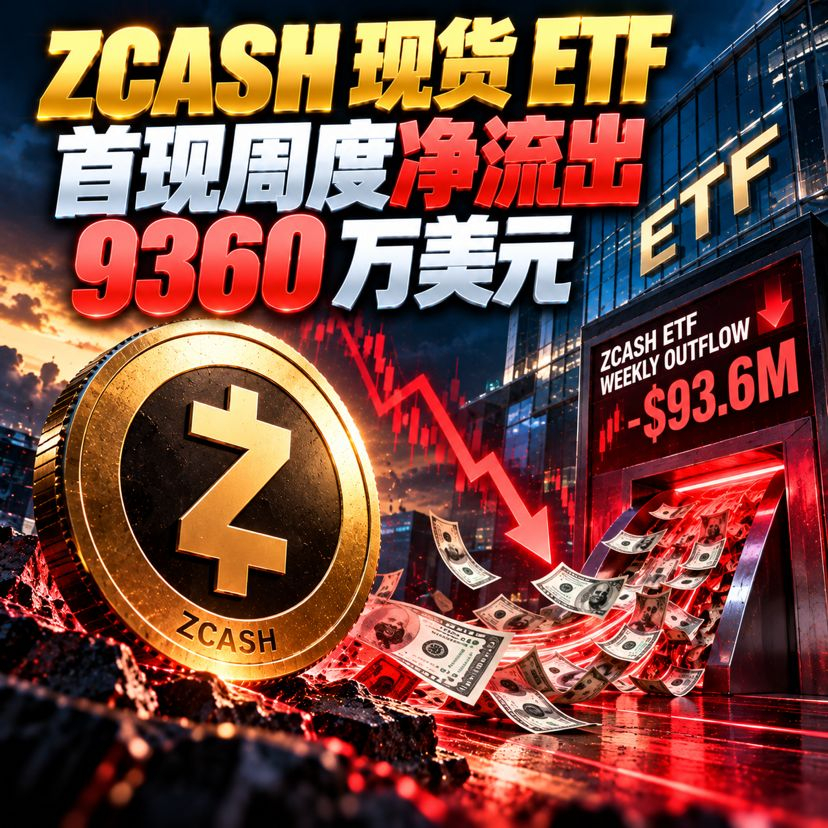
🚨 Zcash ETF al contado, por primera vez aparece una salida neta semanal.
La salida neta de la semana ronda los 93,6 millones de dólares.
Lo realmente digno de debatir no es lo grande que es esa cifra, sino dos palabras:
Por primera vez.
Antes, el capital seguía entrando, reforzando cada vez más la narrativa de ZEC orientada a la institucionalización.
Pero ahora, el dinero ha tocado el freno por primera vez en el marco semanal.
¿Qué significa eso?
💰 ¿El capital de la etapa inicial empieza a realizar beneficios?
🏦 ¿Se enfría la demanda de asignación por parte de las instituciones?
📉 ¿O es simplemente un reajuste normal del capital después de la subida?
Creo que lo más clave ahora no es la subida o bajada de ZEC a corto plazo.
Sino observar si la próxima semana el flujo de capital sigue saliendo.
Si solo es una retirada de una sola semana, puede que sea simplemente un enfriamiento normal.
Pero si durante dos o tres semanas seguidas se vuelve negativo——
entonces el mercado tendrá que replantearse una cuestión:
La historia del capital institucional que impulsaba a ZEC, ¿fue una pausa o ya ha comenzado la reversión?
La primera salida es solo una señal.
La segunda semana, ahí está la respuesta real.
🟢 Si se realizan beneficios, el capital vuelve
🔴 La retirada de las instituciones apenas empieza
¿De qué lado estás?
#BTC #ETH #BNB
奋斗Hustle1688
·
--
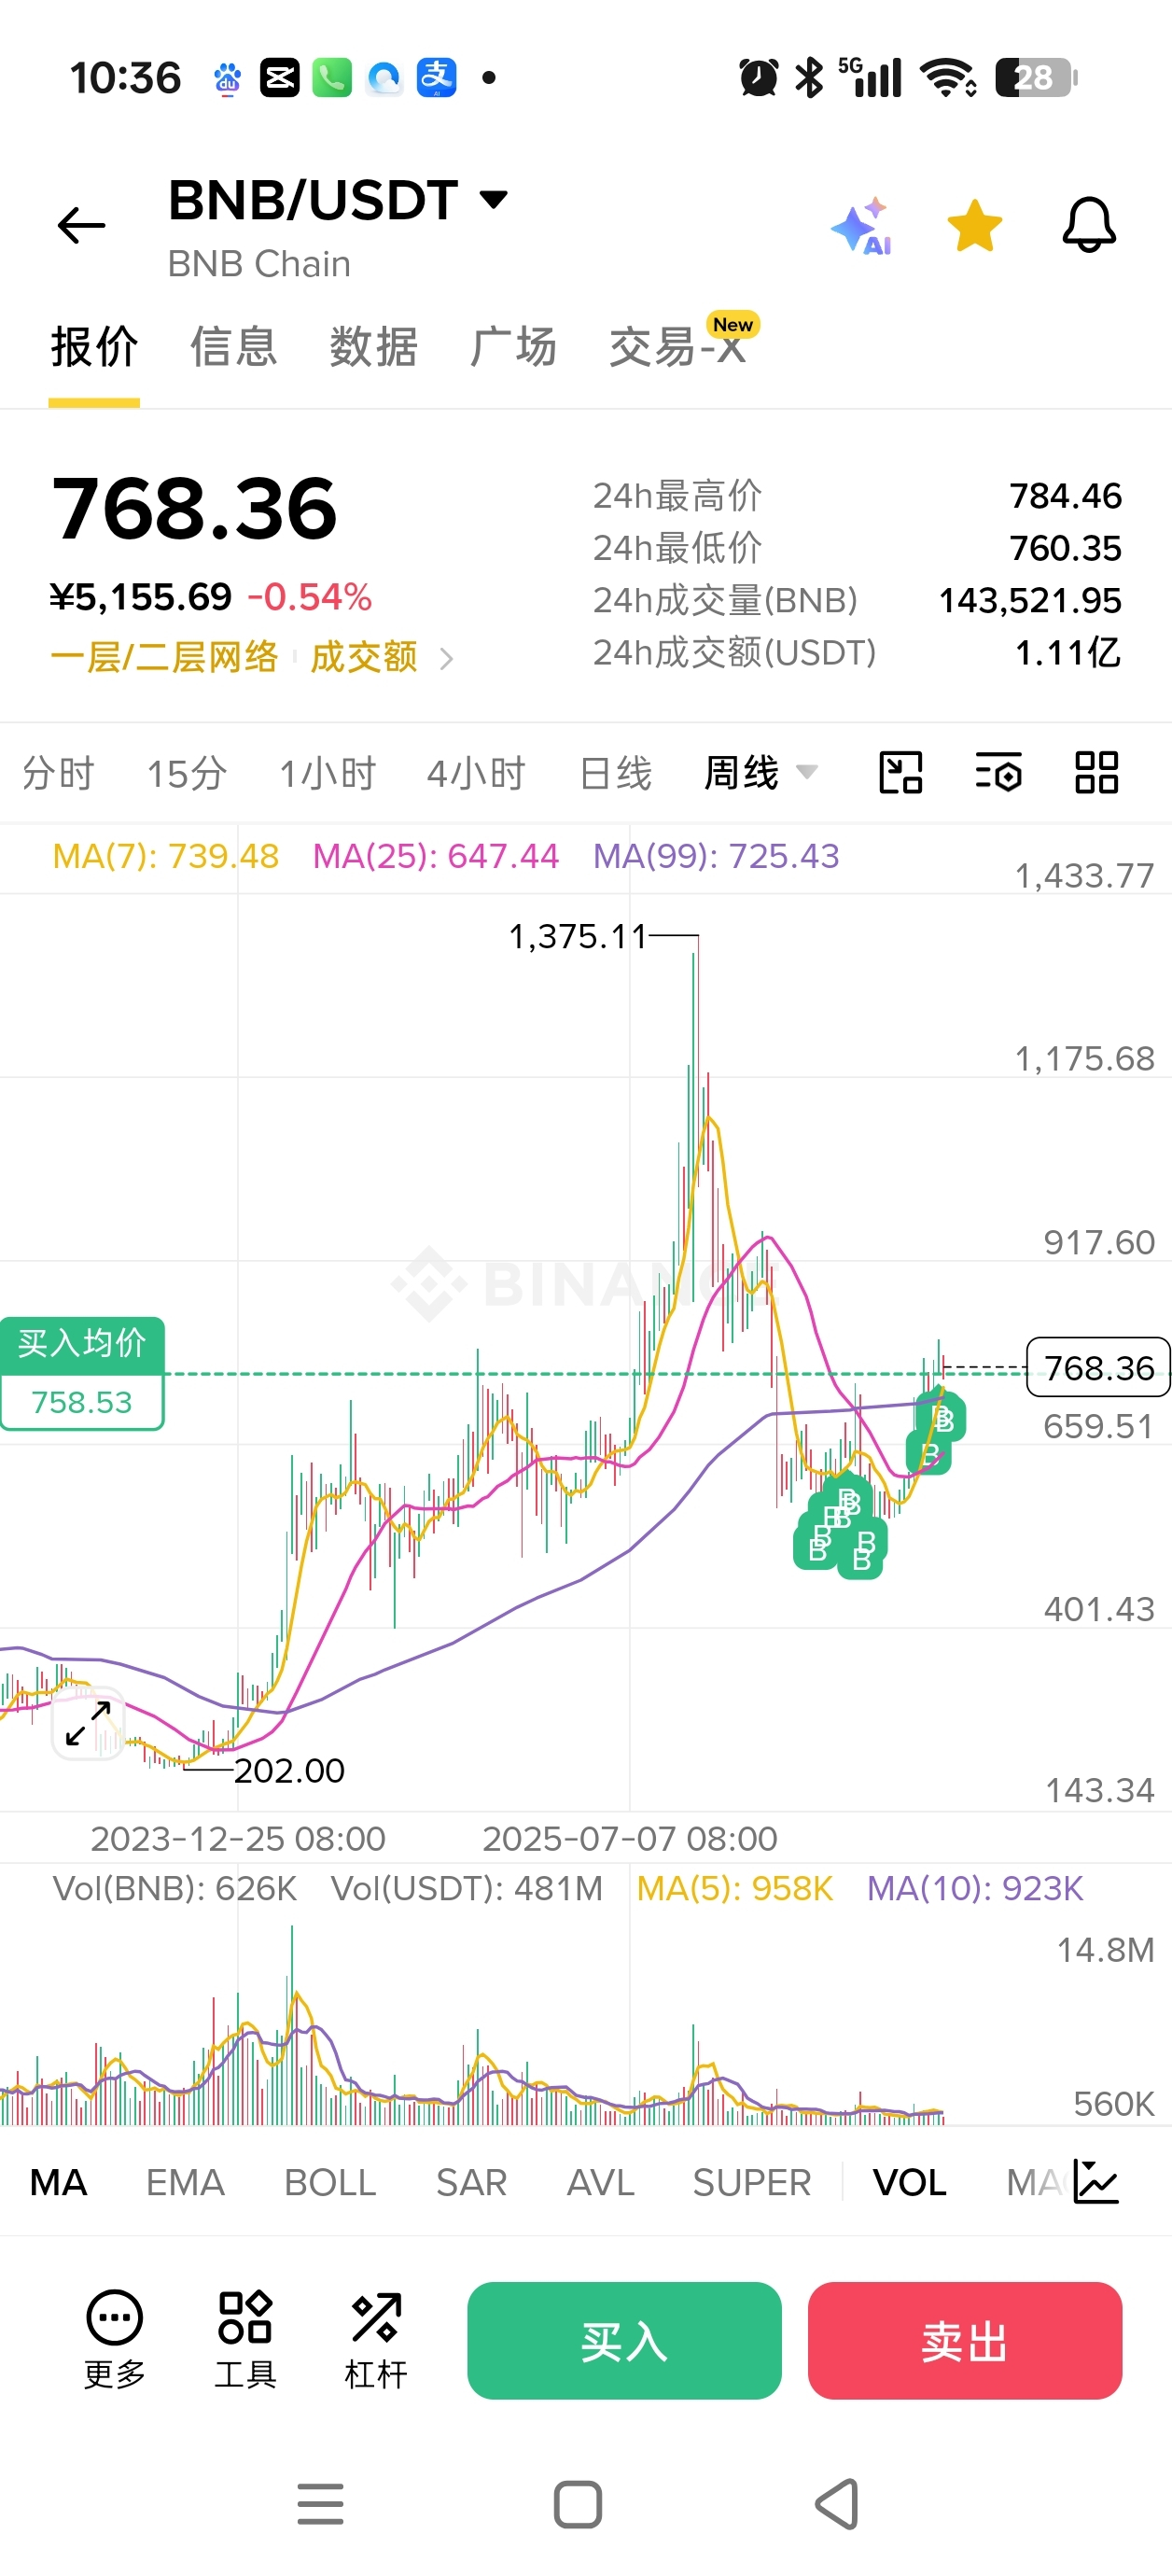
$BNB Para que todos conozcan la base de las ideas en el mundo cripto:
1. Si quieres, en el mundo cripto, controlar el riesgo al máximo y lograr un rendimiento estable, concéntrate primero en las criptomonedas líderes por capitalización. La clave está en elegir entre estos pocos: BTC, ETH, SOL y BNB.
2. Después de elegir el activo, evalúa la tendencia del ciclo grande en marcos temporales amplios y mantén a largo plazo. Un ciclo grande suele tardar 2-3 años; el rendimiento esperado es aproximadamente de 3 a 5 veces.
3. Cuando entiendas el ciclo grande de 2-3 años y quieras amplificar aún más el rendimiento, puedes aprender conceptos básicos de velas (K) o consultar el enfoque de traders con experiencia. Dentro del ciclo grande, haz oscilaciones (trading) de nivel intermedio para pasar de una subida de 3-5 veces a 5-10 veces.
4. Con la premisa de que las perspectivas del ciclo grande son favorables, puedes asignar un pequeño capital para posicionarte en el “líder” potencial de una tendencia (sector) y buscar rendimientos de 10 veces o más.
5. Puntos clave: cuando el ciclo grande esté llegando a su final, realiza el cierre de ganancias a tiempo, asegúrate de “guardar” el beneficio y evita que las ganancias se devuelvan de forma considerable
AbdullRauf
·
--
339+69= ?🎁💐😉
king Gulfam
·
--
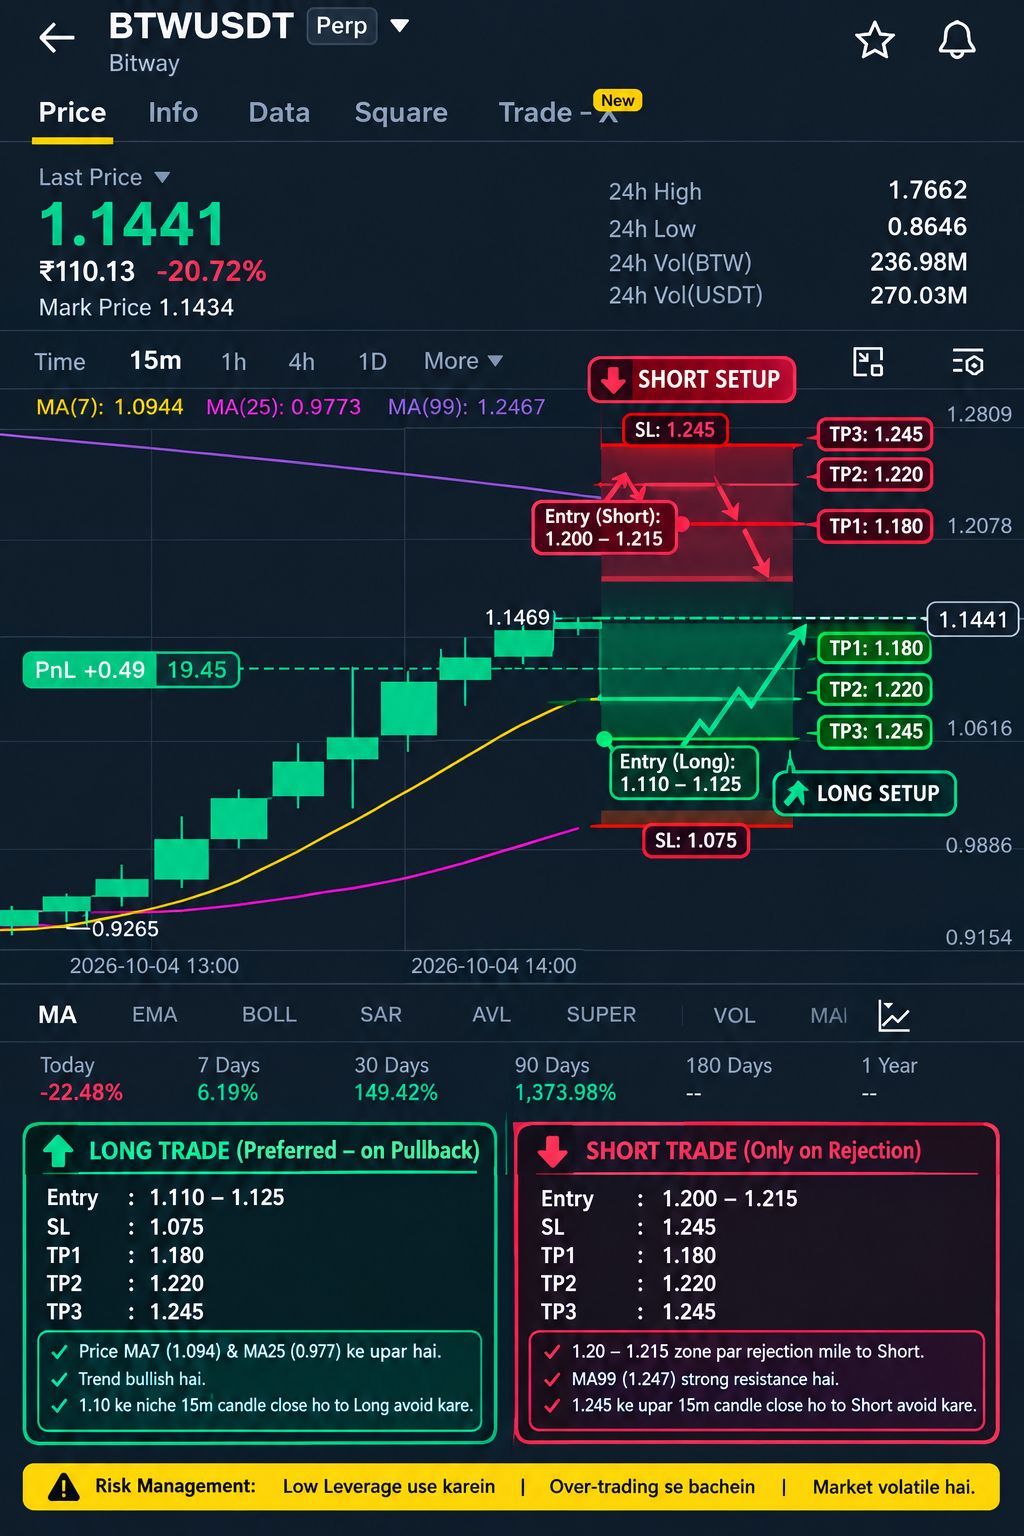
Alcista#Futures_Signals
@BTW/USDT
📈 Configuración Long Preferida
Entrada: 1.110 – 1.125
SL: 1.075
TP1: 1.180
TP2: 1.220
TP3: 1.245 por ahí
👇🏻 ¿Estás listo?
$BTW
$BR
$S
@BTW/USDT
📈 Configuración Long Preferida
Entrada: 1.110 – 1.125
SL: 1.075
TP1: 1.180
TP2: 1.220
TP3: 1.245 por ahí
👇🏻 ¿Estás listo?
$BTW
$BR
$S
拔剑心茫然
·
--
De seguidores a 30.000: sorteamos 10 U en el grupo. ¡Amigos, vengan ya!
Ahmed Ali Nizamani
·
--
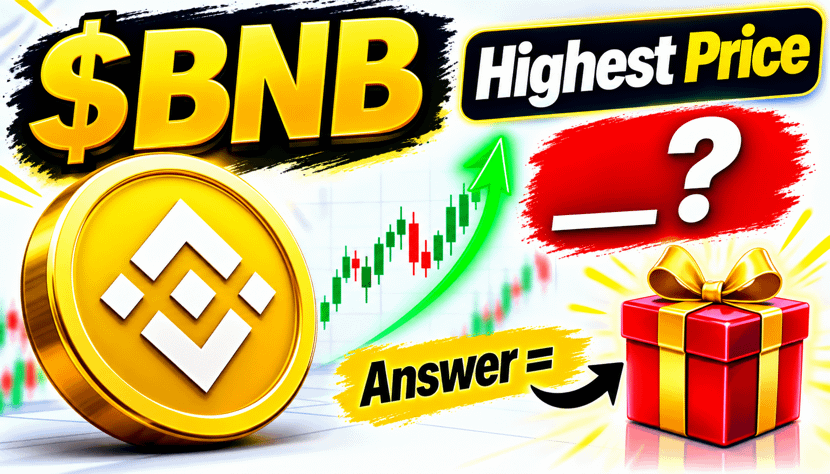
EL MÁXIMO HISTÓRICO DE BNB ES _?
Escribe la respuesta = 🎁🎁🎁🎁🎁🎁🎁
Escribe la respuesta = 🎁🎁🎁🎁🎁🎁🎁
瑾怡Joy
·
--
Concéntrate en ella, 🧧🧧🧧 muchos sobres rojos 🧧🧧🧧, ¡SOL no se termina de reclamar! 🤩🤩🤩
Inicia sesión para explorar más contenidos