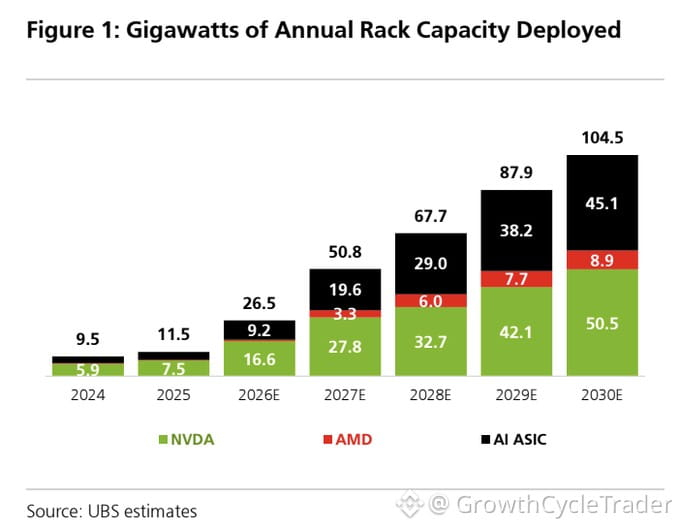
UBS acaba de publicar un gráfico que muestra que la infraestructura de IA está a punto de volverse parabólica.
La capacidad anual de racks para IA se pronostica que explotará de 9,5 GW en 2024 a 104,5 GW para 2030. Eso es un aumento de 11 veces en seis años, con la mayor aceleración ocurriendo después de 2026.
Cada gigavatio de nueva capacidad de racks impulsa la demanda en toda la cadena de suministro: más GPUs, más HBM, más redes, más energía y más refrigeración. Esto no es una historia de una sola acción. Es una apuesta por el “stack”.
$NVDA sigue siendo el ancla. Se espera que su capacidad de racks pase de 5,9 GW en 2024 a 50,5 GW para 2030, capturando cerca de la mitad de toda la nueva infraestructura de IA pese al aumento de la competencia. ¿La razón? El foso de CUDA y la flexibilidad para cargas de entrenamiento.
Pero el cambio real son los ASICs de IA personalizados. UBS ve que la capacidad de chips personalizados alcanzará 45,1 GW para 2030, casi igualando a Nvidia. Hyperscalers como Google, Amazon, Meta y Microsoft están construyendo sus propios chips por costos y eficiencia energética en cargas de trabajo predecibles. Esto no mata a Nvidia: solo crea un carril paralelo.
$AMD también se lleva una porción, proyectada para llegar a 8,9 GW para 2030. Sigue siendo el tercer lugar, pero con un crecimiento importante.
Ahora viene lo interesante. Independientemente de qué chip entre en el rack —Nvidia, AMD o silicio personalizado— el resto del stack igualmente se ve arrastrado.
$MU, $SKHY y Samsung se benefician de la demanda de HBM y de memoria de servidor.
TSMC, ASE y Amkor se benefician de la fabricación y el empaquetado.
Broadcom, Marvell, Credo y Astera Labs se benefician de redes y de interconexiones.
Super Micro, Dell y HPE se benefician del ensamblaje de servidores y racks.
Vertiv, Eaton, Schneider Electric y Modine se benefician de la infraestructura de energía y refrigeración a medida que los racks se vuelven más densos en potencia y la refrigeración líquida se estandariza.
Esto no es una historia de 2025. Es una expansión de varios años con demanda que se va acumulando en memoria, redes, energía, refrigeración y toda la cadena de suministro de IA.
Estoy posicionado a lo largo del stack —memoria, redes, energía, refrigeración y neoclouds. Así es como juegas los ciclos de infraestructura.