El FOMC del 27–28 de octubre ya no es una reunión de subidas con los datos disponibles. Es una pausa, con diciembre todavía abierto. Dos publicaciones hicieron posible eso: el PCE de agosto el 30 de septiembre y las nóminas de septiembre el 2 de octubre.
La inflación se enfrió durante el mes. No se enfrió hasta el objetivo.
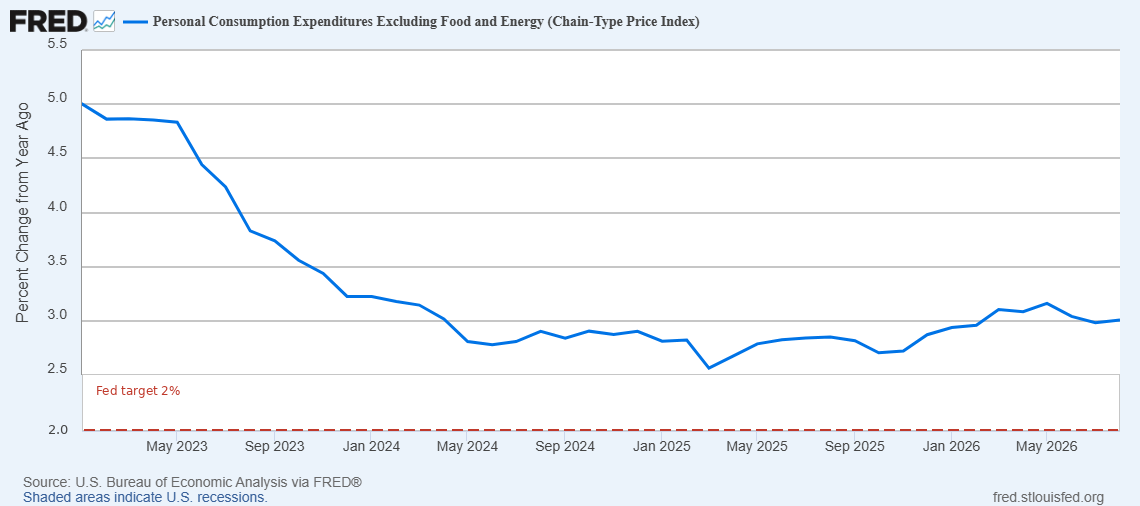
El PCE general de agosto subió 0,3% mes a mes y 3,4% interanual. El PCE subyacente, el indicador preferido de la Fed, subió 0,2% y 3,0%. El consenso estaba más cerca de 0,3% y 3,3% en el núcleo. La gasolina impulsó el dato general. Los alimentos se mantuvieron sin cambios.
La actualización anual importa más que el desvío mensual. Las revisiones recortaron la lectura principal previa en unos 36 puntos básicos. El núcleo de julio, informado inicialmente cerca de 3,3%, ahora se sitúa en 3,0%. Parte de la “mejora” se debe a una historia reescrita, no a una caída de un solo mes en los precios.
El gasto no confirmó una caída de la demanda. El PCE nominal saltó un 0,9% y el PCE real, un 0,6%. Los ingresos aumentaron un 0,2%. Los hogares gastaron, pero no recibieron un aumento salarial equivalente.
Nota: el PCE subyacente volvió al 3,0% tras la revisión. Sigue 100 puntos básicos por encima del objetivo de la Fed. Fuente: BEA vía FRED.
La inflación subyacente, en el 3,0%, está 100 puntos básicos por encima del 2%. El próximo PCE, correspondiente a septiembre, se publicará el 29 de octubre, el día después de esta reunión. El Comité no contará con ese dato.
El mercado laboral fue lo que descartó octubre.
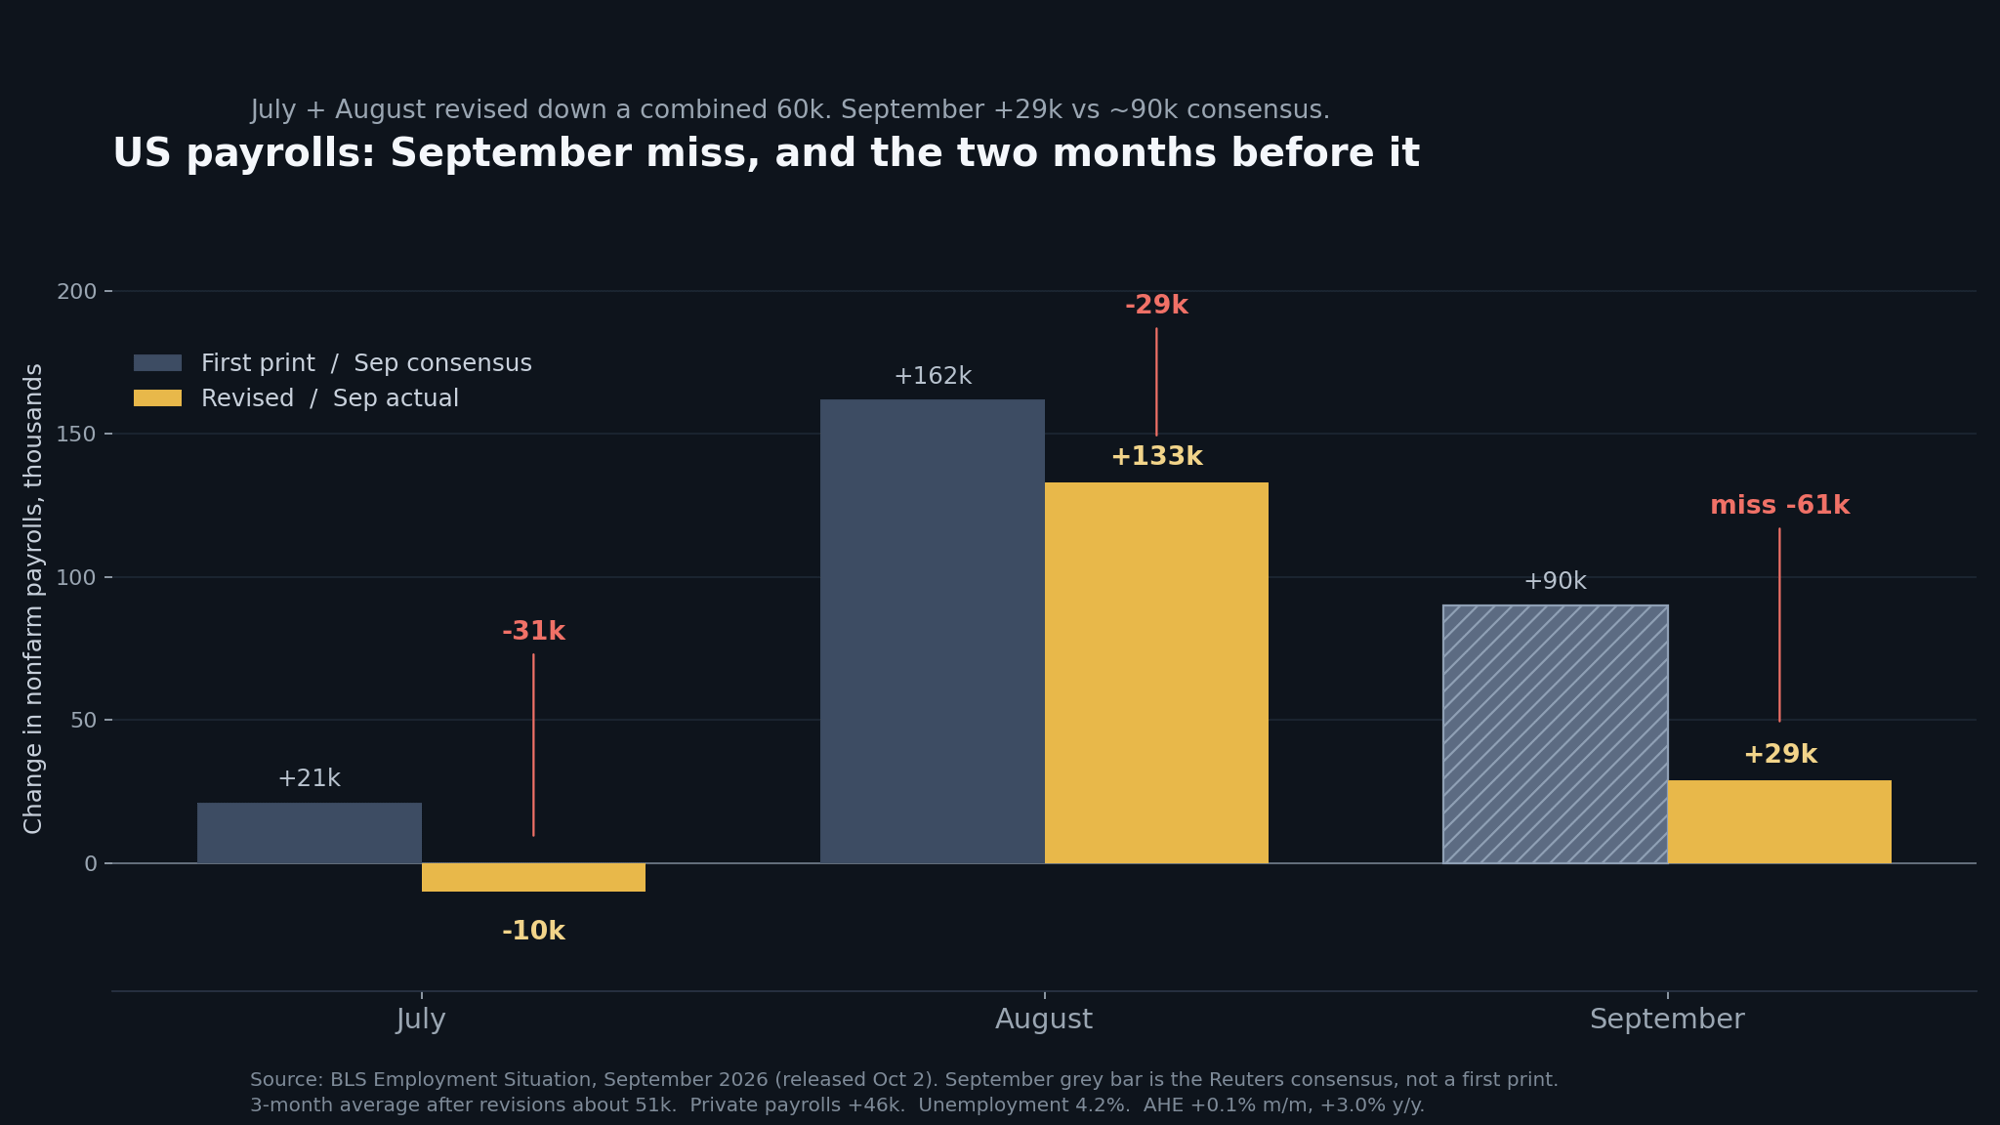
Las nóminas no agrícolas de septiembre aumentaron en 29.000, frente a un consenso cercano a 90.000. Las nóminas del sector privado subieron en 46.000. Las del Gobierno cayeron en 17.000. Las cifras de julio y agosto se revisaron a la baja en un total de 60.000. Julio ahora registra −10.000. Agosto pasó de 162.000 a 133.000.
Nota: septiembre: +29.000 frente a unos 90.000 esperados. Las cifras de julio y agosto se revisaron a la baja en un total de 60.000. Fuente: BLS, 2 de octubre.
El desempleo subió al 4,2% desde el 4,1%. Sin redondear, es del 4,175%. La participación aumentó al 61,8% desde el 61,6%, y el empleo según la encuesta de hogares subió en 406.000. Más personas se incorporaron a la población activa de las que encontraron trabajo. Es un dato más flojo, no un colapso.
Los salarios son la parte más clara del informe. Los ingresos medios por hora aumentaron un 0,1% mensual y un 3,0% interanual, el ritmo anual más lento desde 2021. Los salarios ya no son el problema para el PCE subyacente.
Con qué llega el Comité a la reunión
Septiembre ya trajo una subida, hasta el 3,75–4,00%. En las últimas proyecciones, dieciséis de los dieciocho responsables seguían queriendo al menos otro aumento este año. Ese era el contexto antes de estos dos informes.
El PCE quitó urgencia a la inflación. Las NFP quitaron urgencia a octubre. Las probabilidades de una subida en octubre según CME FedWatch, cerca del 70% el 24 de septiembre, rondaban el 37% tras el PCE y el 23% tras el dato de empleo por debajo de lo esperado. El mínimo intradía rondó el 13%. La reunión de diciembre sigue vigente.
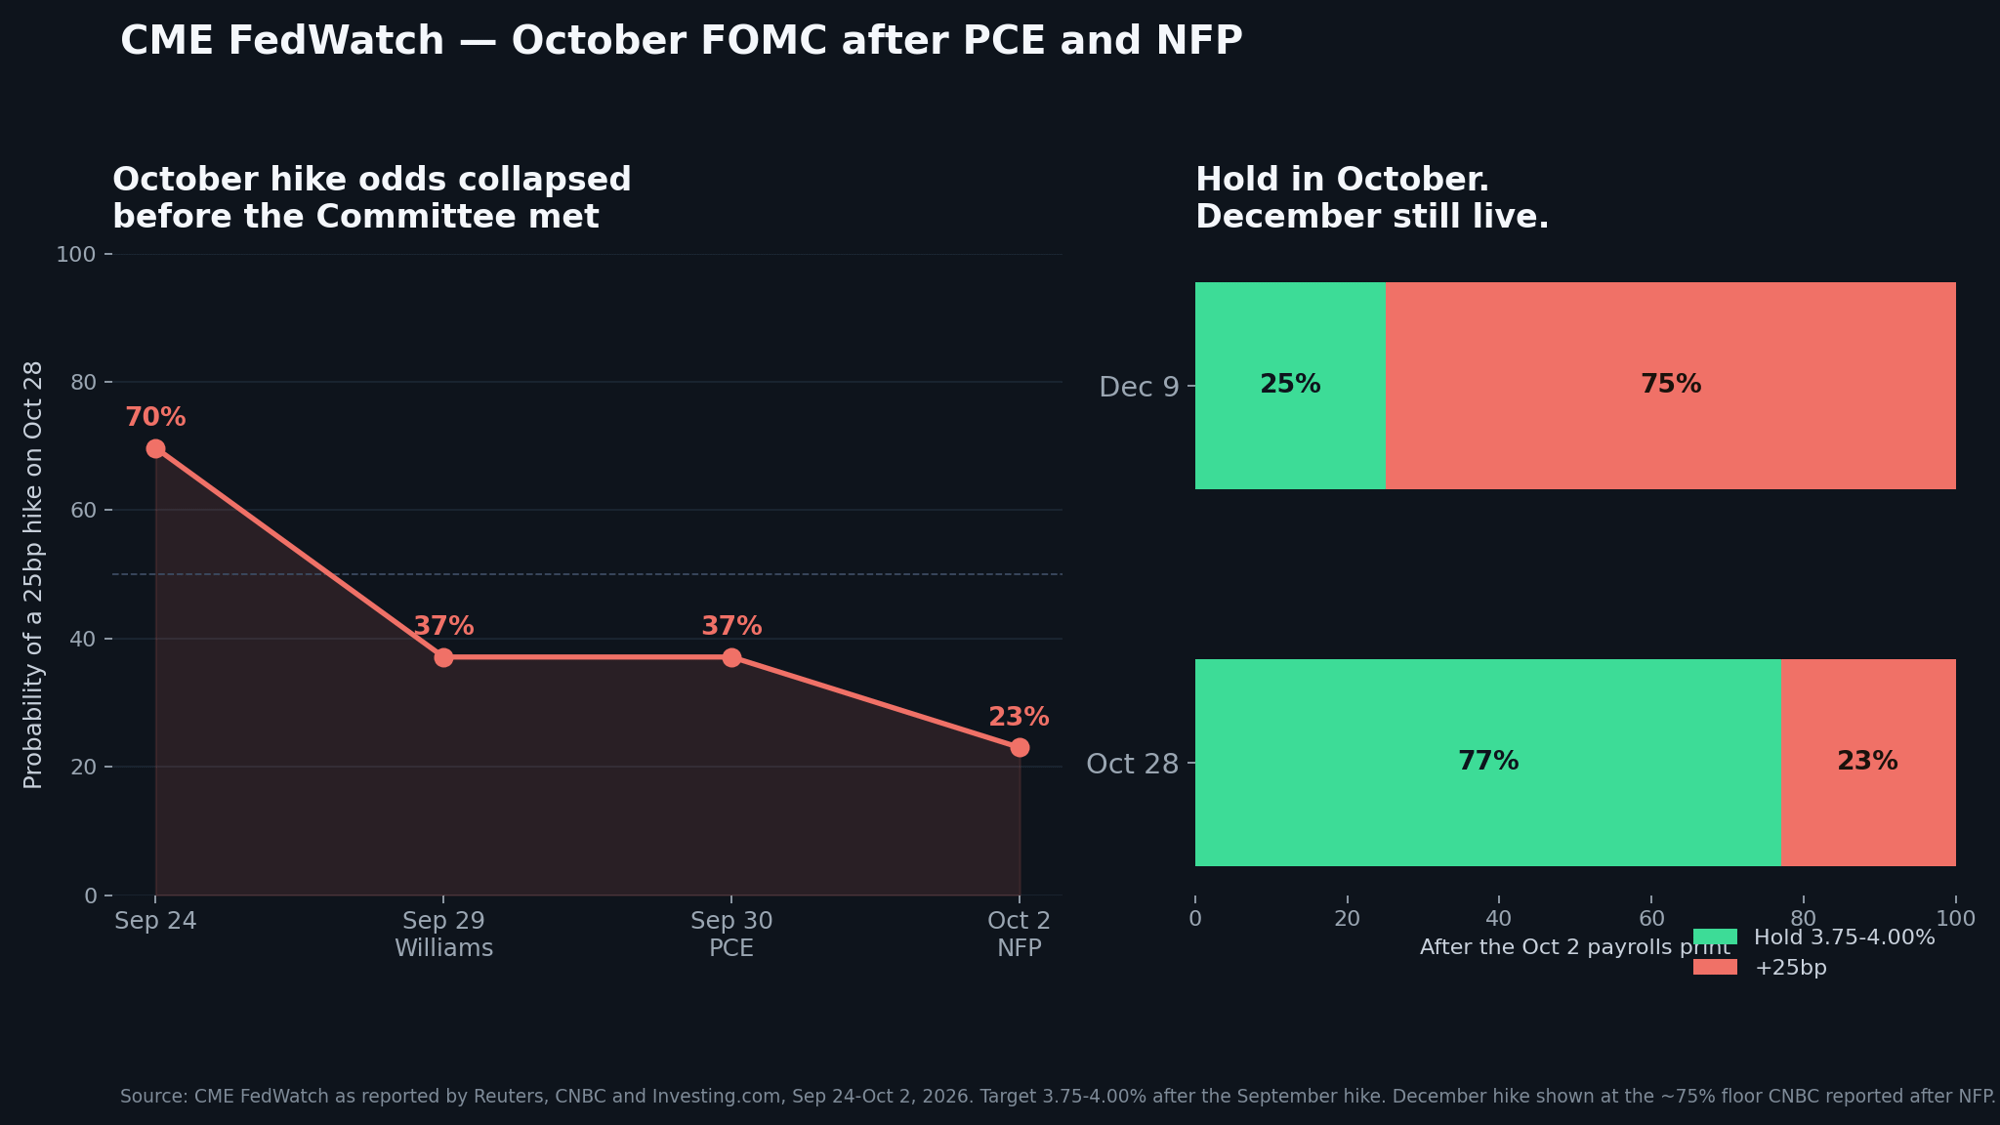
Nota: las probabilidades de una subida en octubre cayeron de cerca del 70% a cerca del 23% tras los dos informes. El mercado aún asigna cerca de un 75% a diciembre. CME FedWatch, según Reuters y CNBC; no es una captura oficial.
La limitación es el calendario. El IPC de septiembre se publica antes del 28 de octubre. Un IPC alto puede volver a poner sobre la mesa una subida. Un segundo dato de inflación moderado consolida la pausa y traslada el debate a diciembre.
La señal entre clases de activos
La señal está en el tramo corto, no en el titular de empleo. El rendimiento a 2 años alcanzó un máximo cercano al 4,97% antes de los datos; luego cayó a cerca del 4,79% con la publicación de las NFP y cerró la semana en el 4,827%. El DXY no cedió terreno. Cerró en 101,92. El oro cayó cuando se dispararon los rendimientos, rebotó y volvió a caer tras la publicación de las nóminas; su último nivel fue 4.140.
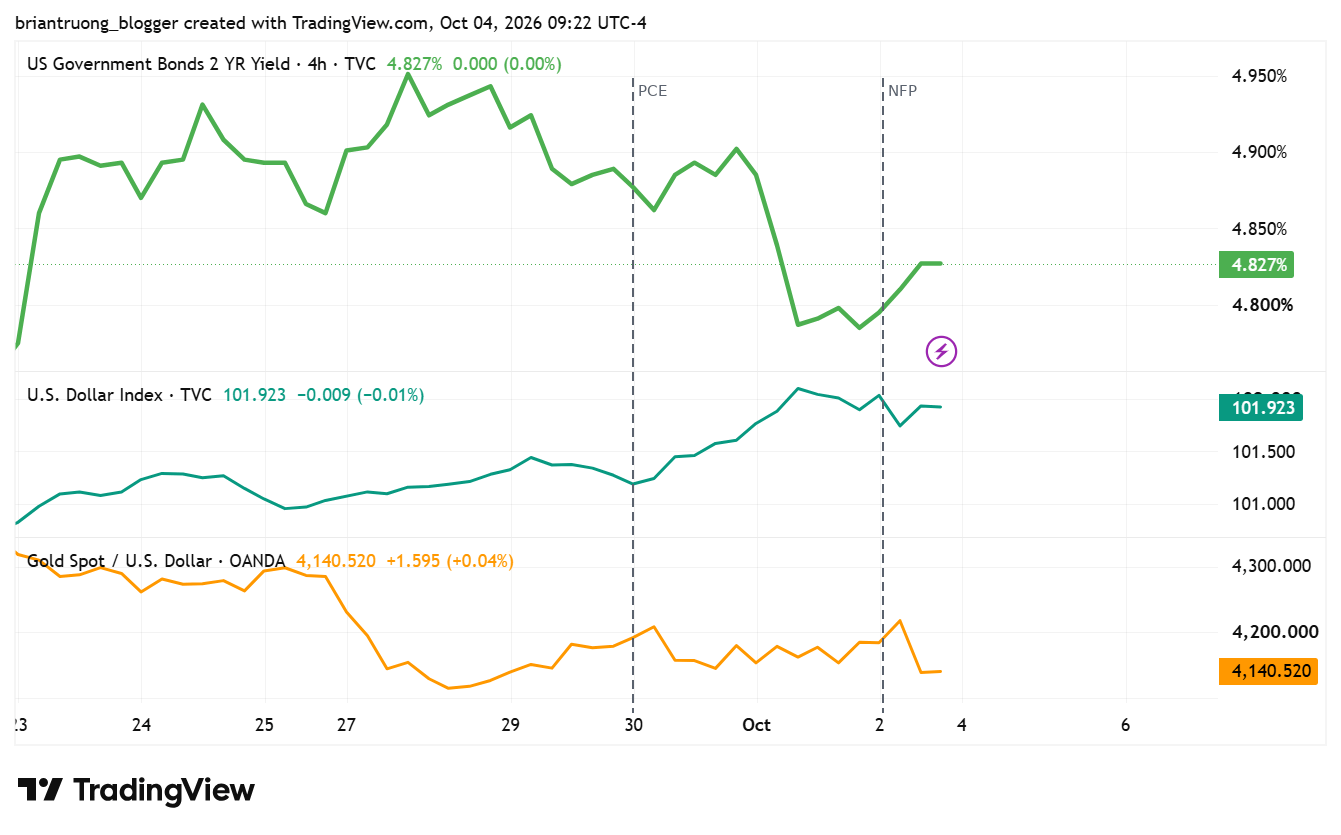
Nota: gráfico de 4H. El rendimiento a 2 años rompió a la baja con la publicación de las NFP. El dólar no. El oro siguió al rendimiento, no al titular.
Una pausa con la inflación subyacente aún en el 3% implica un rango para el oro, no una tendencia. Un IPC de mediados de octubre más alto reabre la posibilidad de una subida y es el escenario bajista más claro para el XAU. Bitcoin no tiene aquí una variable independiente. Sigue al dólar y a los rendimientos reales de cara a la reunión.
Tres escenarios de cara al 28 de octubre
Escenario base: mantener los tipos en el 3,75–4,00%. El comunicado deja abierta la posibilidad de actuar en diciembre. La inflación sigue por encima del objetivo. El mercado laboral ya no está recalentado. Esto es lo que respaldan actualmente el PCE y las NFP.
Pausa restrictiva: IPC de septiembre alto, desempleo estable y salarios sin volver a acelerarse. Las probabilidades de una subida en diciembre repuntan. El tramo corto cae. El oro pierde el rebote posterior a las NFP.
Pausa moderada: el IPC confirma el dato débil del PCE, y las solicitudes de subsidio por desempleo o un dato flojo de ventas minoristas muestran que los 29.000 no fueron algo puntual. Las probabilidades de una subida en diciembre caen junto con las de octubre. Es la única vía clara para un dólar a la baja y un oro al alza, pero no es el escenario base con los datos de hoy.
El efectivo es una posición de cara al IPC. Los dos informes ya respondieron la pregunta sobre octubre. No respondieron la de diciembre.
Esto no es asesoramiento financiero. Los niveles cambiarán con el próximo IPC.
BRIAN TRUONG
OPERA $XAU AQUÍ👇