


Los datos de empleo no agrícola de EE. UU. de septiembre quedaron muy por debajo de lo esperado, mientras que las expectativas de subidas de la Reserva Federal en octubre se enfriaron rápidamente. Sin embargo, el rendimiento de los bonos del Tesoro a 10 años y el índice del dólar subieron en sentido contrario, dando lugar a una típica dinámica de divergencia en el mercado. La fijación de precios de los tipos a corto plazo se suaviza, pero los rendimientos a largo plazo se mantienen elevados debido a la restricción de la oferta fiscal y la inflación energética. Este entorno macro contradictorio se está convirtiendo en un nuevo marco de fijación de precios para los criptoactivos. La próxima semana, las actas de la reunión de la Reserva Federal, las subastas de bonos del Tesoro a largo plazo, la liberación de reservas de petróleo de los países del G7 y el ISM del sector no manufacturero (PMI) se convertirán en las variables clave para determinar la dirección a corto plazo de los activos de riesgo. En el mercado cripto ya no se mira solo un único dato laboral; la variación de los rendimientos de los bonos del Tesoro a largo plazo será la señal más importante para el rumbo de la tendencia.
Primero, el comportamiento anómalo del mercado ante el NFP: noticia positiva materializada, pero la tasa a largo plazo se niega a bajar
El aumento de empleos en septiembre de EE. UU. fue de solo 29.000, muy por debajo de lo esperado por el mercado (90.000). Además, los datos de empleo de agosto fueron revisados a la baja y la tasa de desempleo subió a 4,2%. Este dato refleja de forma directa que el mercado laboral de EE. UU. empieza a enfriarse. Luego, el CME ajustó rápidamente la fijación de precios: la probabilidad de que la tasa se mantenga sin cambios en octubre subió a 83,9%; el mercado básicamente descartó la posibilidad de una subida en este mes, pero la probabilidad de subir en diciembre sigue siendo tan alta como 66,1%, sin desaparecer por el debilitamiento del empleo.
Lo más digno de advertencia es el desempeño anormal del mercado después de este dato. En la fase inicial tras la publicación del NFP, el mercado transó rápidamente con la lógica “empleo débil → tasas a la baja”; la rentabilidad de los bonos del Tesoro retrocedió temporalmente, pero la cotización cambió muy pronto y se dio una reversión en forma de V. La rentabilidad de los bonos del Tesoro a 10 años llegó a subir hasta 5,36% en algún momento; el índice del dólar renovó el máximo de 17 meses. Incluso el oro, considerado un refugio, no pudo sostener un rebote; en la semana, el precio del oro cayó cerca de 2%.
La lógica central de fondo es que las tasas de corto plazo están determinadas principalmente por la política de la Fed, mientras que la rentabilidad de los bonos a largo plazo está cada vez más condicionada por tres factores: el déficit fiscal de EE. UU., la oferta de bonos del Tesoro y el riesgo de inflación energética.
El dato de empleo (NFP) solo cambia la valoración del mercado sobre la reunión de octubre de la Fed, pero no puede resolver el problema de la enorme oferta de deuda del Tesoro a largo plazo. Que el G7 libere reservas estratégicas de petróleo es solo una medida de alivio; el conflicto geopolítico en Medio Oriente sigue existiendo y el riesgo de inflación derivado de la alta volatilidad del precio del petróleo no se puede eliminar de una sola vez. Esto crea el marco macro especial actual: es probable que en octubre se pause la subida de tasas, pero el entorno de tasas elevadas a largo plazo se mantendrá, y los activos de riesgo difícilmente encontrarán una liquidez amplia y relajada.
Para las criptomonedas, el significado de este esquema de diferenciación es muy claro: la noticia negativa de corto plazo ya se ha liberado en parte, pero el viento en contra macro de mediano plazo no ha desaparecido del todo. Activos sensibles a la liquidez como Bitcoin y Ethereum difícilmente pueden iniciar una nueva gran subida unidireccional basándose únicamente en un dato de empleo no agrícola (NFP) débil. El comportamiento futuro depende en gran medida de si la rentabilidad de los bonos del Tesoro a largo plazo puede revertirse desde los máximos de más de veinte años.
Segundo, resumen de los principales eventos macro de la próxima semana: cuatro pistas que marcan el ritmo del mercado cripto
De aquí a la próxima semana, el foco del mercado pasará de “si se sube o no la tasa en octubre” a “si se vuelve a subir la tasa en diciembre”. Todo tipo de datos y comentarios de funcionarios seguirán ajustando la fijación de precios que el mercado hace sobre la trayectoria de tasas hacia fin de año.
El punto más importante a vigilar en primer lugar es la publicación de las actas de la reunión de septiembre de la Reserva Federal, en horario de Pekín el jueves a la 02:00. El foco principal de estas actas no es si se discutió la política de octubre, sino las discrepancias internas de la Fed: cuántos miembros siguen preocupados por un rebrote de la inflación y apoyan nuevas alzas de tasas, y cuántos consideran que el enfriamiento del empleo ya es suficiente como para pausar el endurecimiento. Si el tono general de las actas es más bien agresivo, enfatiza el riesgo de inflación y no descarta continuar subiendo tasas, volverá a presionar los activos de riesgo cripto; si en cambio más funcionarios se inclinan por detener las alzas, traerá una reparación a nivel de sentimiento. Además de las actas, las declaraciones públicas de la gobernadora Bowman y del presidente del Fed de St. Louis, Musalem, también deben seguirse de cerca, porque los comentarios de funcionarios más agresivos pueden alterar fácilmente las expectativas del mercado.
La segunda gran variable proviene del mercado de bonos del Tesoro. El Departamento del Tesoro de EE. UU. publicará próximamente el tamaño de la operación de recompra (repo) de bonos del Tesoro con vencimientos de 20 a 30 años, y también realizará subastas de bonos del Tesoro a 10 y a 30 años. Ahora todo el mercado está pendiente del plan de recompra del Tesoro; en este momento es de las pocas herramientas de política capaces de aliviar la rentabilidad a largo plazo. Si el tamaño de la recompra supera las expectativas del mercado, podría aliviar la presión de oferta de bonos del Tesoro y la rentabilidad a 10 años tendría espacio para caer, lo cual sería positivo para las criptomonedas y para los activos de riesgo tipo crecimiento; si el tamaño queda por debajo de lo esperado, la rentabilidad de los bonos del Tesoro seguirá en niveles altos y continuará deprimiendo las valoraciones del mercado. El desempeño de las solicitudes (cobertura) en las subastas de bonos del Tesoro también reflejará de forma directa el grado de aceptación de la deuda estadounidense a largo plazo por parte del capital extranjero.
El tercero es el frente de la energía. El G7 ya ha acordado liberar en total 100 millones de barriles de petróleo y reservas estratégicas de diésel, coordinando la inyección a través de la Agencia Internacional de la Energía, con el objetivo de moderar los precios de la energía. Pero, por otro lado, el mercado en general espera que OPEC+ mantenga igual el objetivo de producción de noviembre; el riesgo de navegación en el Estrecho de Ormuz aún no se ha eliminado. El precio del petróleo es la mayor fuente de incertidumbre para la inflación en este momento. Si la liberación de reservas estratégicas logra reducir de manera efectiva el precio del petróleo, las expectativas de inflación se enfrían y disminuirá el impulso para nuevas subidas de tasas de la Fed; pero si el conflicto geopolítico sigue empujando el precio del petróleo al alza, incluso con empleo débil, la Fed aún conserva la opción de subir tasas en diciembre, y el mercado cripto volverá a sufrir presión.
El cuarto punto son los datos económicos clave y las acciones de bancos centrales en el exterior. El lunes por la noche se publicará el ISM de manufactura (PMI) de EE. UU.; el sector de servicios es la última fuente de solidez de la economía estadounidense, y si los datos de servicios caen de manera significativa, se puede confirmar aún más el enfriamiento económico. El viernes, el índice preliminar de confianza del consumidor de la Universidad de Michigan permitirá observar las expectativas psicológicas de los hogares sobre la inflación. Además, el Banco Central Europeo publicará las actas de su reunión de septiembre, el presidente del Banco de Japón, Ueda Kazuo, dará un discurso, y también se concretará la decisión sobre tasas del banco central de India. Los cambios en la coordinación de políticas entre bancos centrales del mundo también influirán indirectamente en el apetito por riesgo del mercado cripto. En este momento, el mercado de acciones de EE. UU. está en la “pausa” previa a los reportes de resultados del tercer trimestre; el peso del pricing macro se amplifica aún más, y los activos de riesgo en general oscilarán en sincronía con las expectativas de tasas.
Tercero, la lógica de transmisión hacia el mercado de criptomonedas: dos escenarios de simulación
En la actualidad, los criptoactivos están sometidos al tironeo de dos fuerzas: por un lado, el debilitamiento de los datos de empleo en EE. UU. hace que el mercado descarte la subida de tasas en octubre, lo cual es un beneficio marginal; por otro lado, la rentabilidad a largo plazo de los bonos del Tesoro sigue alta y los riesgos de inflación energética aún no desaparecen, por lo que la presión de valoración de mediano plazo no se ha aliviado. A partir de aquí, se pueden dividir de forma simple en dos escenarios base.
Primer escenario: uno relativamente optimista. Las actas de la reunión de la Fed liberan una señal más bien dovish; el tamaño de las operaciones de recompra de deuda del lado del ministro de Finanzas supera las expectativas; y la rentabilidad de los bonos del Tesoro a 10 años muestra una caída clara. En ese caso, el apetito por riesgo se recupera y Bitcoin y Ethereum podrían continuar con una tendencia de rebote; además, el flujo de fondos hacia los ETFs también sería más fácil de sostener. Pero hay que tener en cuenta: mientras la probabilidad de una subida de tasas en diciembre no desaparezca de forma amplia, la tendencia seguirá definiéndose más como un avance en rango, y será difícil que se convierta en un mercado alcista súper unidireccional sin restricciones.
Segundo escenario: uno más prudente. Las actas están redactadas en un tono más bien agresivo; las subastas de bonos del Tesoro muestran una demanda débil; además, el riesgo geopolítico mantiene el precio del petróleo en niveles altos y la rentabilidad a largo plazo sigue tanteando al alza. Aunque en octubre se confirme pausar las subidas, el endurecimiento de las condiciones financieras que provoca la tasa a largo plazo elevada seguirá presionando los activos cripto. El mercado es propenso a experimentar un retroceso después de subir y los beneficios obtenidos se vuelven más fáciles de cerrar/cash-out de forma concentrada.
Aquí hay que aclarar un error común: muchos inversores piensan que si la Fed pausa las subidas de tasas, el mercado cripto entrará en un mercado alcista. Pero la contradicción de esta etapa es que la rentabilidad de los bonos del Tesoro a largo plazo es la verdadera restricción para los activos de riesgo, no la tasa de política de corto plazo. Incluso si la tasa de referencia federal deja de subir, si la rentabilidad de los bonos a largo plazo sigue aumentando, el entorno financiero seguirá funcionando como si se hubiera endurecido pasivamente, y la valoración de los activos cripto tendrá difícil abrir espacio alcista.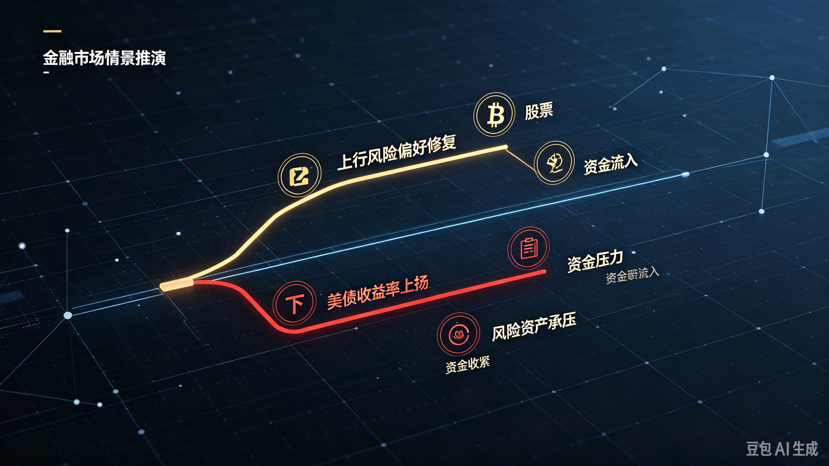
Cuarto, el marco de seguimiento y las enseñanzas prácticas para el inversor minorista
Para los participantes del mercado de criptomonedas, a continuación no hace falta obsesionarse demasiado con el dato de empleo de un solo mes (NFP); es mejor construir una nueva lista de seguimiento macro.
Primero, concéntrate en la rentabilidad de los bonos del Tesoro de EE. UU. a 10 años: es el indicador líder más importante en esta etapa, más relevante que las fluctuaciones diarias de precio. Si la rentabilidad sigue subiendo, es una señal de viento en contra a nivel macro; solo cuando se observa una caída sostenida de la rentabilidad, significa que la presión macro realmente se ha aliviado.
Segundo, vigila de cerca los cambios en la redacción de las actas y en los comentarios de los funcionarios de la Fed. En especial, observa la postura interna sobre si se sube la tasa en diciembre, en lugar de basarte en la reunión de octubre que ya quedó básicamente definida.
Tercero, sigue el precio del petróleo y las expectativas de inflación. Los precios de la energía son ahora la variable clave que define la política de la Fed hacia fin de año: si el precio del petróleo rebota con fuerza, el riesgo de una subida de tasas en diciembre vuelve a aparecer en primer plano.
Cuarto, observar en paralelo el flujo diario de fondos del ETF spot de Bitcoin. Los cambios en las expectativas macro finalmente se reflejan en el flujo de entrada y salida de capital del ETF: si hay un catalizador macro positivo pero el ETF sigue registrando salidas netas de fondos de manera sostenida, eso indica que las instituciones no reconocen la continuidad de este rebote; entonces la sostenibilidad de la tendencia queda llena de interrogantes.
En cuanto a la gestión de posiciones, actualmente estamos en una etapa de contradicción macro: toda clase de datos puede provocar sacudidas bruscas en el mercado y no es apropiado aumentar de golpe y ponerse fuertemente en una sola dirección persiguiendo la subida. En esta etapa, es más adecuado tratar el mercado con la idea de un rango/vaivén (mercado lateral), con el foco en verificar si la tasa de interés a largo plazo realmente cambia de manera sustancial, en lugar de basarse en un solo NFP para sacar una conclusión de mercado alcista.
La sorpresa positiva del dato de empleo en septiembre mejoró marginalmente las expectativas, pero la respuesta del mercado de bonos del Tesoro ya dejó claro algo: solo un debilitamiento del empleo no es suficiente para revertir de inmediato el entorno de tasas altas a largo plazo. La próxima semana será una ventana de verificación concentrada de datos macro; las actas de la Fed, las subastas de recompra de bonos del Tesoro y los precios de la energía definirán conjuntamente el tono para el mercado global de activos de riesgo en el periodo siguiente.
El mercado cripto ya entró en una fase totalmente nueva de fijación de precios: ya no se limita a seguir de forma simple las expectativas de la tasa de interés de política de corto plazo. El peso de variables de largo plazo como la oferta de deuda del Tesoro de EE. UU. y el riesgo de inflación energética está aumentando de forma constante. Para los traders, más que perseguir la acción del precio de un solo día, lo más importante es confirmar si la tasa de los bonos a largo plazo realmente está entrando en un punto de inflexión; ese es el núcleo de base que determina hasta dónde puede llegar el rebote.
Aviso de riesgo: Lo anterior es solo un análisis de la coyuntura macro y no constituye ninguna recomendación de inversión. El trading de moneda virtual conlleva un riesgo extremadamente alto; participe con cautela.#SEC因拨款中断暂停加密ETF审查 #Zcash现货ETF首现周度净流出9360万美元 #比特币冲击8.7万美元遇阻回落 #美联储10月加息概率降至17% #英伟达股价创历史新高涨2.4% $BTC


