【$ZEC salida neta semanal pendiente de conciliación: nueva línea de tiempo de un desdoblamiento 3:1 fácil de malinterpretar】
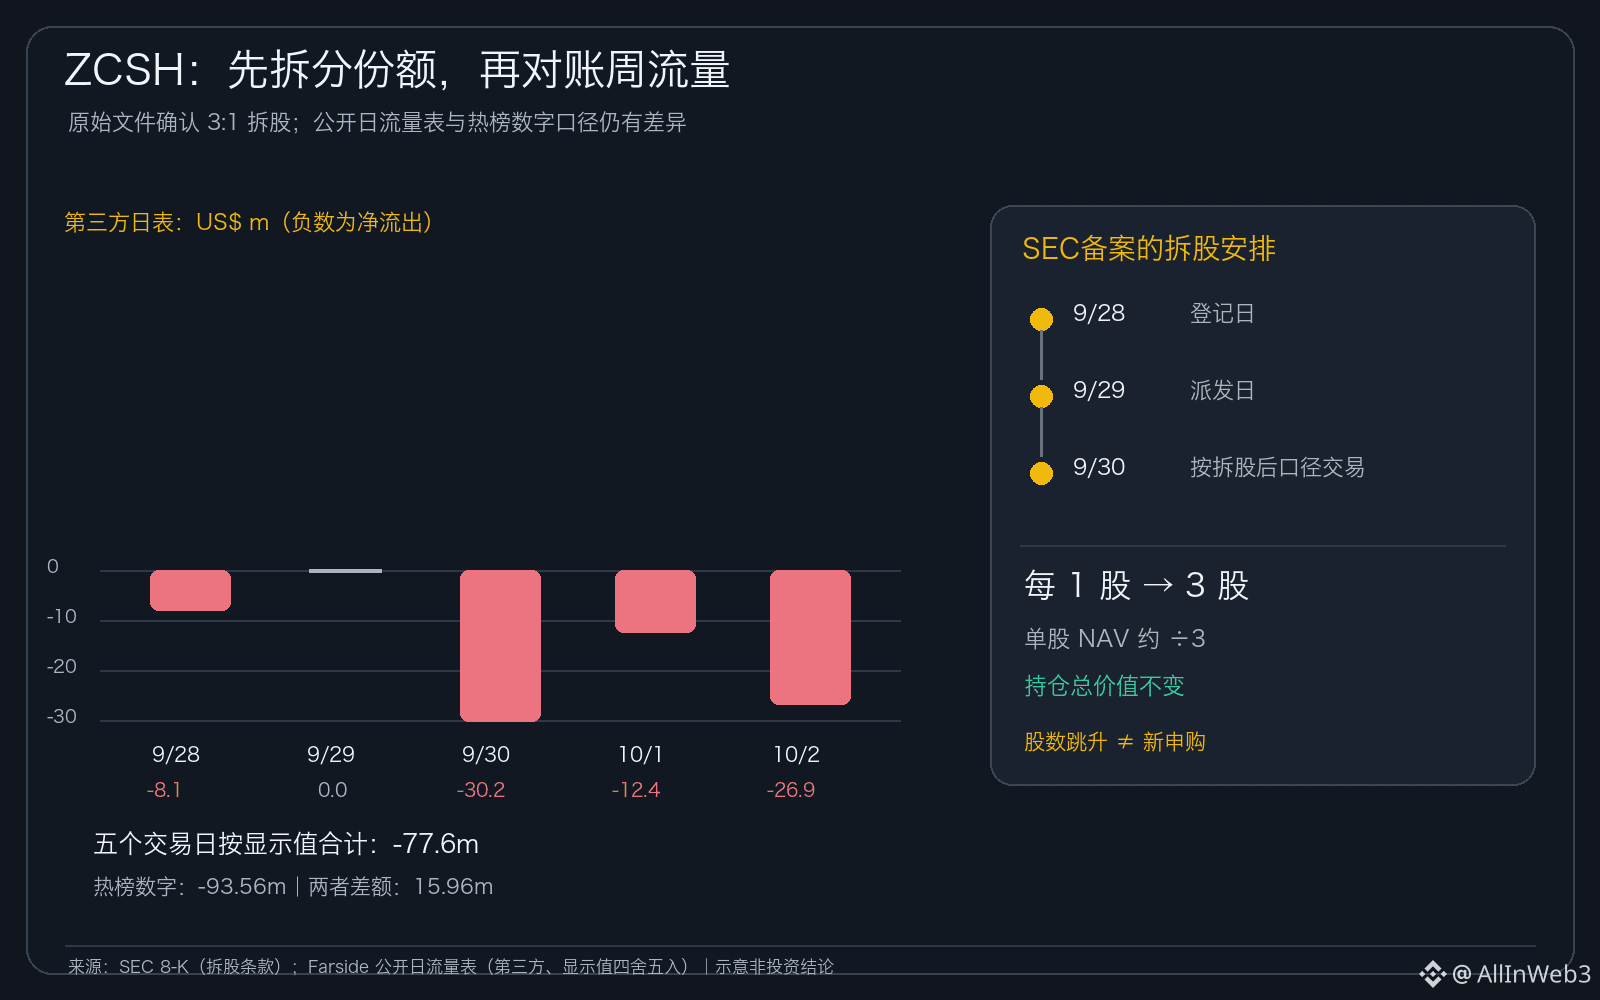
El puesto #2 de la lista de tendencias atribuye la salida neta semanal de ZCSH a 93,6 millones de dólares. Este medio, en una publicación anterior de hoy (373442778951422), ya sumó los valores mostrados en la tabla pública de cinco días de negociación y obtuvo aproximadamente 77,6 millones; la diferencia aún no ha recibido una explicación por parte del emisor. En este artículo se verifica un filing SEC que antes no se había incluido: Grayscale divulgó el 18 de septiembre el forward split 3:1 de ZCSH; el 28 de septiembre fue la fecha de registro, el 29 el reparto, y el 30 de septiembre, antes de la apertura, se negoció ya bajo el criterio ajustado por el split. El documento aclara que cada acción pasa a ser tres; el NAV por acción se espera que baje a aproximadamente un tercio del original, y el valor total de las tenencias del accionista no cambia.
Este momento coincide exactamente con el periodo de “salida semanal” que la lista de tendencias afirma cubrir. Si solo se comparan las cantidades de participaciones antes y después del split, el aumento mecánico del número de acciones puede confundirse con nuevas suscripciones; para evaluar el flujo de fondos, hay que ajustar las participaciones y el NAV por acción conforme al desdoblamiento. A la inversa, el split por sí mismo tampoco puede explicar la verdadera salida neta ni demostrar que el fondo compró o vendió ZEC por un monto equivalente. El documento de la SEC confirma los términos del desdoblamiento, no el libro de suscripciones y reembolsos del periodo del 28 de septiembre al 2 de octubre; que el NAV por acción baje tampoco equivale a que los activos del fondo se reduzcan.
La tabla pública de Farside (seguimiento de terceros; valores redondeados) muestra del 28 de septiembre al 2 de octubre aproximadamente -8,1; 0; -30,2; -12,4; -26,9 millones de dólares, con un total aproximado de -77,6 millones. Sigue sin coincidir con los -93,56 millones de la lista de tendencias. No encontré una tabla de conciliación diaria de flujos para esa semana publicada por Grayscale/SEC, así que no convierto ninguna de las cifras en un valor oficial y tampoco afirmo que necesariamente la cifra de la lista sea incorrecta. Los flujos por suscripción/reembolso de un ETF son conceptos distintos a las transacciones del mercado secundario y a la venta de ZEC spot. En adelante, hay que esperar a que el emisor o el agente de transferencias publique la conciliación de participaciones y NAV ajustados por el split, y así confirmar el criterio de “primera semana” y el monto. En la conciliación, conviene separar participaciones, NAV por acción y el ZEC que mantiene el fondo; no se puede inferir por completo la neta de suscripciones/reembolsos solo con el precio por acción o con el volumen de operaciones de acciones. #ZEC