¿Se acabaron las subidas de tipos de octubre? —No saques el champán todavía: solo se movieron a diciembre
El viernes pasado, un informe de empleo no agrícola dejó al mercado en shock: en septiembre los nuevos puestos fueron solo 29.000, cuando se esperaban 90.000; la tasa de desempleo subió a 4,2% y el crecimiento de los salarios (horas) marcó el ritmo más bajo desde 2021. Además, los datos de los dos meses anteriores se corrigieron a la baja en conjunto por 60.000
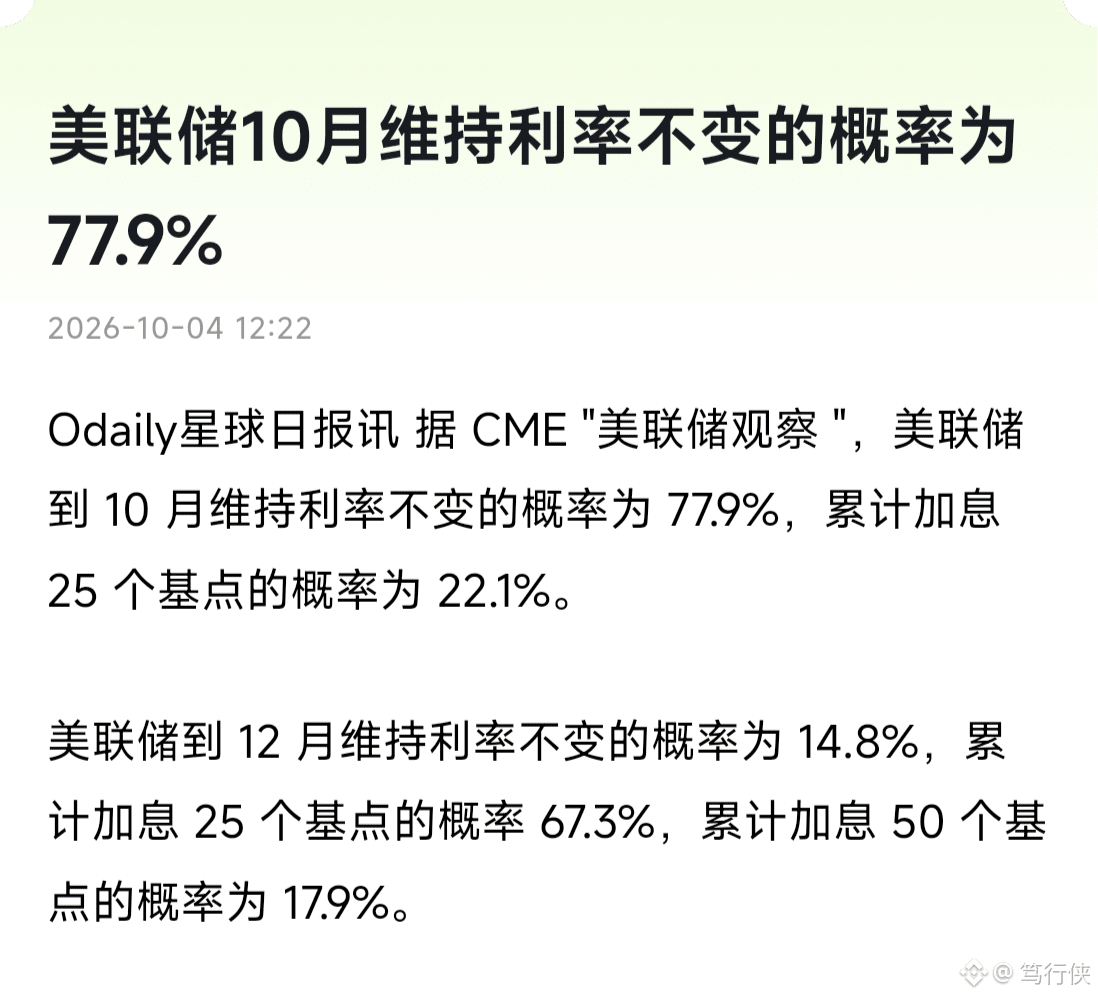
El mercado de tipos dio un giro instantáneo: la probabilidad de una subida en octubre cayó del 28% al 17%, y la opción de mantenerlos sin cambios pasó a tener un 83%
En español claro: la reunión de la Reserva Federal del 28 de octubre, muy probablemente, será un “mar tranquilo”
El Nasdaq alcanzó un nuevo máximo histórico intradía; el oro pegó un salto directo al alza; y el mercado cripto volvió a respirar
Pero la escena menos consensuada ocurrió en el mercado de bonos: los rendimientos de los Treasuries cayeron primero a 5,16% tras el dato de empleo, para luego rebotar de inmediato a 5,26% y seguir pegados al máximo de 5,3% de 2024
En español claro: el mercado de bonos ni por un segundo cree el “fin de la restricción”
¿Por qué? Porque no cancelaron la subida de tipos: solo la reprogramaron. Con el criterio de la CME, la probabilidad de una subida en diciembre sigue por encima del 75%.
En español claro: el grifo no se cerró; solo lo aflojaron un poco
El verdadero obstáculo tampoco es el empleo: el core PCE sigue en 3%, muy lejos del objetivo del 2%. Los fuegos en Medio Oriente empujaron el precio del petróleo en EE. UU. a un máximo récord de 6,53 dólares por galón. El G7, de urgencia, lanzó 100 millones de barriles de reservas; incluso el cálculo de Goldman Sachs solo podría compensar la mitad del aumento
Los bonos del Tesoro a 10 años registraron en el tercer trimestre la mayor subida trimestral desde 1994. Esta cuenta no se cierra: si inflación y finanzas públicas no se resuelven, la historia no cambia
Para inversores minoristas, dos frases:
El cambio de tono en el corto plazo le dio a los activos de riesgo una ventana para respirar: el nuevo máximo del Nasdaq y el rebote de las criptomonedas cuentan;
pero no tomes el “no subir en octubre” como “fin del ciclo”. El verdadero examen es el CPI de septiembre antes del FOMC (27-28 de octubre)
El final de las subidas aún no ha llegado: solo van más despacio
Tú decides: ¿pisamos el acelerador en diciembre o no?
(Esto no es asesoramiento de inversión, solo para referencia)
#美联储10月加息概率降至17%