

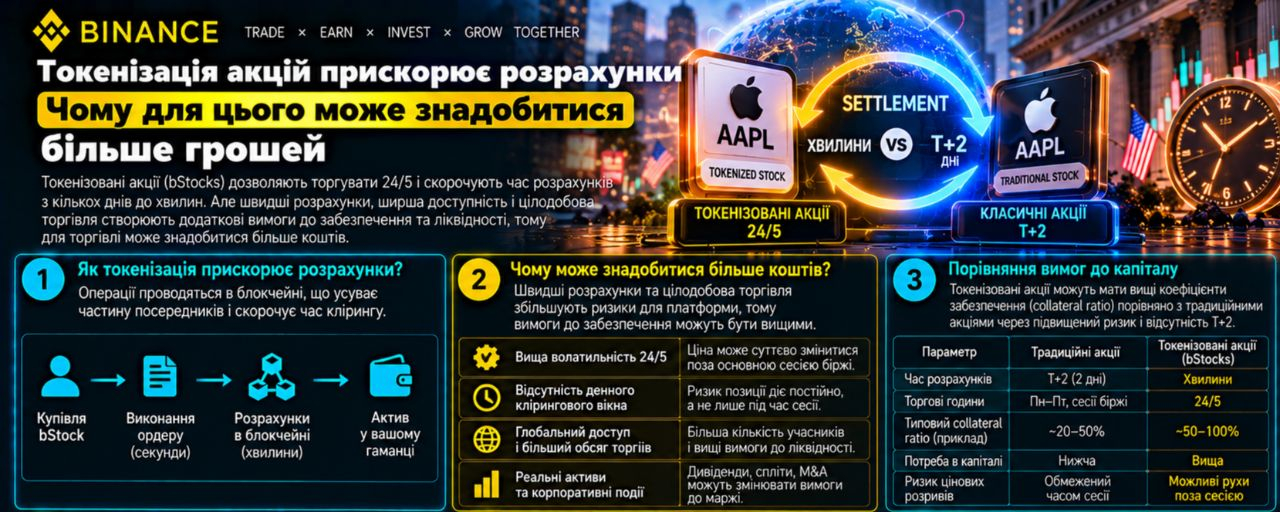
Imagina un día de trading en el que compraste valores por 100 000 dólares y los vendiste por 96 000. La diferencia es solo 4 000 dólares. Pero si cada compra hay que pagarla de inmediato, antes de que lleguen los fondos de la venta, es posible que esos cuatro mil no alcancen. La velocidad de liquidación cambia el momento en el que se necesitan los fondos. Y justo ese momento puede determinar el verdadero valor de un mercado tokenizado.
A principios de octubre de 2026, este ya es un tema práctico. DTC, una sociedad depositaria que forma parte de DTCC, está preparando un servicio para tokenizar valores, mientras que la industria cripto amplía el uso de acciones tokenizadas. Mi tesis principal es que esta infraestructura debe evaluarse según la cantidad de dinero disponible que libera una vez completadas todas las operaciones. El número de tokens y la velocidad de la blockchain no bastan para demostrarlo.
En su comunicado del 4 de mayo, DTCC señaló octubre de 2026 como el mes previsto para el lanzamiento del servicio. Otro comunicado, del 15 de julio, confirma que ese mismo día se llevaron a cabo operaciones reales con activos tokenizados de DTC, en las que participaron más de 30 empresas. Entre los procesos probados hubo operaciones con acciones, valores del Tesoro, repos y garantías. Se trata de un resultado confirmado en julio; las fuentes primarias consultadas no confirman que el lanzamiento completo se hubiera completado a primera hora del 4 de octubre.
El 28 de septiembre apareció una señal más reciente. DTCC presentó una explicación sobre la colaboración con Citi y Swift para lograr la interoperabilidad entre sistemas financieros. El foco está en el movimiento de activos, dinero y datos entre distintos entornos. Para mí, esto demuestra un cambio de enfoque: una vez que existen los tokens, la siguiente cuestión compleja es cómo pagar su compra y utilizar los fondos recibidos sin retrasos innecesarios.
También conviene interpretar con cuidado la escala de la versión cripto de este proceso. En el informe de Binance Research del 29 de septiembre, con datos al 28 de septiembre, la capitalización de las acciones tokenizadas superó los 3000 millones de dólares y el volumen de sus transferencias on-chain en el tercer trimestre ya superaba los 100 000 millones. Son estimaciones del estudio, que cita, entre otras fuentes, a RWA.xyz y DefiLlama. Las transferencias incluyen actividad comercial, pero no equivalen a una entrada neta de dinero nuevo.
Un mismo activo puede pasar muchas veces de un propietario a otro, de una billetera a otra y de un protocolo a otro. Si se transfieren hipotéticamente 1000 dólares diez veces, se generan 10 000 dólares en volumen de transferencias, aunque el capital inicial siga siendo de 1000. Por eso, un gran volumen no responde por sí solo a la pregunta de cuánto capital nuevo ha entrado en el sistema. Para evaluar la tokenización, es importante distinguir entre el inventario de activos, su movimiento y el dinero necesario para ese movimiento.
Empecemos por la mecánica. Una operación tiene al menos dos resultados: el comprador recibe el activo y el vendedor, el pago. El principio de entrega contra pago, o «delivery versus payment», vincula ambas acciones. Si el intercambio atómico se implementa correctamente, las dos partes se ejecutan a la vez o no se ejecuta ninguna. Esto reduce el riesgo de entregar el activo sin recibir el pago correspondiente. El Banco de Pagos Internacionales, BIS, describe esta mecánica.
Sin embargo, la sincronización del intercambio no crea dinero en la billetera del comprador. Si el pago se necesita ahora, el comprador debe disponer ahora de un activo de pago adecuado o de financiación disponible. Tener un valor en otra red puede no servir de ayuda hasta que se complete la transferencia, se verifique y se acepte ese valor como garantía. Por eso, la velocidad de entrega del activo y la capacidad de pagar la operación deben evaluarse conjuntamente.
Aquí entra en juego la compensación, es decir, la liquidación de obligaciones recíprocas. En un sistema simplificado, las reclamaciones y los pagos permitidos por las normas se reducen a un importe neto. Esto puede reducir la cantidad de dinero que realmente hay que transferir para completar las liquidaciones. La posibilidad de compensar depende de los contratos, los participantes, la moneda y la infraestructura concreta. Vender en una plataforma no da automáticamente derecho a compensar esa operación con una compra en otra.
Ya en su informe de 2023, el BIS señaló expresamente que la liquidación atómica requiere mecanismos de ahorro de liquidez, puesto que pasar a pagos individuales inmediatos puede aumentar la necesidad de liquidez. Es una propiedad económica del método de liquidación que debe tenerse en cuenta al diseñar el sistema. La palabra «blockchain» por sí sola no permite saber si el sistema tendrá compensación, crédito o reserva anticipada del importe total.
Veamos un primer ejemplo hipotético sin comisiones, intereses ni requisitos de garantía. Al comienzo del día, un participante tiene 4000 dólares. A las 10:00 compra valores por 60 000; a las 10:05 recibe 56 000 por la venta de otros valores; a las 10:10 compra otros por 40 000, y a las 10:15 vende por 40 000. Suponemos que ya dispone de los valores que va a vender y que todas las contrapartes cumplen sus obligaciones.
Las compras suman 100 000 dólares, las ventas, 96 000, y el pago neto es de 4000. Si suponemos que todas estas obligaciones monetarias se compensan por completo al final del ciclo, solo habría que pagar 4000. Este resultado no dice nada sobre un posible margen inicial o garantías: los hemos excluido deliberadamente del modelo para observar únicamente el movimiento del dinero.
Ahora hagamos las mismas operaciones pagando cada una de inmediato. Antes de la primera compra faltan 56 000 dólares: 60 000 menos los 4000 disponibles. Si el participante obtiene esos fondos, después de la primera compra su saldo será cero; después de la venta, 56 000; después de la segunda compra, 16 000; y después de la última venta, volverá a ser de 56 000. Este dinero permite devolver los 56 000 obtenidos. El saldo final de efectivo propio es cero.
El resultado económico de las compras y ventas es el mismo en ambas opciones, pero en la segunda se necesitó financiación temporal adicional. En nuestra secuencia, el máximo asciende a 56 000 dólares. Si la primera venta se adelanta a la compra, la necesidad cambia. Si se retrasa la liquidación de la venta, habrá que mantener los fondos durante más tiempo. Por tanto, incluso un mismo volumen diario puede requerir distintas reservas de liquidez.
Esto también explica por qué no es correcto equiparar el importe total de las compras con la reserva permanente necesaria. Los fondos recibidos pueden reutilizarse durante el día. La necesidad depende de la secuencia de los pagos, del momento en que se reciben realmente y de la posibilidad de volver a utilizarlos. Analizar solo el saldo final oculta el déficit intermedio, mientras que analizar únicamente el volumen bruto puede exagerarlo.
El ejemplo presentado es un modelo propio, no una descripción de las tarifas ni del algoritmo de liquidación de DTC o Binance. Ilustra una variable: el desfase temporal. En un sistema real, también entrarían en juego las normas de acceso, los límites, las garantías, el riesgo de crédito y el coste de las operaciones. Por eso, afirmar que «las liquidaciones instantáneas siempre son más caras» sería tan inexacto como prometer liquidez gratuita de forma automática.
Las soluciones actuales intentan reducir precisamente estas brechas. Un informe del BIS de 2026 describe las posibilidades de los pagos programables, los depósitos tokenizados y la gestión de liquidez intradía. Con una arquitectura adecuada, pueden reducir la necesidad de financiación previa. Entre las condiciones importantes están la disponibilidad de medios de pago, la armonización de las normas y los mecanismos de financiación. El mero hecho de representar digitalmente una acción no garantiza que se cumplan todas estas condiciones.
Para los usuarios de plataformas de criptomonedas, esto tiene una consecuencia sencilla. Antes de transferir un activo tokenizado, conviene seguir la ruta completa: a qué precio se vende, adónde va el pago, cuándo se puede utilizar y qué se necesita para recuperar los fondos en la forma deseada. Si algún eslabón requiere una conversión independiente o un período de espera, hay que incluirlo en el propio cálculo de liquidez.
El segundo ejemplo hipotético muestra el coste de la fragmentación. Supongamos que un participante opera en tres entornos incompatibles y mantiene una reserva de pagos de 20 000 dólares en cada uno para realizar sus operaciones. En total, son 60 000. Supongamos también que un sistema compatible permitiría atender las mismas necesidades con una sola reserva de 25 000 dólares. Potencialmente, se liberarían 35 000.
Con un rendimiento alternativo anual hipotético del 4 % y un cálculo simple basado en 365 días, el coste de mantener 35 000 de más durante 30 días sería: 35 000 × 0,04 × 30 / 365 = 115,07 dólares. Si la conexión, las transferencias y el mantenimiento de una ruta compatible cuestan 80 dólares durante el mismo período, quedarían 35,07 dólares de ahorro hipotético antes de impuestos y otros gastos. Si cuestan 150, los gastos superarían el beneficio en 34,93 dólares.
Todas las cifras de este ejemplo son hipotéticas. La tasa del 4 % no es una cotización de producto ni una promesa de rentabilidad, y no se ha demostrado técnicamente que una reserva de 25 000 sea aplicable a ninguna red real. Es una plantilla para comprobar la economía: determinar el importe realmente liberado, cuándo se libera y el coste total de la nueva ruta. Ahorrar tiempo no equivale, por sí solo, a ahorrar dinero.
El contexto macroeconómico hace que esta comprobación sea oportuna. El 16 de septiembre, la Fed elevó el rango objetivo de la tasa de los fondos federales en 0,25 puntos porcentuales, hasta el 3,75–4,00 %. Es una decisión de política monetaria, no una rentabilidad ni una tasa de crédito a la que pueda acceder cualquier inversor. Mi conclusión al respecto es limitada: en un entorno donde la financiación tiene un coste, las reservas tienen un coste económico que conviene calcular por separado de las comisiones por transacción.
Para un titular minorista de bStocks, la conclusión más útil de este debate es la importancia de elegir la ruta con criterio. Si simplemente mantiene el activo, el ahorro institucional en financiación intradía quizá no afecte en absoluto a su resultado. Ese ahorro cobra importancia si mueve capital con frecuencia, opera en distintas plataformas o planea la siguiente operación inmediatamente después de vender. El uso que usted le dará importa más que el tamaño total del sector.
Sin embargo, los comunicados de DTCC sobre su servicio no establecen las reglas para bStocks. Ni la participación de una gran institución en la tokenización ni la similitud tecnológica entre productos demuestran que un token minorista concreto pueda canjearse, transferirse o utilizarse como garantía en las mismas condiciones. Para llegar a esa conclusión, se necesitan los documentos específicos de su producto y de su ruta. No extrapolo las capacidades institucionales a cualquier token que lleve el nombre de una acción.
También hay una diferencia entre la solvencia y la capacidad de efectuar un pago. Un participante puede tener más activos que obligaciones y, aun así, no disponer del importe necesario en el entorno adecuado antes de la hora límite. En nuestro primer ejemplo, el déficit surge antes de que llegue el producto de la venta. Vender otro activo puede cubrirlo, pero el coste de esa venta urgente también forma parte del precio de acceso al dinero.
Por eso, evaluaría la ruta con cuatro preguntas concretas. ¿Qué activo se acepta como pago? ¿Cuándo queda disponible el pago recibido para la siguiente operación? ¿Quién financia el desfase temporal y en qué condiciones? ¿Qué ocurre si una parte de la ruta no está disponible? Responder «la red funciona las 24 horas» solo cubre una parte de esta evaluación.
Para evaluar la infraestructura durante los próximos tres meses, utilizo tres escenarios hipotéticos. Se trata de un marco de observación propio sobre la calidad de los servicios, no de una previsión de precios de criptomonedas. Los indicadores son la disponibilidad de la ruta completa, la necesidad de reservas, la frecuencia de los retrasos y los costes totales de un conjunto idéntico de operaciones. Sin datos comparables, el escenario sigue siendo una hipótesis.
Escenario base: los sistemas tokenizados y los convencionales coexisten, y el ahorro aparece en algunas rutas verificadas. La condición para que se materialice es que las operaciones se realicen con regularidad y éxito, sin necesidad de aumentar constantemente las reservas. Habrá que revisar este escenario si la interoperabilidad se extiende rápidamente a la mayoría de las operaciones que necesita el participante o, por el contrario, si las interrupciones recurrentes vuelven inservibles incluso las rutas más limitadas.
Escenario alcista para la adopción: los activos y los pagos pueden trasladarse de forma coordinada entre entornos, y disminuyen la necesidad de reservas medida y los costes totales. Lo confirmarían resultados repetibles con volúmenes comparables, incluidos períodos de alta demanda. El escenario queda invalidado si el beneficio solo existe con comisiones subvencionadas, crédito oculto o condiciones que no resisten situaciones de estrés.
Escenario bajista: aumenta el número de tokens, pero el dinero se dispersa entre sistemas incompatibles, mientras crecen las reservas y los costes de transferencia. La condición para que se materialice es la necesidad persistente de duplicar la financiación y los retrasos en las rutas habituales. Lo refutarían datos que demostraran una integración segura de la liquidez y una reducción de los costes totales. Incluso este escenario negativo no significa que el precio de cada activo relacionado vaya a caer automáticamente.
Los riesgos persisten a lo largo de todo el recorrido. La atomicidad de un intercambio concreto no garantiza que el siguiente servicio funcione correctamente, que la contraparte esté disponible ni que el token recibido pueda utilizarse fuera de ese sistema. La agrupación de reservas reduce su duplicación, pero puede aumentar la dependencia de un único operador o conexión tecnológica. La evaluación del ahorro debe incluir el comportamiento de la ruta durante una interrupción, no solo su funcionamiento normal.
También conviene comprobar por separado las promesas de rentabilidad de los tokens de «infraestructura». Aunque un nuevo servicio ahorre dinero a los brókeres, de ello no se deduce que los titulares de una criptomoneda concreta reciban esos ahorros. Hace falta un vínculo claro entre el uso del servicio, los pagos, los costes y los derechos del titular del token. Sin ese vínculo, el éxito tecnológico sigue siendo un hecho independiente del resultado de la inversión.
Mi criterio para considerar exitosa la tokenización es sencillo: tras realizar el mismo conjunto de operaciones, el participante debe comprender mejor sus derechos, obtener más rápido activos que pueda utilizar y gastar razonablemente menos recursos. Acelerar una etapa solo es útil en la medida en que mejore todo el recorrido. Eso es lo que buscaré en próximos comunicados sobre el servicio de DTC de octubre y la evolución de los mercados tokenizados.
Para una cartera propia, el paso práctico es aún más sencillo: antes de la próxima transferencia de un activo, anote de dónde saldrá el dinero para la siguiente operación y cuándo estará disponible. Compruebe el déficit intermedio, no solo el saldo final. A veces, este cálculo explica mejor el beneficio real de una innovación financiera que un volumen de miles de millones en una presentación.
Este material tiene fines informativos y educativos y no constituye una recomendación de inversión personalizada. Todos los cálculos del modelo se identifican como hipotéticos; las condiciones reales dependen del producto, la jurisdicción y los participantes en la operación.