【Informe sobre la salida del ZEC ETF y la diferencia de 15,96 millones de dólares entre la tabla de días públicos; el criterio estadístico aún por confirmar】
El ranking de tendencias en el Binance Plaza ahora impulsa en el puesto 1 la frase “el Zcash spot ETF registra su primera salida neta semanal de 93,60 millones de dólares”, pero al contrastar la tabla de flujos de los días públicos, aparece una discrepancia de criterio que no se puede ignorar.
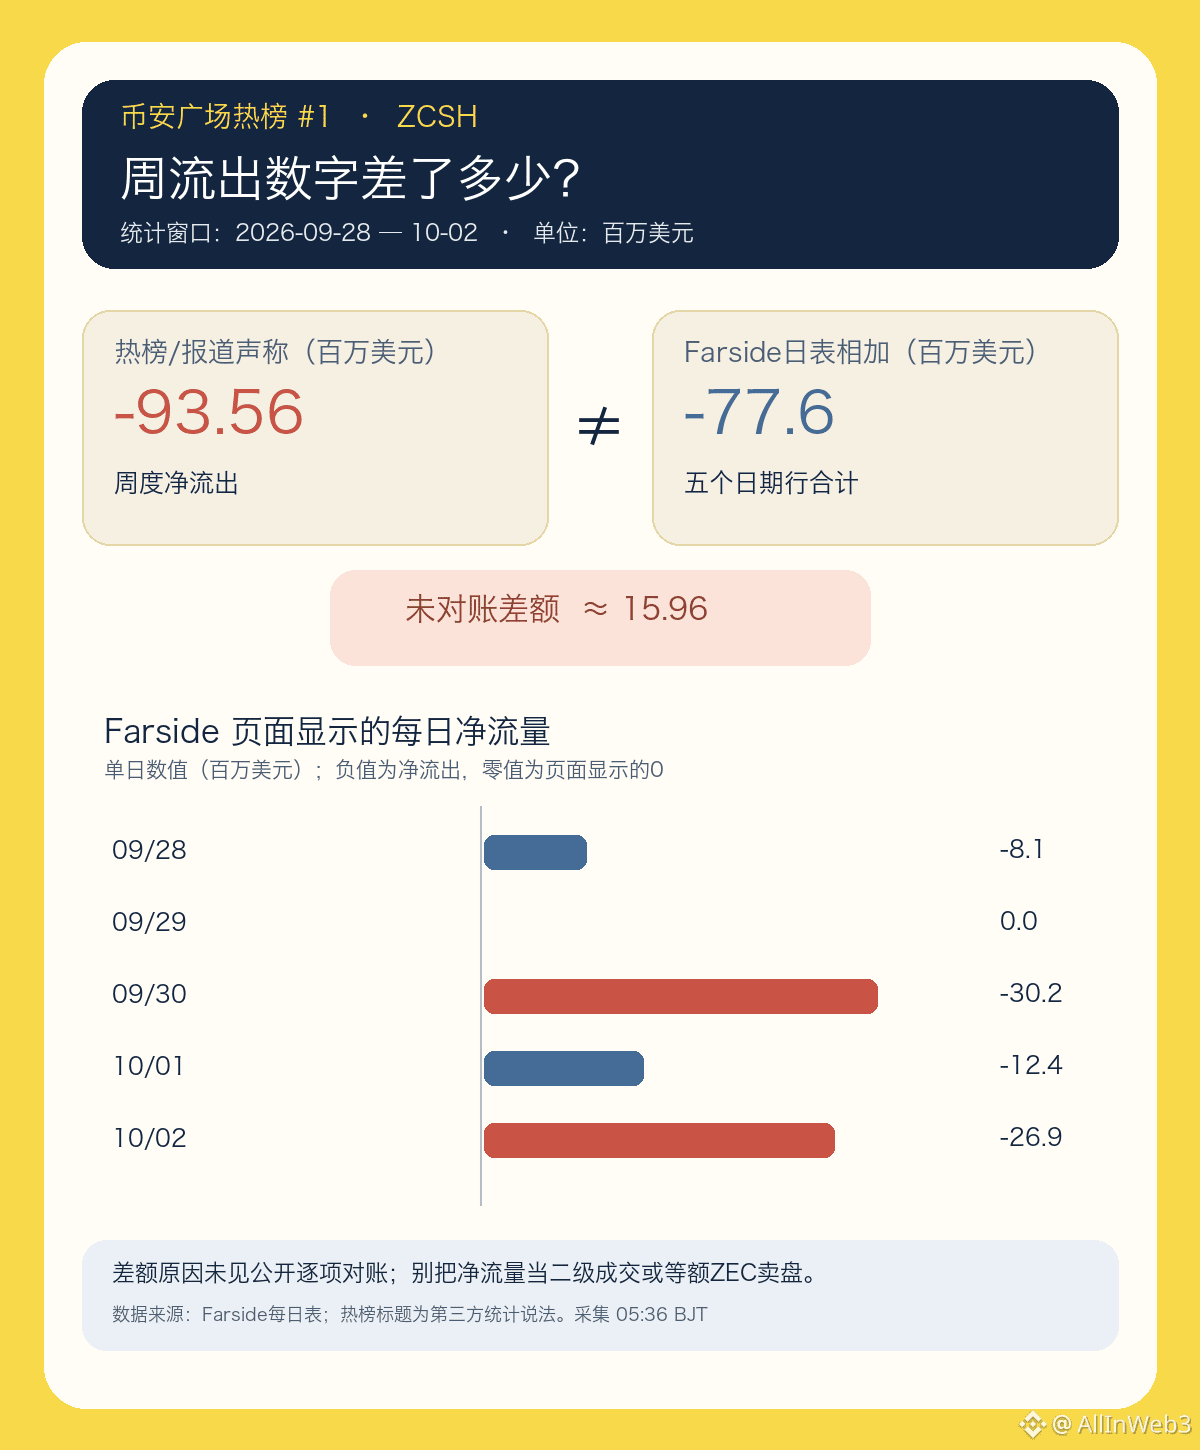
La tabla del ZEC ETF de Farside muestra: el 28 de septiembre registra una salida neta de 8,10 millones de dólares; el 29, 0; el 30, una salida de 30,20 millones; el 1 de octubre, una salida de 12,40 millones; y el 2, una salida de 26,90 millones. Al sumar, con base en la cifra ya redondeada a un decimal que aparece en la tabla, la suma total ronda los 77,60 millones de dólares; esto difiere en aproximadamente 15,96 millones de dólares respecto a los 93,56 millones mencionados en el titular del ranking de tendencias.
La tabla indica que los datos se generan automáticamente y advierte que podría haber errores.
Esto todavía no basta para demostrar qué conjunto de números está equivocado. Ambos lados podrían utilizar diferentes semanas estadísticas, métodos de estimación o revisiones posteriores, pero con la información visible actual no hay una conciliación punto por punto. Una formulación más rigurosa sería: se ha reportado una salida neta semanal de 93,56 millones de dólares, mientras que la suma de las cinco líneas de la tabla para los días públicos equivale a aproximadamente 77,60 millones; la diferencia queda por explicar. No debería escribirse 93,60 millones como un valor oficial ya verificado.
Al desglosar la tabla por día, el 30 de septiembre y el 2 de octubre suman en conjunto cerca de 57,10 millones de dólares en salidas (según los valores mostrados), lo que equivale a aproximadamente el 74% de la salida neta total de esas cinco líneas. El flujo está concentrado en dos fechas, lo cual es información estructural digna de seguimiento; sin embargo, ello aún no prueba que en esos dos días ocurriera una venta equivalente de spot, ni puede por sí solo explicar los cambios en el precio del ZEC. La página de Farside sugiere que los datos se generan automáticamente y que los valores mostrados se redondean, por lo que esta suma solo sirve para señalar la discrepancia entre los datos visibles.
También es importante otro límite: la estadística de flujos netos del ETF no es el mismo criterio que el importe de operaciones en el mercado secundario; no se puede deducir directamente que el mismo monto de ZEC ya fue vendido en la bolsa, y mucho menos afirmar solo con una “salida semanal” que el precio de la moneda cayó por esta razón. La página pública del producto de Grayscale puede usarse para contrastar participaciones, tenencias y NAV, pero en la página actual no se ofrece una explicación punto por punto de esos flujos semanales. La búsqueda en el SEC tampoco encontró documentos que incluyan ese dato semanal. El siguiente paso requiere que el emisor de datos explique el periodo de cómputo y el algoritmo, y luego se cruce la verificación con los cambios en las participaciones del fondo, las tenencias de ZEC y las variaciones del NAV. Hasta entonces, esta tendencia es más adecuada como verificación del criterio, y no constituye una valoración direccional sobre ZEC. #ZEC