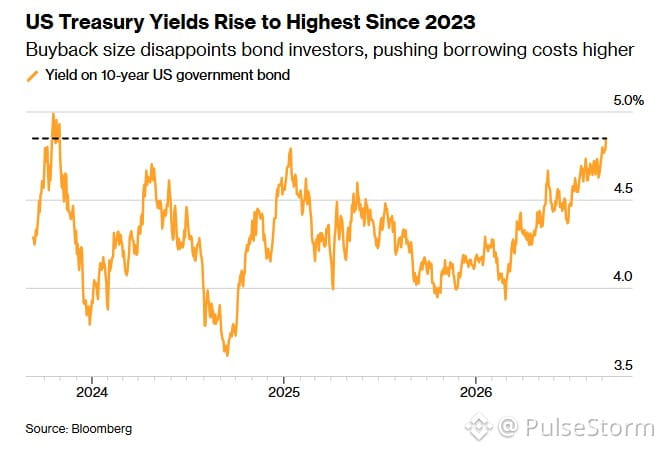
El Tesoro intenta tapar una presa con cinta adhesiva y el mercado de bonos está poniendo a prueba sus planes 🧨
Los compradores se bajaron del tren en los Treasuries de vencimiento largo en junio. CNBC usó literalmente la expresión "huelga de compradores" para la franja de 10 a 30 años. Eso no es jerga de analistas: es el mercado negándose a aparecer.
¿La respuesta del Tesoro? Teatro de recompra.
Agosto: duplicó las recompras hasta $4 mil millones.
Septiembre: las triplicó hasta $6 mil millones.
¿Los rendimientos? Siguen disparándose hacia arriba.
El 30 años tocó el 5.34% en agosto, el nivel más alto en 19 años. La semana pasada rozó el 5.50%, el peor dato desde 2004. El 10 años ahora está cerca del 5.24%. El propio Bessent calificó la liquidez del 30 años de "muy pobre".
Un gestor de fondos de bonos dijo que en la calle se esperaba entre $6B y $10B en septiembre. El Tesoro entró por el mínimo. Krishna Guha, de Evercore, lo interpretó como "forzar el cubrimiento de posiciones cortas a corto plazo". Peter Boockvar lo desarmó sin rodeos: "Esto NO es un pago de deuda; es solo reordenar el calendario de vencimientos".
La aritmética es brutal. El Tesoro está comprando de vuelta $6 mil millones. El mercado de 20 y 30 años vale $5.5 billones. Están rescatando un océano con una taza.
Esto no es una solución. Es una señal. Cuando el propio Tesoro tiene que intervenir como comprador de última instancia y los rendimientos siguen subiendo, el mensaje es claro: el mercado de bonos no confía en la operación de duración y, desde luego, no confía en la ruta fiscal.
Mira el 10 años. Si se rompe por encima del 5.30% y se mantiene, los activos de riesgo lo van a sentir. Las acciones, el cripto, todo lo que se valora sobre la base de "más tiempo con tasas bajas" se está recalibrando en tiempo real. Ya no se trata de bonos: se trata de si algo puede subir mientras el tramo largo se queda en un vacío de liquidez.
Tráedlo o desvanece (fade). Pero no finjas que el Tesoro tiene esto bajo control 🔥