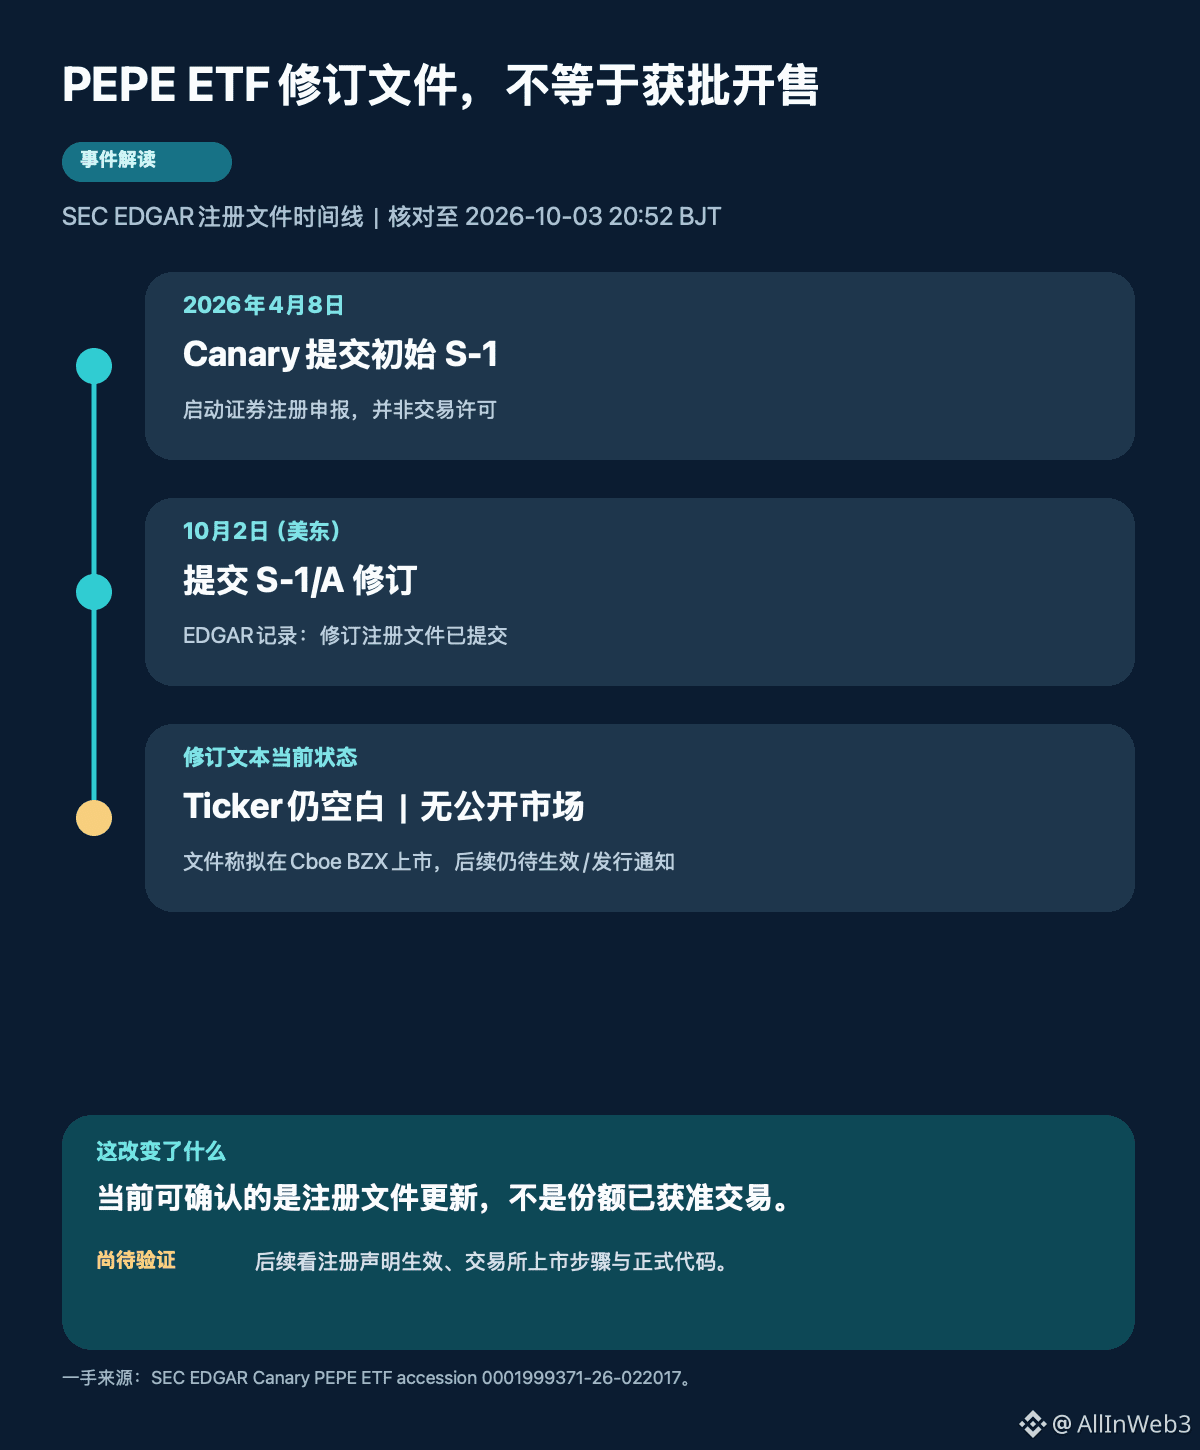
Hay un límite temporal importante en el tema del ETF PEPE: el archivo de Canary es una enmienda de la declaración de registro, no la aprobación de la SEC para que el producto salga a cotizar. El historial de presentaciones en la plataforma SEC EDGAR muestra que el ETF Canary PEPE se presentó inicialmente en un S-1 el 8 de abril de 2026; la fecha del último S-1/A es el 2 de octubre (hora del Este). La enmienda fue recibida el 2 de octubre a las 21:12:55 ET; eso equivale a las 09:12:55 del 3 de octubre en hora de Pekín, es decir, a unas ~11 horas del corte de esta ronda del ranking.
El texto de la enmienda aún especifica que la bolsa en cuestión sería Cboe BZX, deja el código de cotización en blanco y señala que previamente no existía esa clase de participación en un mercado público. Describe una propuesta de fideicomiso que mantendría PEPE, valorándolo según el benchmark de CoinDesk; el documento indica que BitGo será el custodio de los criptoactivos. En otras palabras, la presentación de la enmienda actualiza el material de registro por parte del emisor, pero no permite concluir que la SEC ya haya declarado efectiva la operación, que la bolsa ya haya completado el proceso de listado, o que los inversionistas ya puedan comprar participaciones.
Este incremento corresponde a que el 2 de octubre apareció un nuevo nodo de registro S-1/A. Los lectores deberían separar y seguir tres cosas a continuación: cuándo entrarán en vigor las declaraciones de registro posteriores; si los arreglos de cotización en la bolsa ya se completaron; y si el código y la fecha de apertura oficial se publican. Si falta cualquiera de las tres, no se puede redactar “el envío del archivo” como “el ETF ya está cotizando”
Si el producto finalmente se emite siguiendo la estructura del documento, ofrecería exposición indirecta al precio de PEPE, y seguiría estando afectado por la volatilidad del token, la fijación del benchmark y las comisiones de custodia y del fideicomiso; tener participaciones no equivale a poseer directamente PEPE en la cadena. En esta etapa, no hay base derivable de esta enmienda para inferir compras adicionales de PEPE spot ni para determinar una fecha de cotización.
#PEPE #ETF
También hay que tener en cuenta que las participaciones no son el mismo activo que el token: si el fideicomiso emite, quienes compran y venden son participaciones de un valor, y el precio seguirá el diseño de seguimiento afectado por costos y por el diferencial entre precio de mercado y valor neto. El PEPE spot en la cadena, en cambio, seguirá fijándose por el mercado de la bolsa y de las carteras. Incluso si la solicitud continúa avanzando, no se puede tratar la posición esperada del fondo como si ya hubiera ocurrido una compra de PEPE. Para esta noticia, la confirmación más fiable no son especulaciones en redes sociales, sino los documentos posteriores en los que la SEC declare efectivas las presentaciones, los avisos oficiales de la bolsa sobre el listado y el código/fecha que el emisor indique explícitamente.