


Dos semanas después de que la Fed subiera las tasas, los mercados esperaban otra alza en octubre. Esta semana, esa expectativa se descartó. Funcionarios de la Fed dijeron que no tenían prisa por volver a subir las tasas; la inflación salió moderada y el informe de empleo de septiembre fue débil. Para el viernes por la tarde, los futuros descontaban en un 22% las probabilidades de una alza en octubre, frente al 66% del lunes. Bitcoin ganó aproximadamente un 1% en el mismo periodo. La mayor ola de compras forzadas de la semana llegó durante la noche anterior al informe de empleo, cuando los vendedores en corto fueron obligados a salir de sus posiciones.
La probabilidad de una subida en octubre cayó del 66% al 22%. Las mayores caídas se produjeron tras un discurso de la Fed y un dato de inflación débil; el informe de empleo añadió un descenso menor.
Estados Unidos creó 29,000 empleos en septiembre, frente a los 84,000 previstos. En tres meses, la contratación promedia unos 51,000 empleos al mes, menos de un tercio del ritmo de la década de 2010.
Los rendimientos de los bonos del Tesoro a corto plazo cayeron, los de largo plazo subieron y la curva de rendimientos se empinó hasta volver al nivel que tenía antes de la subida de la Fed en septiembre.
Las posiciones en futuros se acumularon antes del informe de empleo. La mayor liquidación forzosa de posiciones cortas de la semana ocurrió 8 horas antes de la publicación. Después de la publicación, Bitcoin retrocedió y se liquidaron posiciones largas.
Los operadores de opciones pagaban por una subida antes de la reunión de septiembre de la Fed, pero no antes de este informe. La volatilidad implícita cayó tras la publicación, como ha ocurrido después de la mayoría de los informes de empleo desde 2024.
La Fed hizo bajar las probabilidades con sus declaraciones
El lunes, los futuros de los fondos federales indicaban una probabilidad del 66% de una subida de un cuarto de punto en la reunión del 28 de octubre. Para el viernes por la tarde, había bajado al 22%.
Las probabilidades bajaron por etapas, y cada descenso coincide con un evento del gráfico. Las débiles cifras de confianza del consumidor y de ofertas de empleo del martes apenas las movieron. Más tarde ese día, el presidente de la Fed de Nueva York, John Williams, dijo que después de la subida de septiembre «no había necesidad de actuar con urgencia» y que la Fed tenía tiempo para reunir más información antes de volver a actuar. Las probabilidades cayeron del 66% al 50% en 2 horas. El miércoles, la inflación subyacente del PCE, el indicador preferido de la Fed, fue menor de lo esperado y restó otros 10 puntos porcentuales, aunque los datos del PIB publicados al mismo tiempo fueron más sólidos. El jueves, una encuesta mixta del sector manufacturero del ISM y el vicepresidente de la Fed, Philip Jefferson, quien dijo que la Fed quizá necesitara más tiempo y datos antes de dar el siguiente paso, hicieron que las probabilidades volvieran a bajar. El viernes por la mañana, el dato de inflación de la eurozona, más alto de lo previsto, apenas tuvo repercusión.
La primera reacción de Bitcoin ante cada caída de las probabilidades fue al alza, pero los movimientos fueron leves o duraron poco. Subió un 0.4% en la media hora posterior al discurso de Williams. Repuntó tras la publicación del PCE y perdió la ganancia en 3 horas. El jueves por la tarde volvió a superar su nivel del lunes mientras las probabilidades caían. Durante la noche hasta el viernes subió otro 2.1%, mientras que las probabilidades apenas variaron.
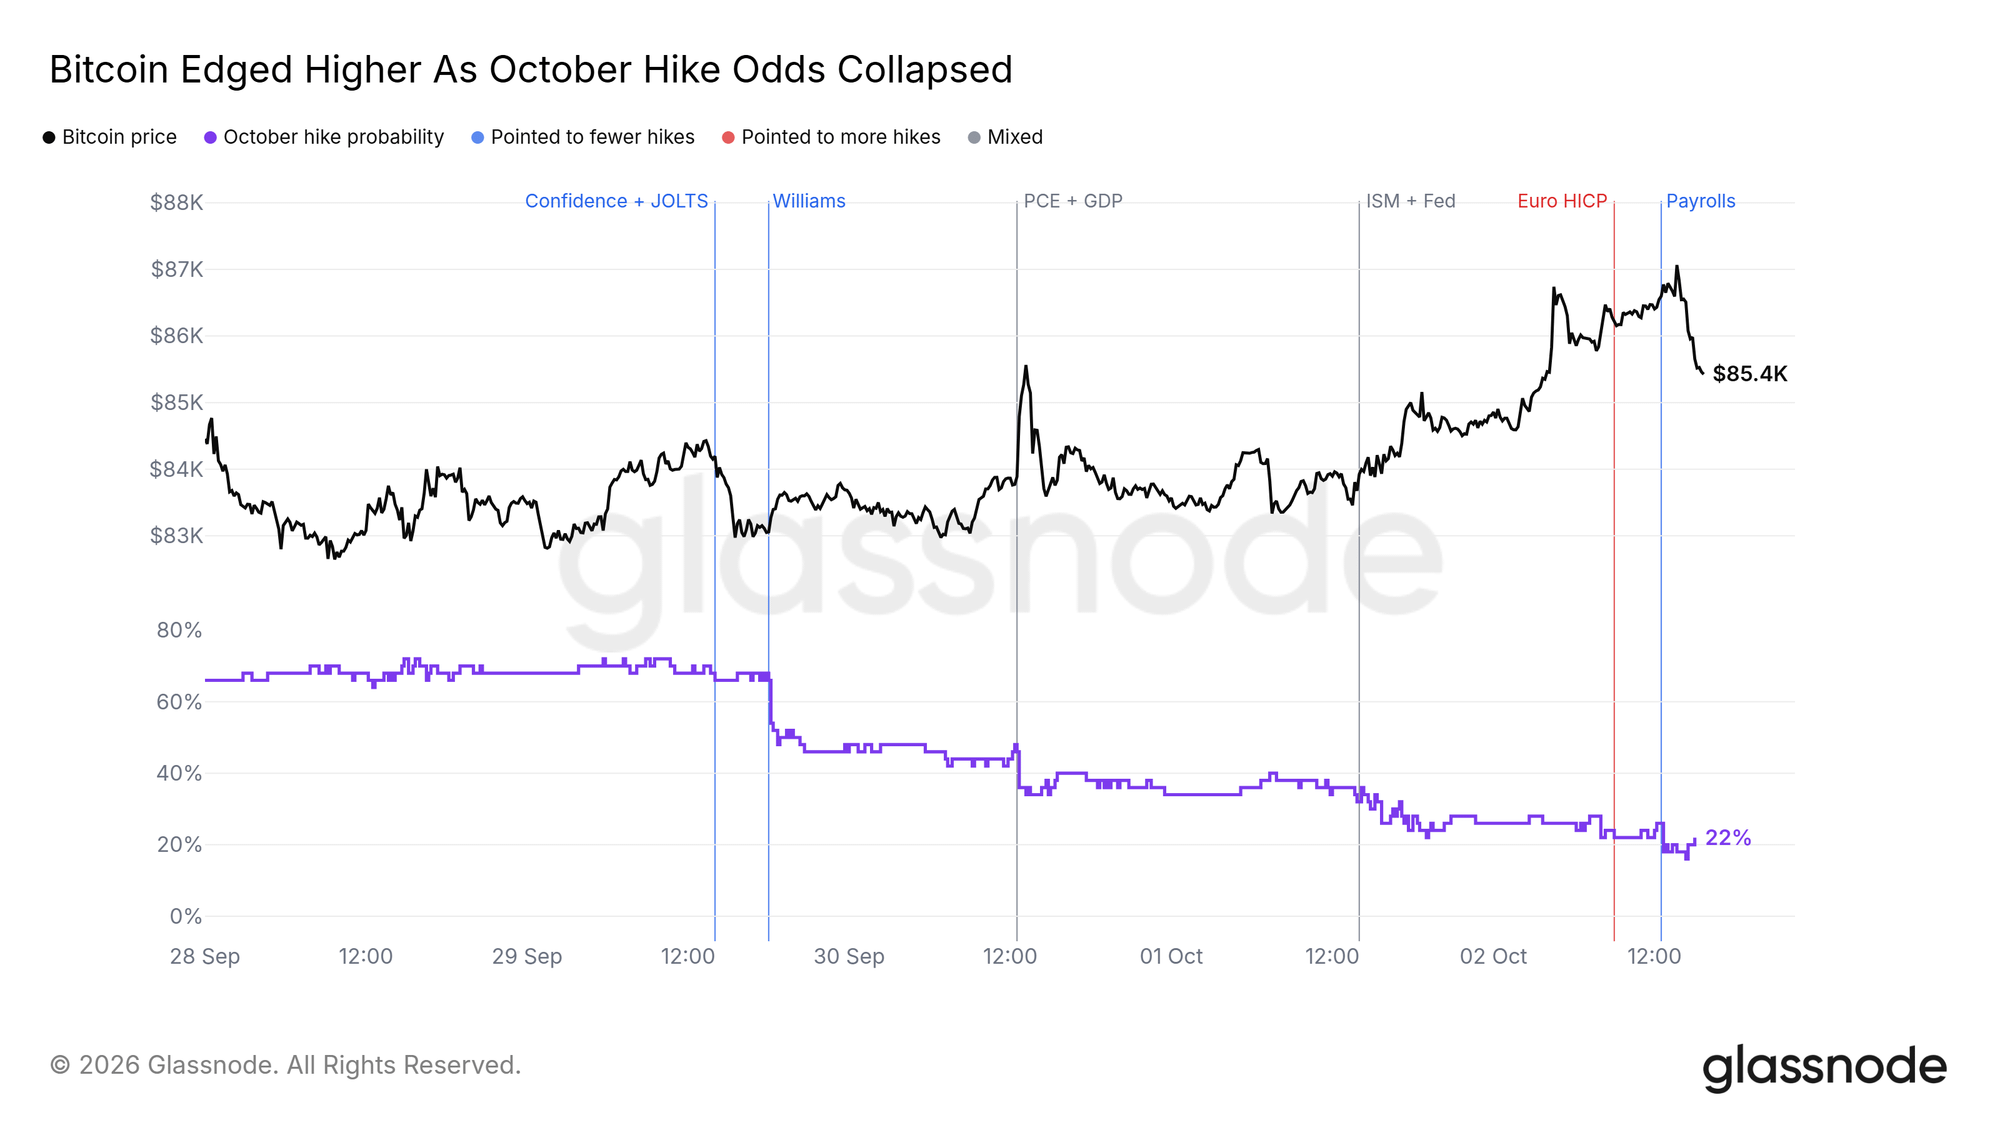 Cada caída en las probabilidades de una subida coincide con un discurso de la Fed o la publicación de datos débiles. Las reacciones de Bitcoin fueron leves o duraron poco. Probabilidades de una subida: cálculo propio a partir de los precios de los futuros de los fondos federales, medidos desde la tasa efectiva de los fondos federales (EFFR). La EFFR está sujeta a las Condiciones de uso publicadas en newyorkfed.org. La Fed de Nueva York no se hace responsable de la publicación de la EFFR por parte de Glassnode, no autoriza ni respalda ninguna republicación en particular y no asume responsabilidad alguna por su uso. Un informe débil en medio de una desaceleración prolongada
El informe de empleo de septiembre mostró 29,000 nuevos empleos, frente a los 84,000 previstos en una encuesta de economistas de Dow Jones. La tasa de desempleo subió al 4.2%, y se revisaron a la baja las cifras de julio y agosto.
Como una cifra aislada suele ser volátil, el promedio de 3 meses es una mejor referencia. Se sitúa en unos 51,000 empleos al mes, menos de un tercio del promedio de 183,000 de la década de 2010. El panel ampliado muestra cómo se fue acumulando la desaceleración: la contratación casi se estancó en 2025, con unos 10,000 empleos al mes, y este año solo se ha recuperado parcialmente.
La lenta contratación da a la Fed motivos para mantener las tasas sin cambios, ya que una tasa más alta añadiría presión a un mercado laboral que ya se está enfriando. La inflación apunta en la dirección opuesta: los precios subyacentes del PCE han subido un 3.0% en el último año, por encima del objetivo del 2% de la Fed, lo que justifica otra subida. Esta semana, los operadores ajustaron sus apuestas a favor de que la Fed mantenga las tasas sin cambios en octubre.
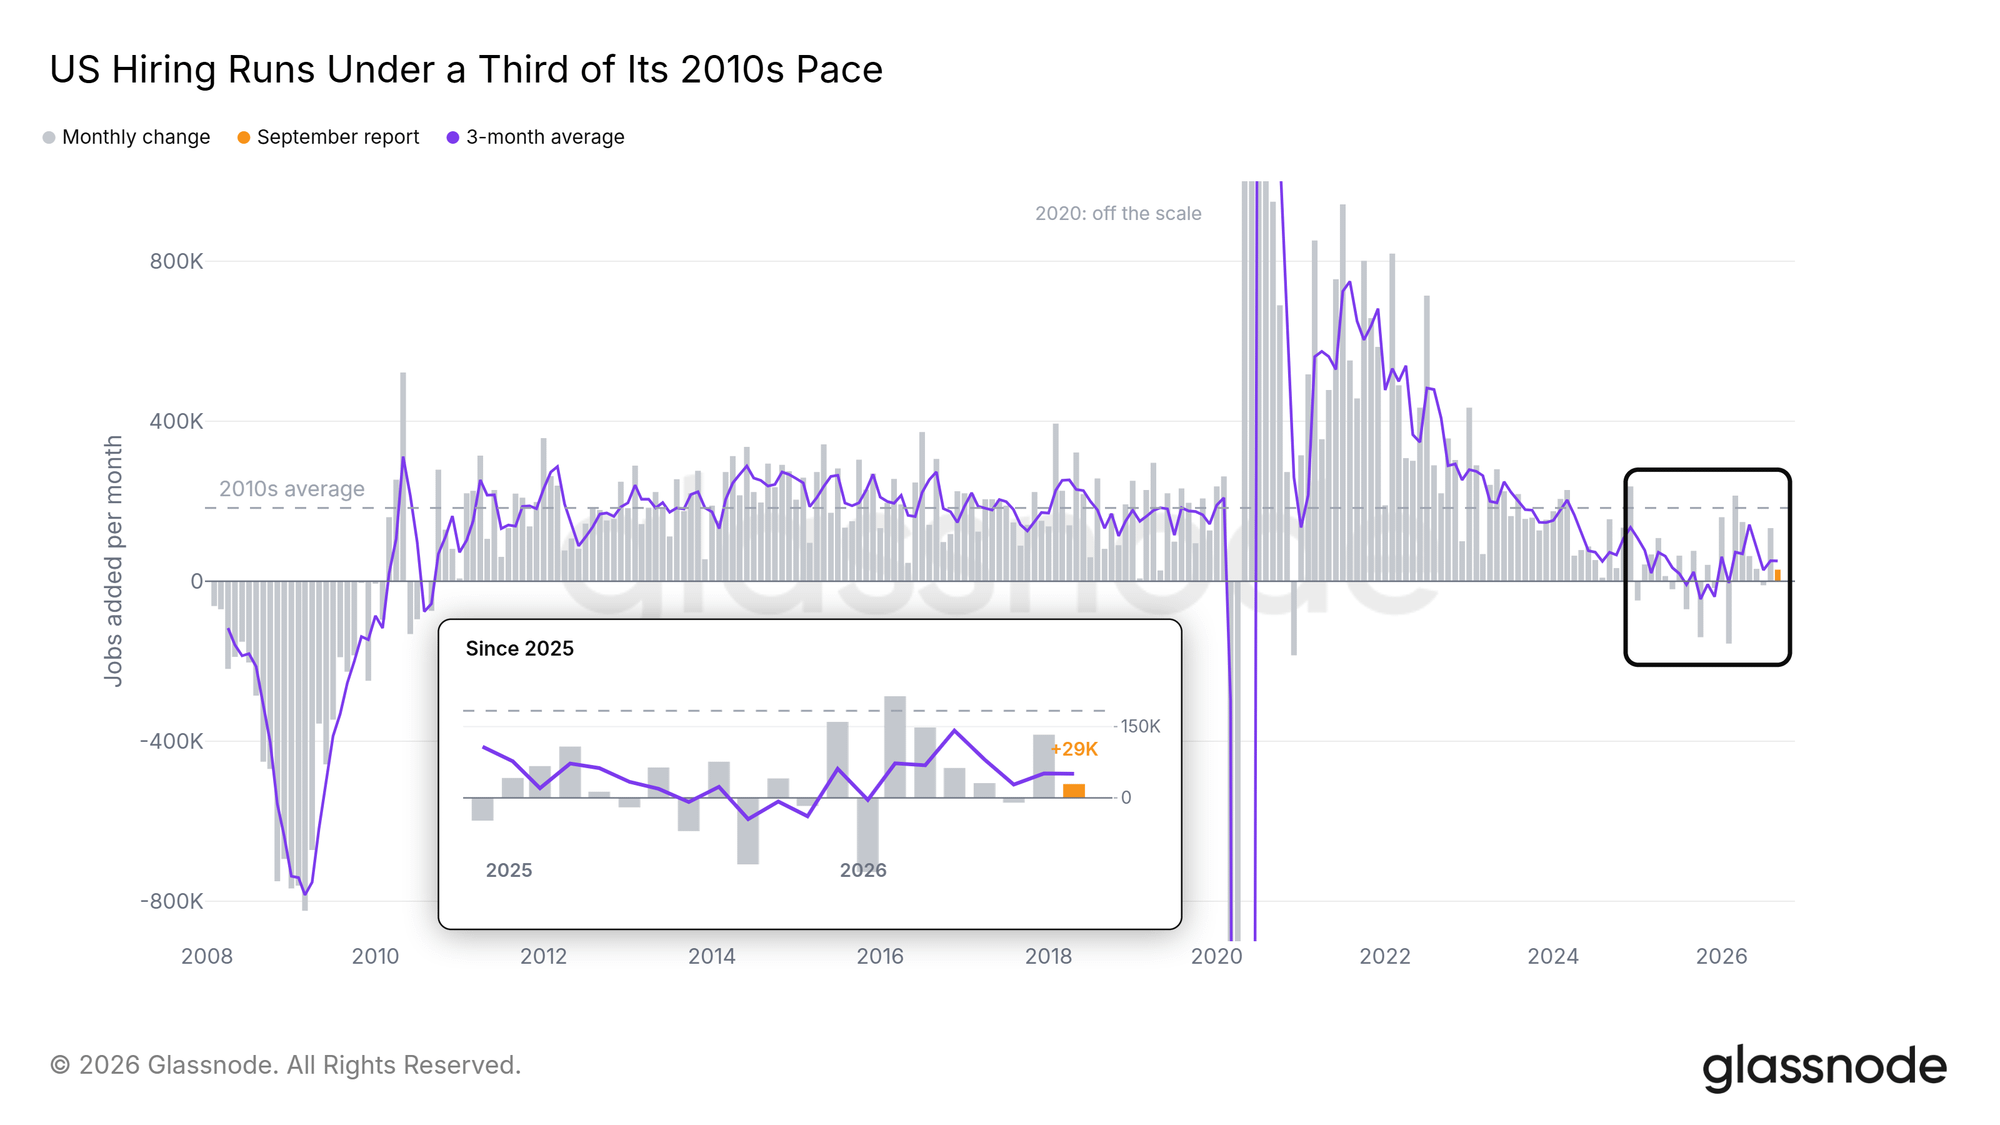 Con unos 51,000 empleos al mes, la contratación en Estados Unidos se mantiene por debajo de un tercio del ritmo de la década de 2010. Fuente: BLS, consultada el 2 de octubre de 2026. BLS.gov no puede garantizar la exactitud de los datos ni de los análisis derivados de ellos una vez que se han descargado de BLS.gov. Cayeron los rendimientos a corto plazo y subieron los de largo plazo
El rendimiento del bono del Tesoro a 2 años refleja las expectativas de los operadores sobre la Fed; el de 10 años también incorpora riesgos a más largo plazo, como la inflación y la deuda pública. La diferencia entre ambos mide la pendiente de la curva de rendimientos: normalmente es positiva, pero estuvo invertida desde mediados de 2022 hasta finales de 2024, tras las rápidas subidas de tasas de la Fed.
En torno a la subida de tasas de la Fed en septiembre, el rendimiento a 2 años subió más rápido que el de 10 años y la curva se aplanó; la diferencia se redujo de unos 40 puntos básicos (pb) a 20 pb. Esta semana volvió a empinarse: el rendimiento a 2 años cayó al desvanecerse las apuestas por una subida, mientras que el de 10 años subió, ampliando la diferencia a 42 pb.
Una curva que se empina porque caen los rendimientos a corto plazo suele indicar que los operadores esperan menos subidas de tasas. Sin embargo, los costos de endeudamiento a largo plazo no bajaron: el viernes, el rendimiento a 10 años se situó cerca del 5.2%.
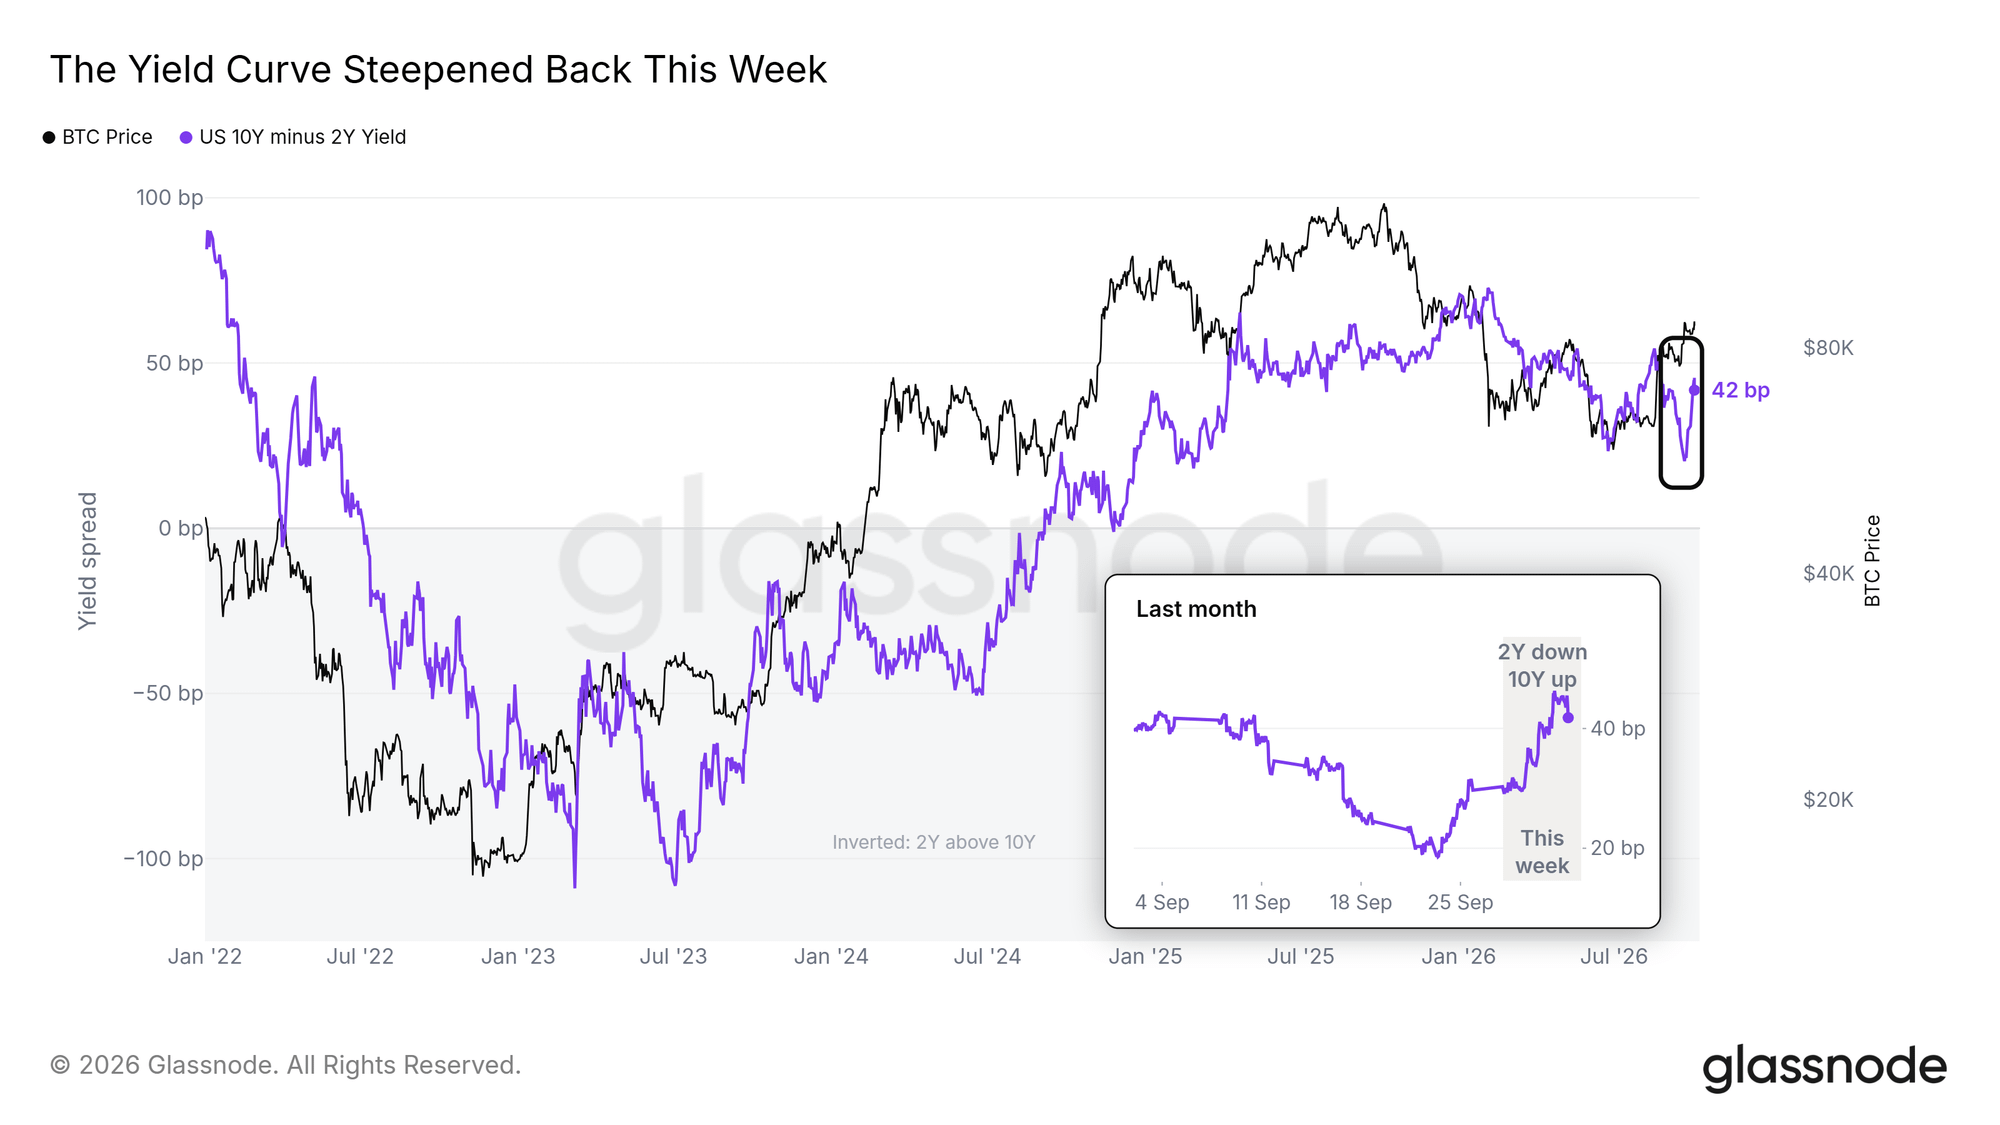 La diferencia entre los rendimientos de los bonos a 10 y 2 años volvió a 42 pb, tras reducirse a 20 pb en septiembre. Gráfico en vivo: el apalancamiento se acumuló antes del informe
En las 24 horas previas a la publicación, el interés abierto aumentó $2.1B, en parte porque Bitcoin subió alrededor de un 3%; medido en monedas, las posiciones aun así crecieron cerca de un 2.5%. La tasa de financiación se mantuvo positiva, pero por debajo de su nivel habitual, así que no hubo una acumulación excesiva de posiciones largas.
El interés abierto siguió aumentando durante aproximadamente una hora después de la publicación y luego cayó $1.5B mientras Bitcoin retrocedía. Eso es más de la mitad de lo que los operadores habían añadido desde el mediodía del jueves.
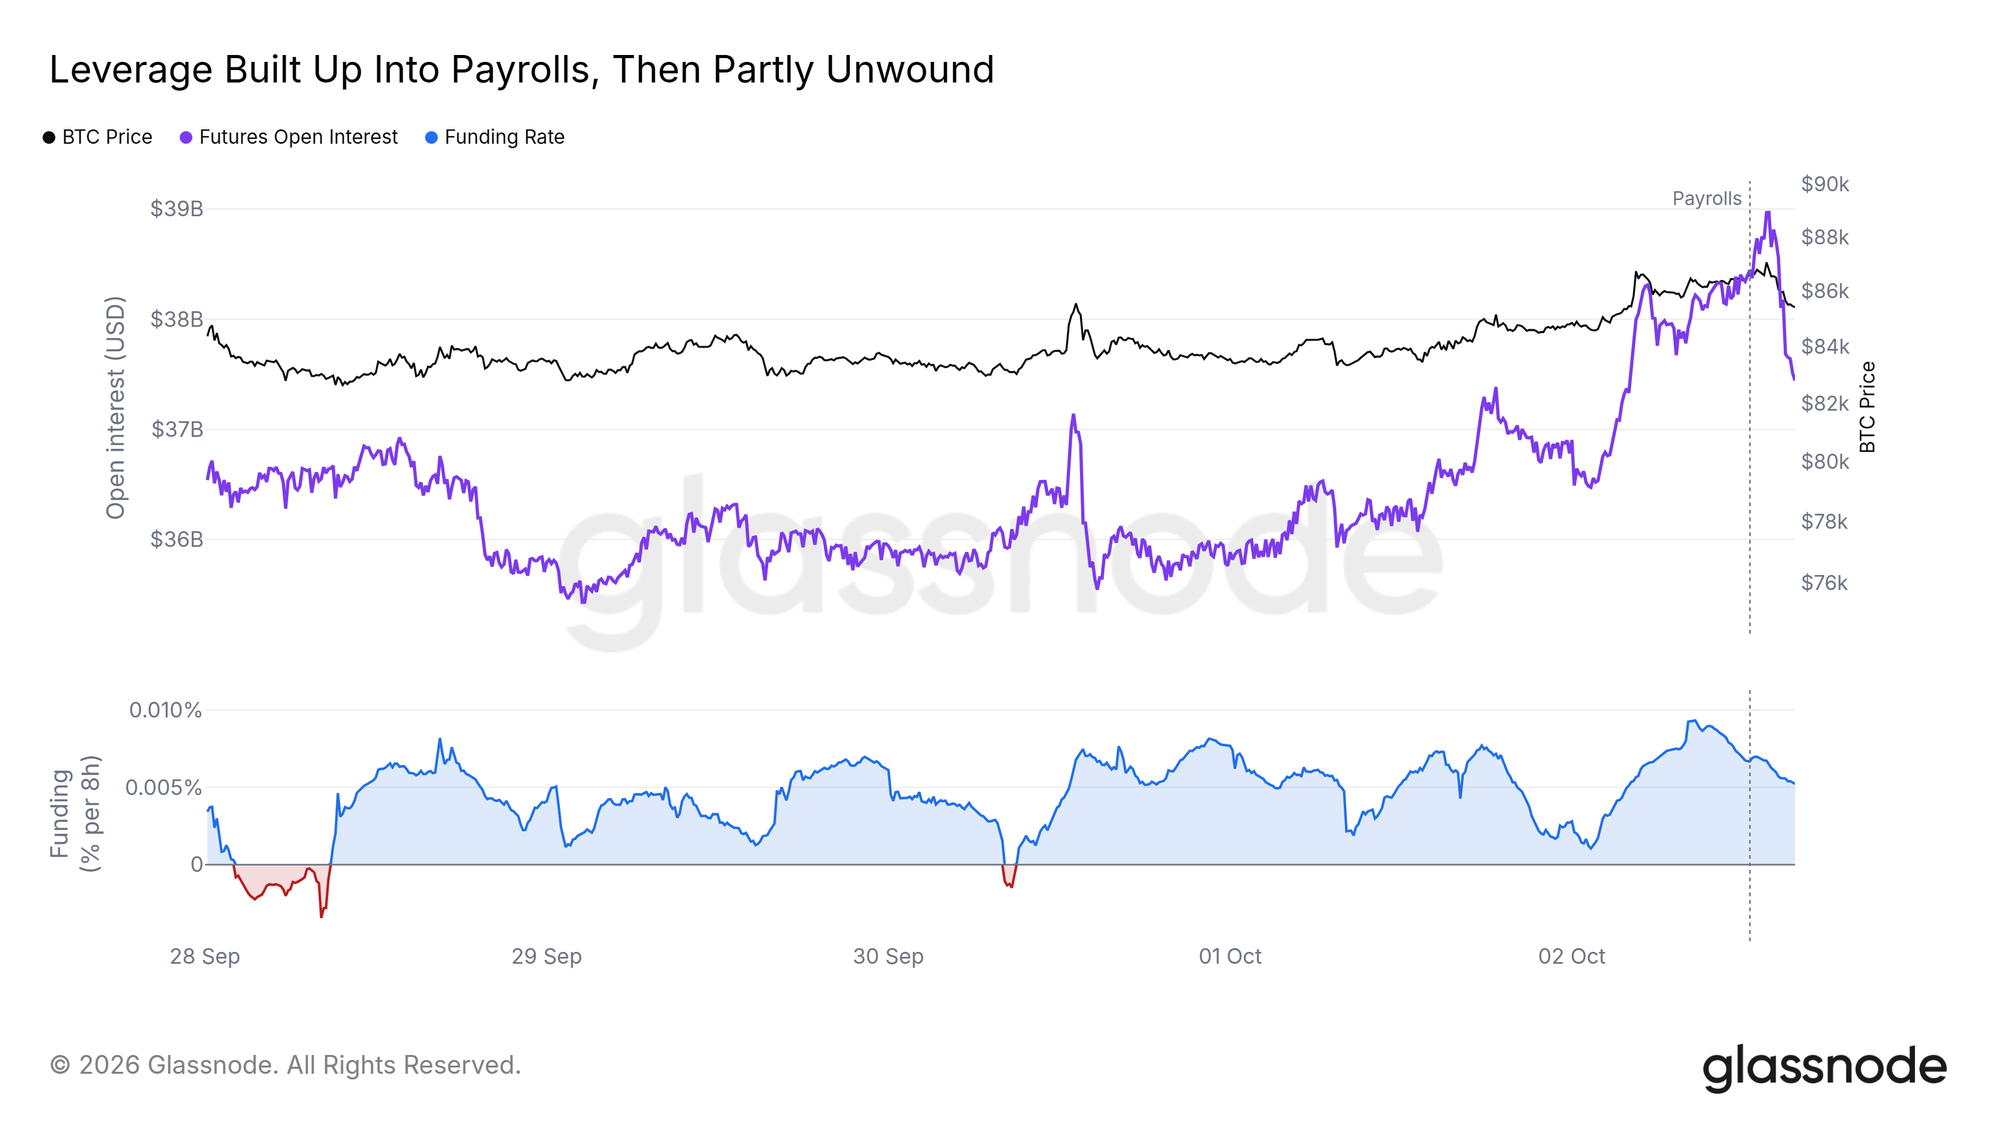 El interés abierto aumentó antes del informe y retrocedió cuando Bitcoin cayó después. Gráfico en vivo: las posiciones cortas fueron liquidadas antes del informe y las largas, después
Las posiciones cortas representaron alrededor del 60% de las liquidaciones de esta semana. La mayor oleada ocurrió el viernes a las 04:20 UTC, 8 horas antes del informe de empleo, cuando se liquidaron $50M en posiciones cortas en 10 minutos. No había ningún dato previsto para esa hora. El propio informe de empleo provocó una liquidación forzosa mucho menor.
Tras la hora de la publicación, los papeles se invirtieron: se liquidaron $11M en posiciones largas mientras Bitcoin caía, frente a $2M en posiciones cortas. A las 15:40 UTC, Bitcoin cotizaba más de un 1% por debajo de su nivel justo antes de la publicación.
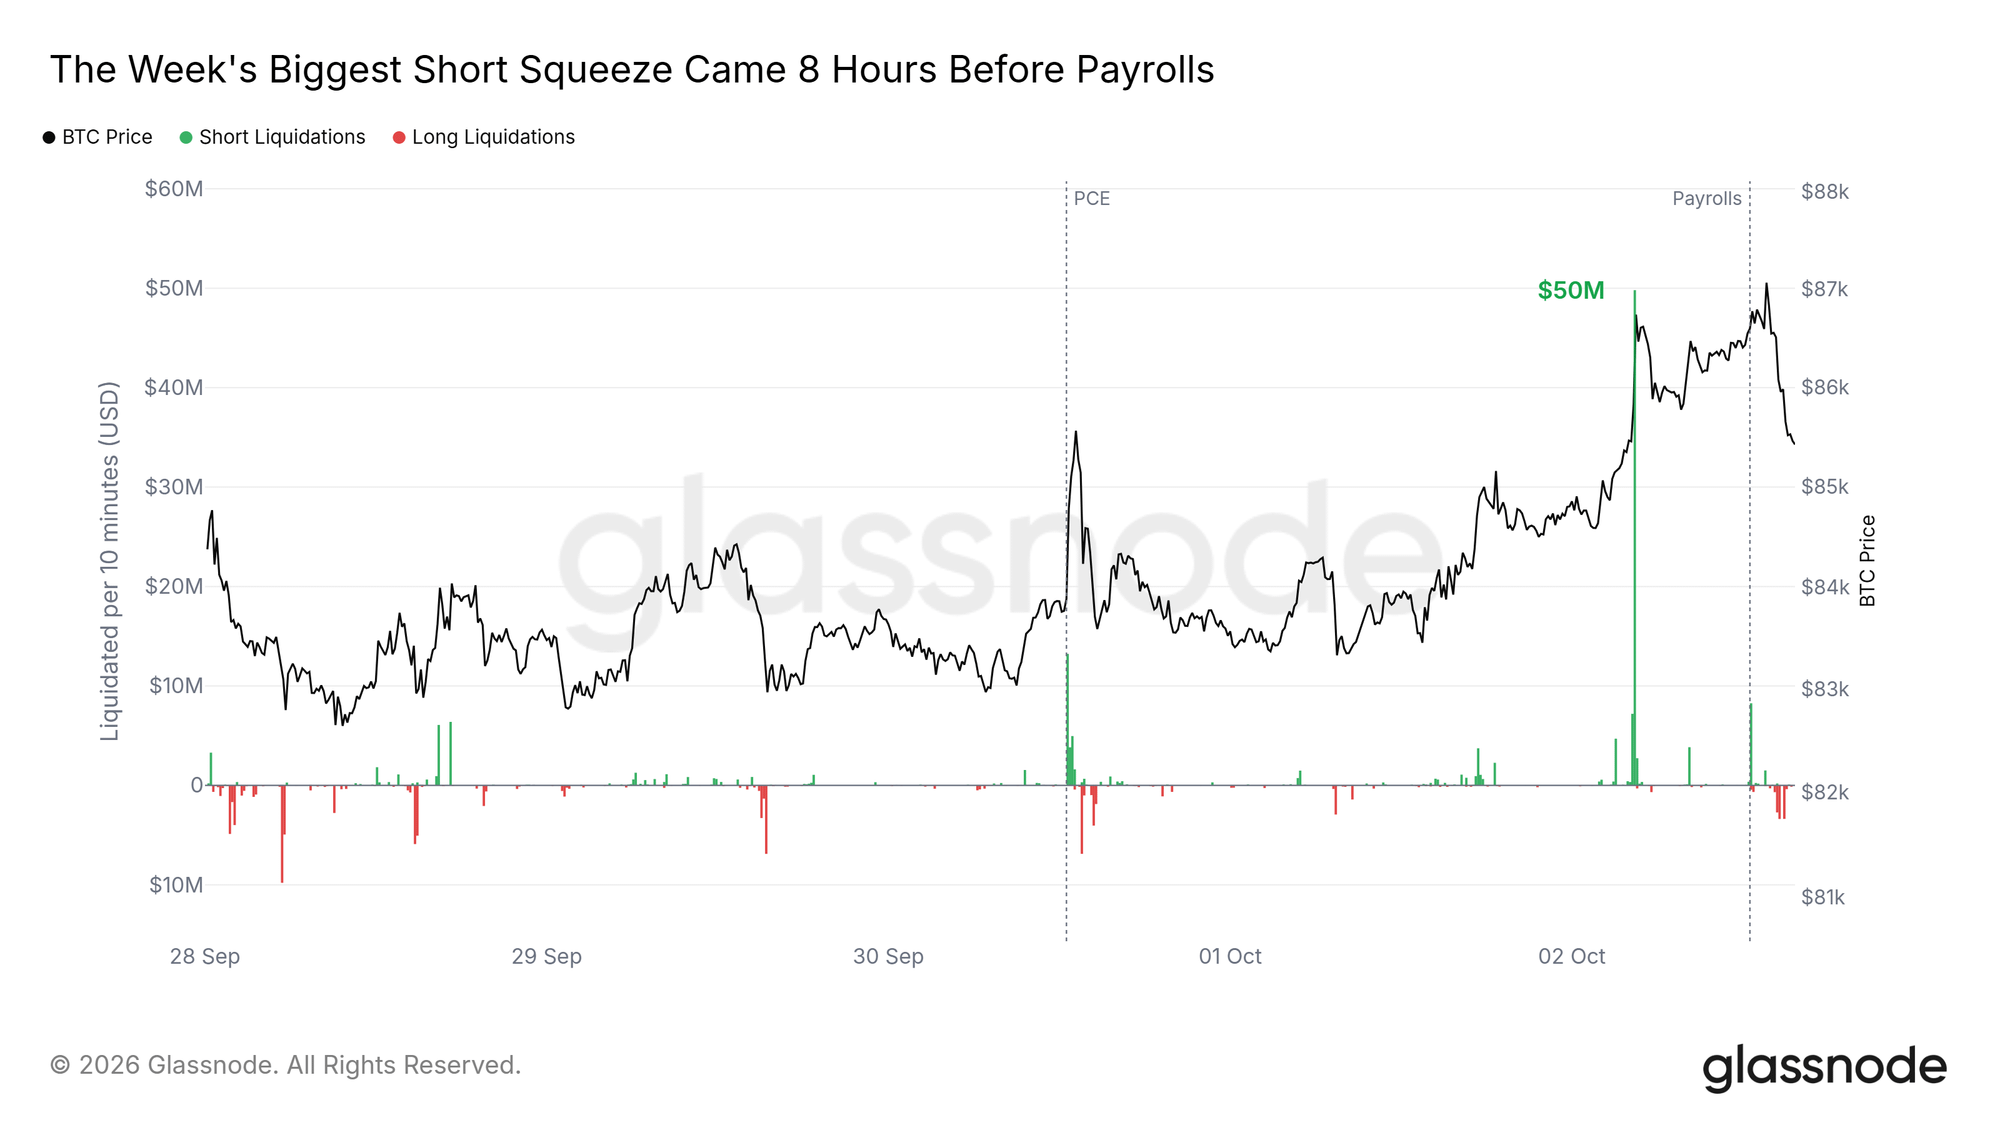 Las posiciones cortas fueron liquidadas durante la noche antes del informe; las posiciones largas se liquidaron durante la caída posterior. Gráfico en vivo: las opciones no reflejaron el informe de empleo en sus precios
Cuando los operadores esperan un evento importante en los próximos días, la volatilidad implícita de 1 semana suele superar a la de 1 mes, como en las zonas sombreadas. Antes de la decisión del FOMC del 16 de septiembre, se mantuvo por encima durante las 48 horas completas, y la prima desapareció en el día siguiente a la decisión. El segundo repunte, el 21 de septiembre, coincidió con un movimiento brusco del precio: Bitcoin subió un 2.7% en una hora y la volatilidad a corto plazo aumentó junto con él.
Antes del informe de empleo, la línea de 1 semana se mantuvo por debajo de la de 1 mes durante las 48 horas completas. Los operadores de opciones no esperaban que las nóminas movieran mucho el precio de Bitcoin.
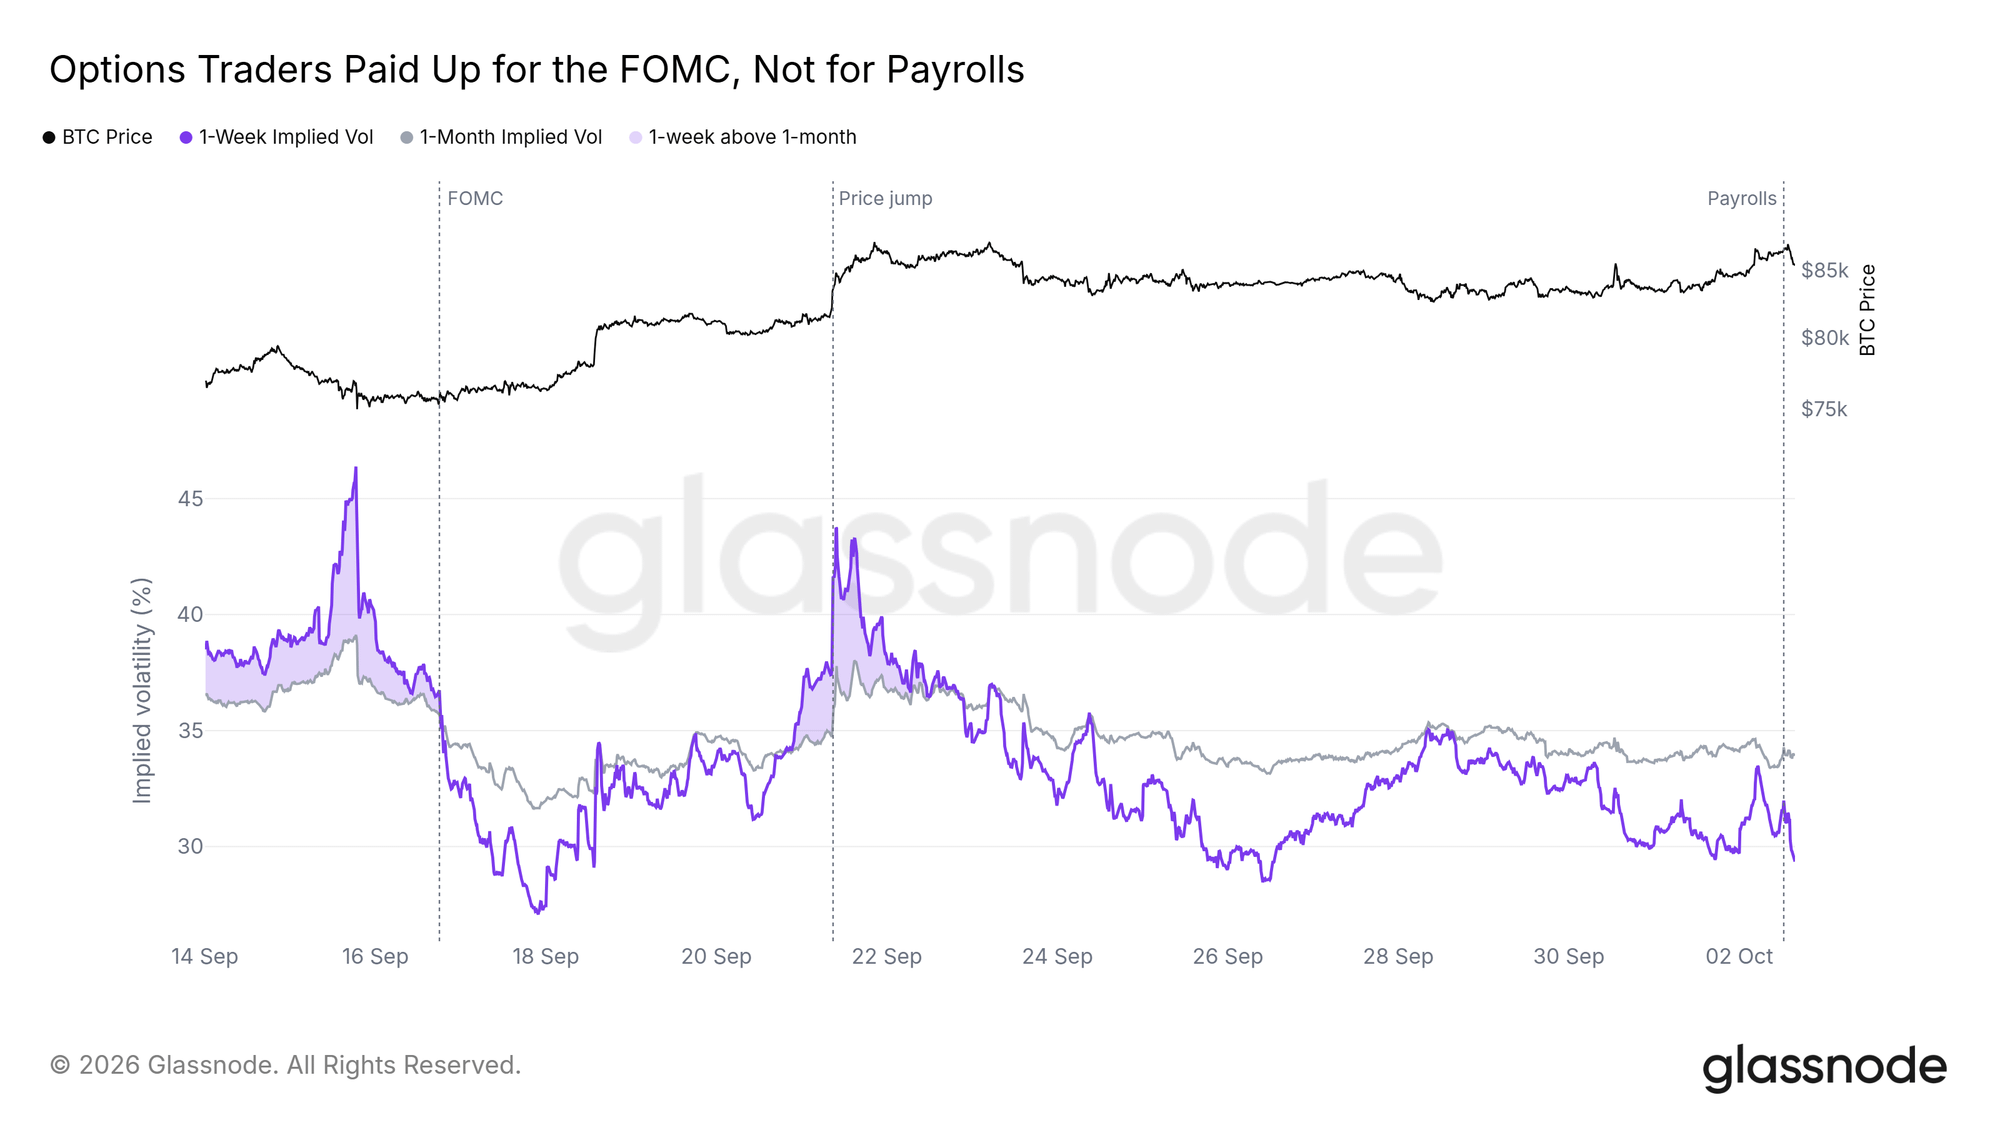 Las opciones a corto plazo tenían una prima antes de la decisión de la Fed y después del repunte del 21 de septiembre, pero no antes del informe de nóminas. Gráfico en vivo: la volatilidad disminuye después de la publicación
Este gráfico reúne 32 informes de empleo desde 2024; cada uno se mide como el cambio en la volatilidad implícita de 1 semana respecto de la última lectura horaria antes de la publicación. La banda abarca la mitad central de los informes y la línea muestra su mediana; la banda se estrecha en el momento de la publicación porque todos los informes parten de cero en ese punto.
La mediana se mantiene plana durante el día anterior a la publicación y cae durante el día posterior. La volatilidad implícita cayó después de 23 de los 32 informes. En otros viernes también tiende a bajar durante esas mismas horas, aproximadamente la mitad de esa magnitud, por lo que parte de la caída responde al patrón habitual de los viernes. La caída adicional en los días de publicación de datos de empleo es demasiado pequeña como para considerarla fiable.
En este informe se observó la misma caída, solo que más rápida: en 3 horas, la volatilidad implícita había caído tanto como suele hacerlo la mediana de los informes en un día entero.
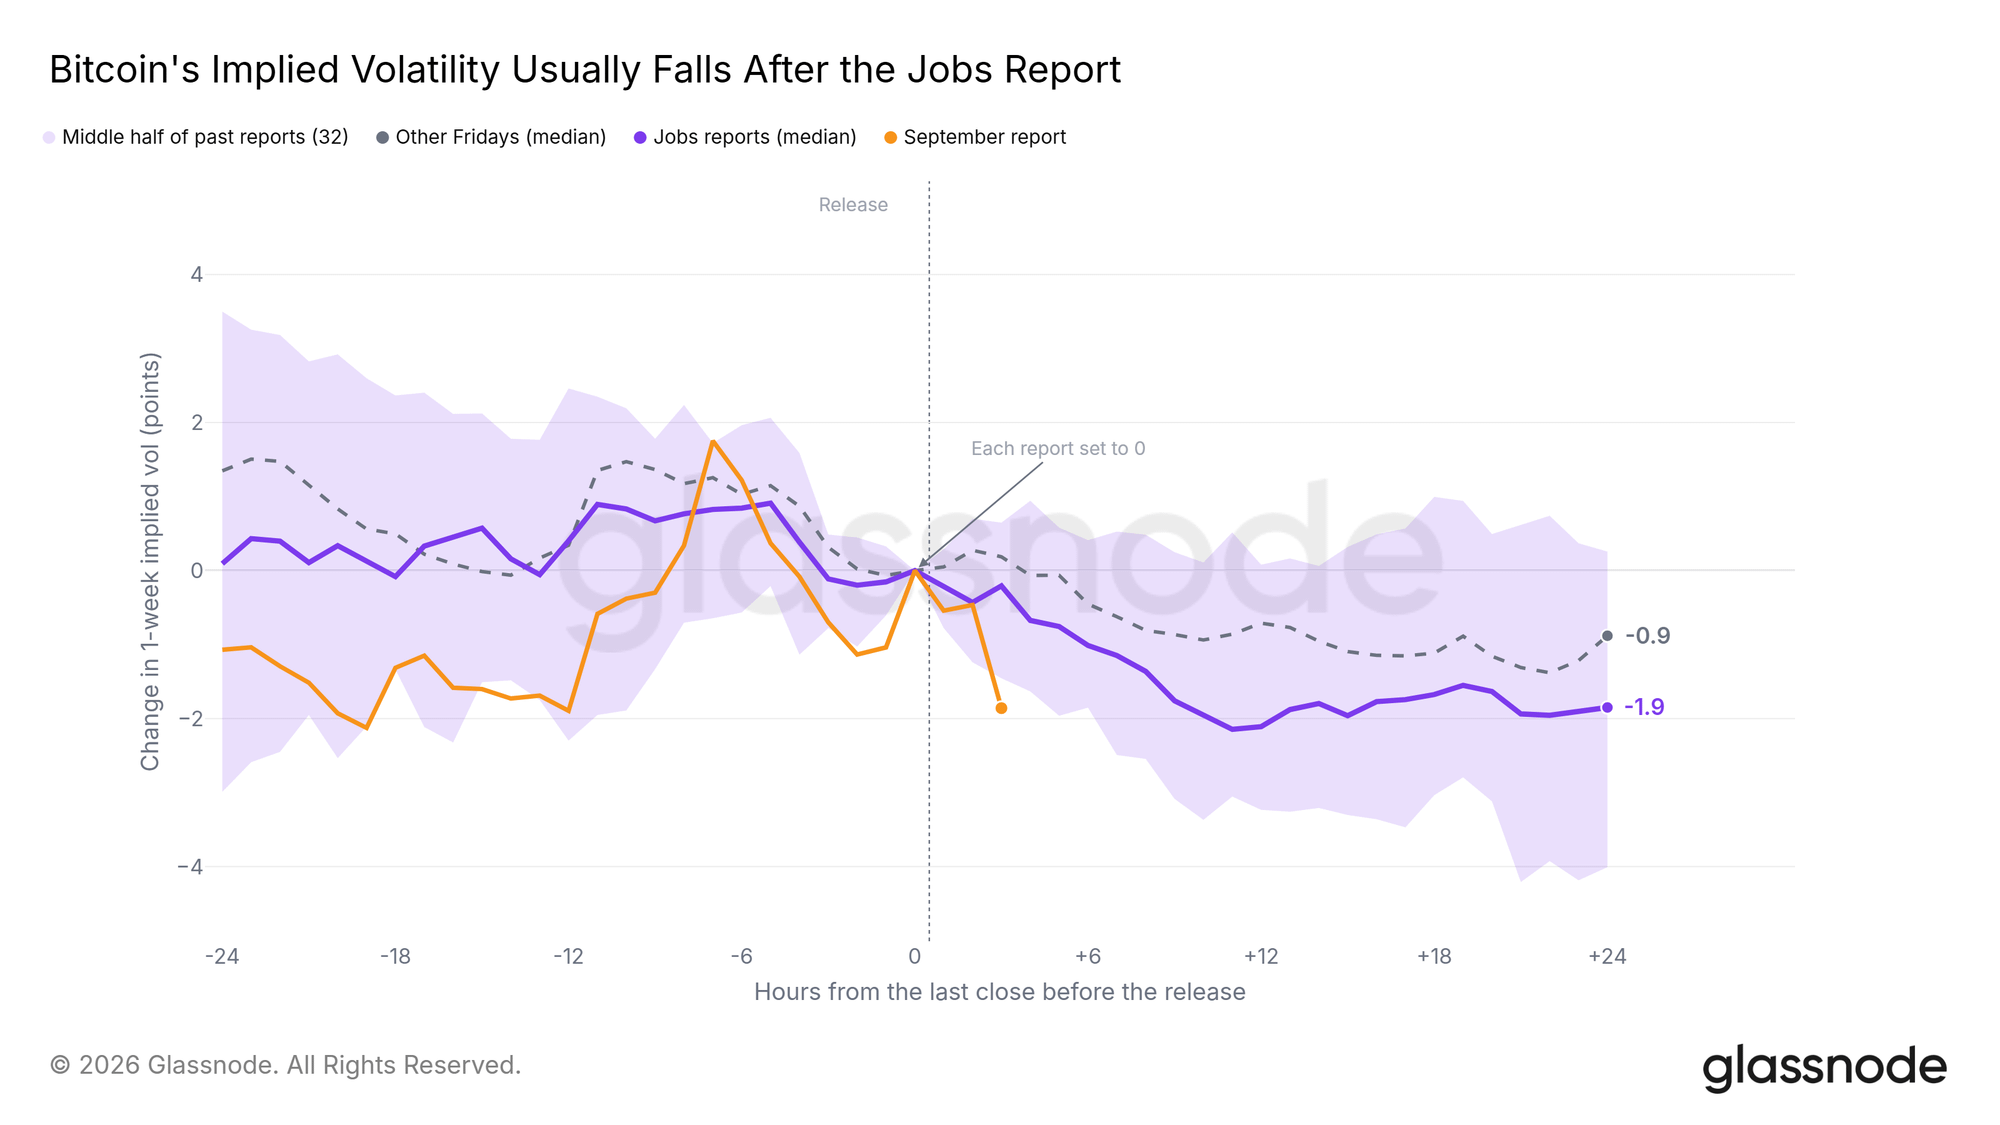 La volatilidad implícita cayó después de 23 de los 32 informes de empleo publicados desde 2024; esta vez cayó más rápido de lo habitual. Gráfico en vivo: el 14 de octubre será la próxima prueba
Una subida en octubre sigue siendo posible. Los futuros aún reflejan una probabilidad del 22% para octubre y alrededor de 24 pb en subidas para diciembre, cerca de un movimiento de un cuarto de punto. El próximo dato clave será el informe del IPC de septiembre, el 14 de octubre. Una lectura del IPC subyacente por encima de lo previsto aumentaría de nuevo la probabilidad de una subida en octubre; una lectura igual o inferior a la prevista dejaría la próxima subida esperada para diciembre.
Datos hasta las 15:40 UTC del 2 de octubre de 2026 para las series de 10 minutos, y hasta las 15:00 UTC para las series horarias y las probabilidades de una subida. Datos de empleo de la BLS, versión actual, ajustados estacionalmente.
Aviso legal: Este informe no ofrece asesoramiento de inversión. Todos los datos se proporcionan únicamente con fines informativos y educativos. No debe tomarse ninguna decisión de inversión basándose en la información aquí proporcionada; usted es el único responsable de sus propias decisiones de inversión.