

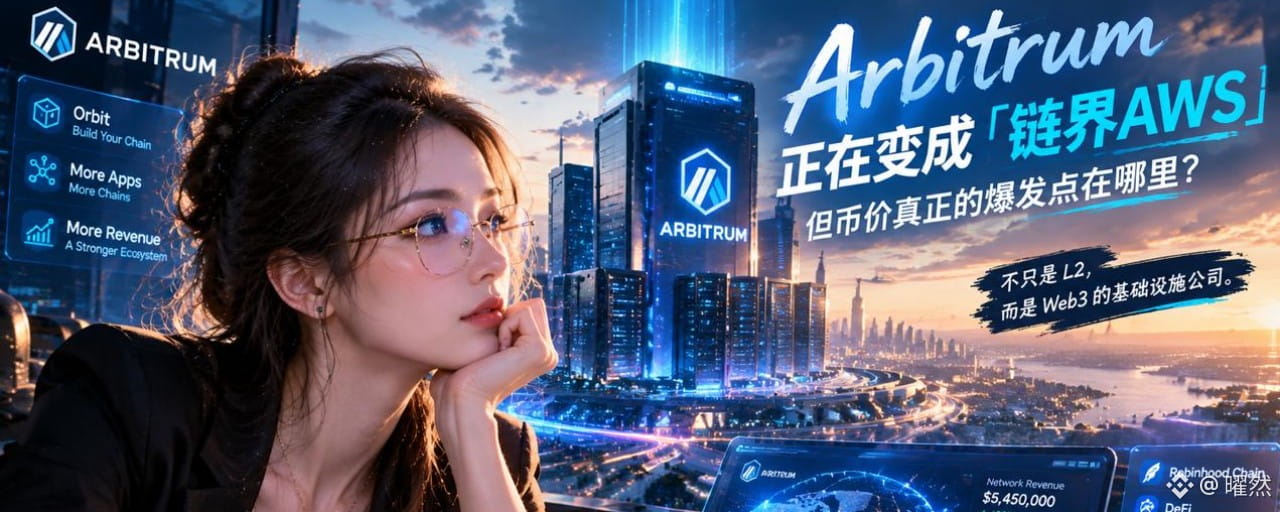
500 millones de dólares de ingresos mensuales, quizá sea solo el comienzo.
Muchas personas siguen fijándose en el precio de ARB, pero pasan por alto una cosa:
Arbitrum está pasando de ser una “Layer2 de moda” a convertirse en una plataforma que gana dinero vendiendo infraestructura.
En septiembre, los ingresos de la red de Arbitrum superaron los 5,45 millones de dólares, alcanzando un récord histórico.
De ellos, 4,75 millones de dólares provienen de las tarifas de licenciamiento de Orbit.
Y el mayor catalizador detrás de esto, muy probablemente, sea el estallido de Robinhood Chain.
¿Qué significa esto?
Por primera vez, las grandes empresas financieras están demostrando que las app-chains no solo pueden hacer funcionar el negocio, sino también enviar dinero al ecosistema de base desde abajo.
En los últimos años, ¿cuál es el núcleo de la competencia en L2?
Gas más bajo.
Más TPS.
Más airdrops.
Todos se esfuerzan por atraer usuarios, pero rara vez alguien responde de verdad una pregunta:
¿Cómo gana dinero la cadena?
Porque la industria blockchain ha dependido demasiado de los subsidios en el pasado.
La fundación entrega recompensas.
El proyecto quema capital.
Los usuarios vienen por los airdrops y luego se van por las ganancias.
Este modelo puede generar prosperidad, pero es difícil formar un ciclo comercial sostenible a largo plazo.
Arbitrum ahora ha tomado una ruta diferente.
De “vender espacio en bloques” a “vender infraestructura”
La lógica de Orbit es muy simple:
¿Quieres tener tu propia cadena dedicada?
Puedes.
Pero yo te proporciono la tecnología subyacente, la seguridad y herramientas de ecosistema.
Operas tu propio negocio y, al mismo tiempo, pagas una tarifa de licencia.
En realidad, esto se parece mucho a la era de la computación en la nube.
Las empresas comunes no construyen sus propios servidores.
Eligen AWS, Azure.
Porque la infraestructura es demasiado compleja.
En el futuro, muchos aplicativos de Web3 quizá también funcionen así.
Las empresas de juegos no querrán investigar mecanismos de consenso.
Las plataformas de intercambio no querrán mantener la red subyacente.
Las instituciones financieras tampoco van a crear una cadena desde cero.
Lo que necesitan es:
Infraestructura blockchain estable, segura, compatible y que pueda comercializarse.
Y Arbitrum está ocupando precisamente ese lugar.
Robinhood Chain le dio una lección al mercado
Antes, mucha gente pensaba que:
“La entrada de grandes instituciones a Web3, necesariamente elegirá las cadenas públicas existentes.”
Pero la elección de Robinhood demuestra que:
Las grandes plataformas financieras quizá prefieran tener su propio control.
Sus propios ordenadores.
Su propio modelo de ingresos.
Su propia experiencia de usuario.
Por eso el modelo de Orbit empezó a llamar la atención.
Para Robinhood:
No alquila un mostrador en un centro comercial.
En cambio, construye su propio centro comercial.
Para Arbitrum:
No se trata solo de obtener las comisiones de negociación.
Lo más importante es conseguir la puerta de entrada del ecosistema para un gran número de cadenas de aplicaciones en el futuro.
Pero el mayor problema de ARB sigue existiendo
El crecimiento de ingresos ≠ subida del precio del token.
Este es un problema al que muchos inversores de ARB tienen que enfrentarse.
La duda más grande del mercado hoy es:
El dinero que gana Arbitrum, ¿cómo se retroalimenta finalmente a ARB?
Si los ingresos del ecosistema siguen aumentando,
pero ARB es solo un token de gobernanza,
entonces el mercado pensará que:
“El protocolo tuvo éxito, pero el token no capturó valor.”
Por eso, mucha gente ve con buenos ojos la tecnología de Arbitrum, pero se mantiene cautelosa con el precio de ARB.
Para que llegue el gran auge verdadero de ARB en el futuro, hace falta ver:
Crecimiento de ingresos → expansión del ecosistema → retorno de valor → captura del token
Formar un ciclo cerrado completo.
¿Dónde está la mayor oportunidad futura de ARB?
Creo que hay tres direcciones:
Primero, RWA y cadenas financieras
Este es el rumbo de Arbitrum que más merece la pena seguir de cerca.
Robinhood es solo el comienzo.
En el futuro, para tokenizar acciones, fondos, bonos, stablecoins y otros activos, se necesitará mucha infraestructura de cumplimiento.
Las instituciones financieras no elegirán prioritariamente la cadena más barata.
Les importa más:
La seguridad.
La estabilidad.
La adaptación regulatoria.
Esa es precisamente la ventaja de Arbitrum.
Segundo, explosión de cadenas privadas para empresas
En el futuro quizá no sea:
“Una sola cadena gana para siempre.”
Sino:
“Cada gran aplicación tiene su propia cadena.”
Si esta tendencia se confirma,
el valor comercial de Orbit se volverá a fijar.
Tercero, revaloración del ecosistema de Ethereum
En el pasado, el mercado solía gustar de comparar:
Solana vs Ethereum.
Pero en el futuro podría aparecer una tercera forma de jugar:
Ethereum aporta seguridad.
Arbitrum aporta escalabilidad.
Orbit aporta una vía de comercialización.
Con eso se forma una nueva capa de infraestructura.
¿Qué significa esto para el inversor común?
No solo mires:
“Si ARB sube o no sube hoy.”
Lo que de verdad deberías observar es:
Si un proyecto ha logrado desarrollar capacidad real para generar ganancias.
En los antiguos mercados alcistas, les gustaba contar historias.
En la siguiente ronda, el mercado quizá preferirá más el flujo de caja.
La IA tiene ingresos.
DeFi tiene ingresos.
Las cadenas también empiezan a tener ingresos.
Este es el signo de que la industria cripto madura gradualmente.
El mayor cambio que está teniendo Arbitrum ahora es que:
ya no es solo un L2.
Está intentando convertirse en:
una “empresa de infraestructura de cadenas” en el mundo Web3.
Pero al final, si ARB puede recibir una revaloración depende también de una pregunta:
¿Cuándo el dinero ganado por el ecosistema se conecta realmente con el valor del token?
Ese podría ser el mayor atractivo de ARB en la siguiente etapa.
¿Crees que el futuro será “una súper cadena” o “una era de miles de cadenas”?