


Grayscale ZCSH, como el primer ETF spot de Zcash de Estados Unidos, vivió un breve auge tras su lanzamiento. Sin embargo, las salidas netas semanales alcanzaron 93,56 millones de dólares, mientras que el tamaño de su gestión pasó de cerca de 915 a 979 millones de dólares (pico) a caer hasta aproximadamente 751 millones. Para ZEC, lo verdaderamente digno de atención no es el “estatus de celebridad” del ETF en sí, sino el hecho de que ya se ha convertido en una variable de oferta y demanda que no se puede ignorar. Este artículo analiza los flujos de fondos, el desglose de participaciones (split), la estructura de comisiones, la oferta circulante disponible y el mecanismo de precios, para explicar por qué un ETF de monedas de pequeña capitalización puede tanto amplificar el alza como, en el momento de los reembolsos, generar una presión vendedora rápida.
I. Núcleo del evento: ZCSH se está moviendo desde la entrada de capital hacia reembolsos concentrados
El Grayscale ZCSH cotizó en NYSE Arca el 25 de agosto de 2026, convirtiéndose en el antiguo Grayscale Zcash Trust; su objetivo es ofrecer a los inversores una vía para obtener exposición spot a ZEC mediante cuentas de valores. En el inicio de la cotización, el producto captó rápidamente la atención de los fondos: a mediados de septiembre, las entradas netas acumuladas alcanzaron 271 millones de dólares, de los cuales la entrada neta de la semana hasta el 18 de septiembre fue de aproximadamente 98,2 millones de dólares.
Pero esa entrada fuerte no pudo sostenerse. Desde finales de septiembre hasta principios de octubre, los reembolsos del fondo se aceleraron claramente: el 30 de septiembre, la salida en una sola semana fue de 93,56 millones de dólares, de los cuales el 30 de septiembre el reembolso diario fue de aproximadamente 30,25 millones de dólares y el 2 de octubre de aproximadamente 26,93 millones. En el mismo periodo, la entrada neta acumulada del fondo cayó de alrededor de 268 millones de dólares a aproximadamente 212,56 millones, y el tamaño de los activos bajo gestión se redujo a alrededor de 751 millones de dólares.
Esto indica que la lógica de capital de ZCSH ya cambió: de “capital de asignación tras la cotización entrando” a “realización de ganancias por parte de tenedores, reajuste de capital estructural y liberación de presión por reembolsos”.
II. ¿Por qué los flujos de capital en ETF de monedas pequeñas impactan más?
Los flujos de capital de los ETF de Bitcoin y Ethereum afectan los precios de los activos correspondientes, pero la particularidad de ZEC es que su capitalización bursátil circulante y su profundidad son relativamente menores.
Los datos muestran que en el pico, ZCSH mantenía alrededor del 3,5% del suministro circulante de ZEC. Para una privacidad de pequeña capitalización, esto no es una posición institucional habitual, sino una posición estructural capaz de cambiar de forma significativa la oferta y la demanda marginales.
Su mecanismo de funcionamiento es muy directo:
• Cuando el ETF muestra entrada neta, el producto necesita crear nuevas participaciones y aumentar la tenencia de ZEC;
• Cuando los inversores reembolsan en grandes cantidades, el fondo necesita rescatar participaciones, lo que podría llevar a vender ZEC de manera pasiva;
• Cuanto mayor sea el tamaño de los reembolsos y peor la liquidez, mayor será el impacto en el precio spot.
Por ello, ZCSH ya no es solo un “ETF de moda”, sino una de las variables centrales de oferta y demanda en el mercado de ZEC.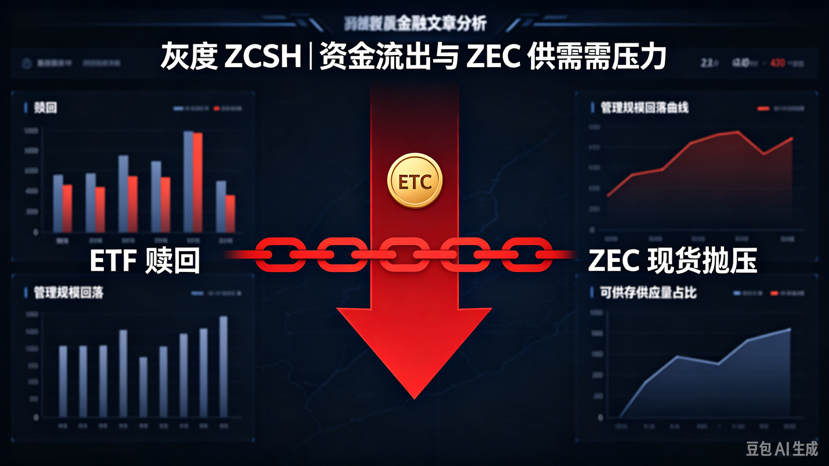
III. Un pico de volumen no equivale a una demanda real y sostenida
ZCSH llegó a representar temporalmente el 32,5% del importe de operaciones de todos los ETF cripto spot en una sola semana. Esta cifra se puede interpretar fácilmente como “ZEC se convirtió en el nuevo favorito de las instituciones”, pero si se desglosa, el volumen de operaciones no equivale del todo a la demanda de asignación a largo plazo.
Para los ETF de monedas pequeñas, un alto volumen de negociación normalmente proviene de varias categorías de capital:
1. Arbitraje del market maker: arbitraje entre las participaciones del ETF y el ZEC spot;
2. Capital especulativo a corto plazo: operar rápidamente aprovechando el evento de cotización del ETF;
3. Anclar la inversión y operaciones con partes relacionadas: incluye estructuras de capital que realizan suscripciones y reembolsos con activos;
4. Capital para una asignación realmente a largo plazo: mantener de forma continua la exposición a ZEC a través de una cuenta de valores.
De ese total, solo el cuarto tipo de capital es más estable. Y dentro de ese alto porcentaje de 32,5% de participación en el volumen, una parte considerable podría provenir del arbitraje y de actividades de market making; eso no significa que toda la actividad negociadora se convierta en tenencias a largo plazo.
Esto también explica por qué, después del estallido del volumen, en cuanto el precio se debilita o se estrecha el espacio para el arbitraje, los flujos de capital se invierten rápidamente.
IV. El desdoblamiento ocurre en la etapa de aceleración de los reembolsos, y la señal no es fácil de leer
Para mejorar la negociabilidad, Grayscale anunció el 18 de septiembre un desdoblamiento positivo 1 por 3 de ZCSH; a partir del 30 de septiembre, la cotización se realizó según la base de negociación ajustada.
Por el diseño del producto, el propósito del desdoblamiento suele ser reducir el precio unitario, ampliar el rango de inversores a los que el producto es accesible y mejorar la experiencia de negociación en pequeñas cantidades. Pero desde el ritmo del mercado, el ajuste del día del desdoblamiento aparece el mismo día que los reembolsos de gran cuantía: eso indica que la mejora de liquidez no impidió de inmediato la retirada de capital.
Lo más clave es que el desdoblamiento en sí no cambia la cantidad de ZEC que mantiene el fondo ni el valor liquidativo de los activos; solo cambia el número de participaciones y el precio unitario. Por lo tanto, resuelve el problema de la “accesibilidad a nivel de negociación”, no el de si los inversores desean seguir manteniendo.
Si la presión de reembolsos continúa, las fracciones de menor precio después del desdoblamiento podrían, de hecho, facilitar que algunos inversores vendan en pequeñas cantidades.
V. Comisiones del 2,5%: el coste de mantener a largo plazo no debe pasarse por alto
La comisión de ZCSH es del 2,5%. Para un producto institucional, este nivel no es bajo.
Los inversores deben entender que las comisiones no son un coste único, sino que se deducen cada año del valor liquidativo. Esto implica que:
• Si el aumento anual de ZEC no supera el 2,5%, el rendimiento real de los inversores se verá erosionado por las comisiones;
• Si el precio se mantiene lateral, cuanto más tiempo se mantenga, mayor será el impacto de las comisiones en el valor liquidativo;
• Solo cuando ZEC siga subiendo y el aumento sea significativamente superior a las comisiones, la inversión tendrá una mejor relación calidad-precio.
Por eso, ZCSH se adapta mejor como herramienta de trading a corto plazo o como asignación táctica, y no necesariamente como un fondo de inversión de largo plazo.
VI. ¿Cómo se transmite el reembolso del ETF al precio de ZEC?
El impacto de los reembolsos del ETF sobre ZEC se transmite principalmente por tres vías.
Primera: aumenta la presión por la venta spot
Cuando el fondo se enfrenta a reembolsos, si necesita pagar en efectivo o reducir posiciones, aumentará la oferta del lado vendedor de ZEC. Cuando no hay suficiente profundidad de mercado, esta oferta presionará rápidamente a la baja el precio.
Segunda: se debilita el sentimiento del mercado
Cuando los inversores ven reembolsos consecutivos y de gran cuantía en el ETF, vuelven a evaluar la intensidad de la demanda institucional de ZEC. Después de que el sentimiento se debilita, el mercado de derivados podría reducir posiciones largas; el capital apalancado podría verse obligado a liquidar, generando una retroalimentación negativa a nivel de precios.
Tercera: contracción del tamaño del patrimonio gestionado
La caída de precios hace que disminuya el valor de los activos del fondo, y esa disminución del valor de los activos hace que algunas instituciones reconsideren si continúan asignando. Este ciclo de “caída del precio—reducción del tamaño—aceleración de los reembolsos” es el riesgo que los ETF de monedas pequeñas más deben vigilar.
VII. Pero esto no significa que la lógica de ZEC se haya roto por completo
Es necesario distinguirlo de forma objetiva: los flujos de capital de los ETF son débiles, y eso no significa que desaparezcan todas las lógicas de subidas de ZEC.
Entre los factores que impulsaron antes la subida de ZEC también se incluyen:
• Cambios en el relato de la privacidad y en el entorno regulatorio;
• Bloqueo del porcentaje de uso de direcciones y crecimiento de la oferta del pool de direcciones bloqueadas;
• Se alivia la presión de oferta después de la reducción a la mitad;
• Las instituciones obtienen exposición regulada a través de ETF;
• Entrada de capital desde el exterior impulsada por ETP relacionadas con Europa.
Si esos factores subyacentes siguen existiendo, ZEC podría volver a obtener soporte después de que se libere la presión de reembolsos. Pero el problema es que, cuando el ETF se convierte en el comprador marginal principal, la velocidad de recuperación de los flujos de capital determinará directamente si el precio puede mantenerse.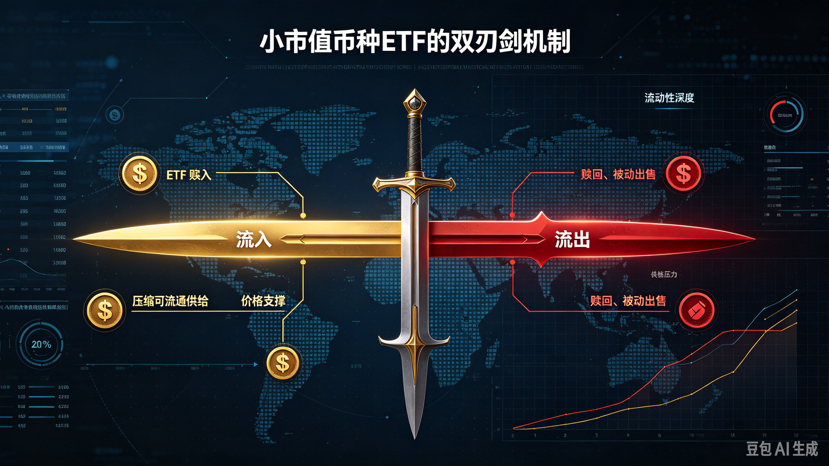
VIII. ¿En qué deberíamos fijarnos a continuación?
Para los inversores y observadores del mercado, a continuación hay que seguir al menos cuatro indicadores.
1. Tamaño diario de los reembolsos
Si los reembolsos continúan ubicándose en el rango de 26 a 30 millones de dólares, significa que la salida de capital aún se mantiene en niveles altos; solo si se reduce de forma clara, podría representar un alivio de la presión vendedora.
2. Entrada neta acumulada y patrimonio bajo gestión
Mientras la entrada neta acumulada siga siendo positiva, el fondo aún está en un estado de “captación de capital neta después de la cotización”; pero si los reembolsos continuos hacen que la entrada neta acumulada caiga rápidamente, el sentimiento del mercado se debilitará aún más.
3. ¿Puede ZEC sostener sus soportes clave?
El precio es el resultado más directo de la oferta y la demanda en un ETF. Si ZEC no logra estabilizarse en niveles de precio clave, el tamaño gestionado y la presión por reembolsos podrían seguir empeorando.
4. ¿La liquidez mejora realmente después del desdoblamiento?
Tras el desdoblamiento, si aumentan el volumen de negociación y las cuentas participantes, indica que la estructura del producto ha mejorado; si solo baja el precio unitario pero el dinero sigue saliendo, significa que el problema continúa en el lado de la demanda.
IX. Implicaciones reales para los inversores
El caso de ZCSH ofrece a los inversores de monedas de pequeña capitalización tres lecciones importantes.
En primer lugar, que el ETF cotice no significa que vaya a subir de forma continua
La cotización solo ofrece una puerta de entrada para las instituciones; no implica que el capital vaya a comprar de forma sostenida. Especialmente para monedas pequeñas, los ETF es más probable que amplifiquen la volatilidad en lugar de garantizar primas a largo plazo.
En segundo lugar, hay que diferenciar volumen, flujos de capital y demanda a largo plazo
El volumen refleja la actividad de trading, los flujos de capital reflejan la intención de compra neta y la demanda a largo plazo refleja la continuidad de la asignación. No se deben confundir las tres cosas.
En tercer lugar, los activos con comisiones altas requieren una lógica de mantenimiento más corta
Para productos con comisiones del 2,5%, los inversores deberían centrarse más en oportunidades tácticas que en simplemente mantener a largo plazo.
X. Conclusión: se está manifestando el efecto de “doble filo” de los ETF de monedas pequeñas
De ZCSH como producto estrella en el lanzamiento a los grandes reembolsos en una sola semana, el fenómeno no solo refleja un cambio de capital de un único fondo, sino el riesgo típico de los ETF de monedas pequeñas: en mercados con oferta limitada y poca profundidad, los ETF pueden actuar como amplificadores de la subida, pero también, durante los reembolsos, convertirse en una fuente rápida de presión vendedora.
Lo verdaderamente digno de atención no es si ZCSH fue alguna vez popular, sino si puede recuperar flujos de capital estables hacia dentro y si el precio de ZEC puede formar una base bajo la presión de reembolsos.
Para el mercado de todo el ecosistema de ETF cripto, el caso de ZCSH también ofrece una señal más importante: cuando el tamaño del producto empieza a superar de forma significativa la liquidez circulante de la moneda, la resiliencia de oferta y demanda será más importante que el ritual de salida a bolsa.#美俄乌谈判据报涉Lukoil石油交易 #比特币涨至8.65万美元后回落 #Cerebras股价跌近20%据报OpenAI转用英伟达 #SEC拟修订加密资产托管规则 #SEC批准3倍杠杆比特币以太坊ETP $BTC


