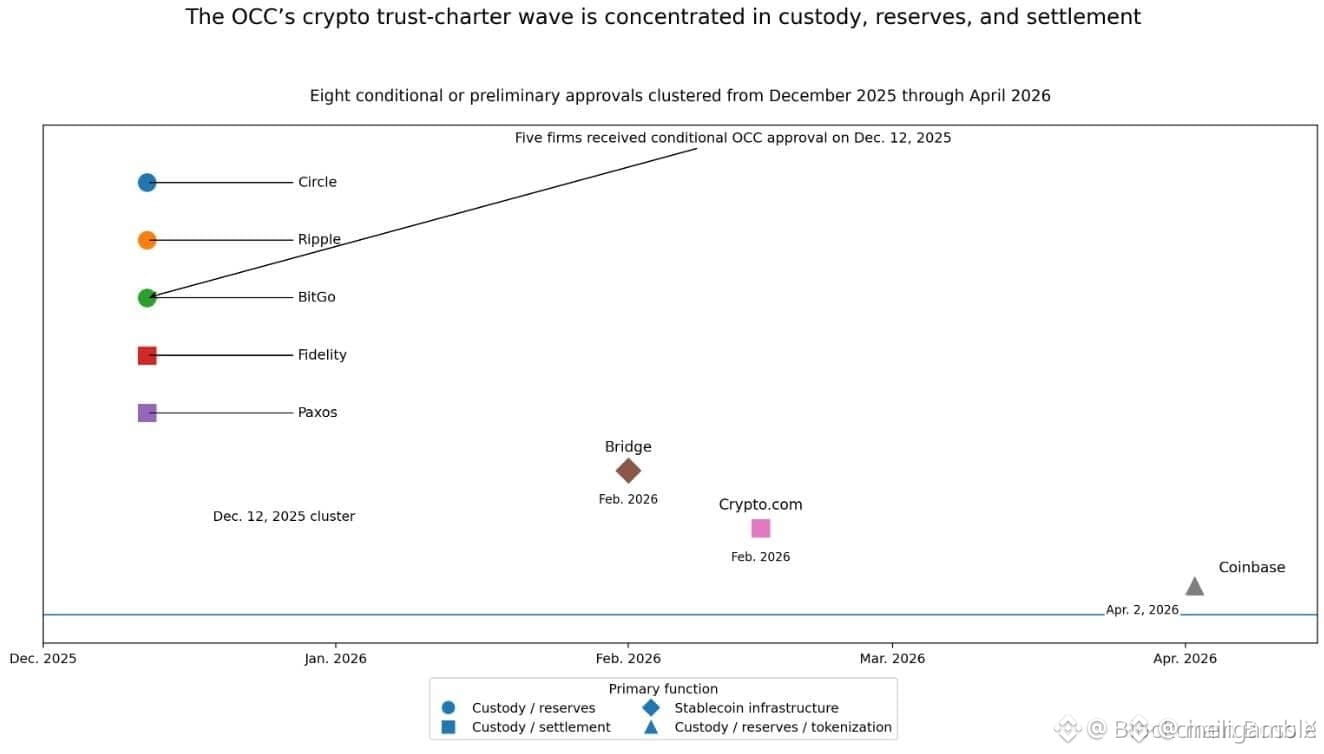
Los bancos tradicionales demandando a los reguladores federales por las licencias de cripto suena como política estándar en Washington, pero podría asfixiar los canales fiduciarios institucionales de entrada que damos por sentado.
La mayoría de la gente asume que, una vez que entra el capital al ecosistema, la liquidez está a salvo de la fricción bancaria heredada. En realidad, cuando los grupos de presión bancarios se oponen a las aprobaciones federales de confianza en cripto, los traders minoristas terminan pagando el precio con pánicos repentinos de desanclaje y con salidas congeladas.
Que la Independent Community Bankers of America lleve a la OCC a los tribunales es una señal directa contra la custodia nativa de cripto. Si los bancos comunitarios logran limitar las licencias de fideicomiso nacionales, se crea un enorme cuello de botella legal para los proveedores de custodia que mantienen colateral detrás de $USDT y redes de liquidación como $ICP . Sin protecciones claras de supervisión bancaria federal, el riesgo vuelve a trasladarse a regulaciones estatales fragmentadas, que históricamente han llevado a crisis localizadas de liquidez.
Ya vimos qué tan vulnerable se vuelve el acceso a pools de liquidez $BTC cuando se endurecen los rieles bancarios principales durante periodos de tensión en el mercado. Cuando las instituciones se enfrentan a incertidumbre regulatoria en el nivel de la licencia federal, no luchan contra los bancos; simplemente retiran su capital de creación de mercado hasta que el polvo se asiente. Eso significa órdenes más delgadas, mayor deslizamiento y cascadas de liquidación más pronunciadas en las principales parejas.
¿Crees que los bancos tradicionales bloquearán con éxito las licencias de cripto, o es solo una adopción retrasada?
#ICBASuesOCCOverCryptoBankCharters #SECProposesCryptoCustodyRules