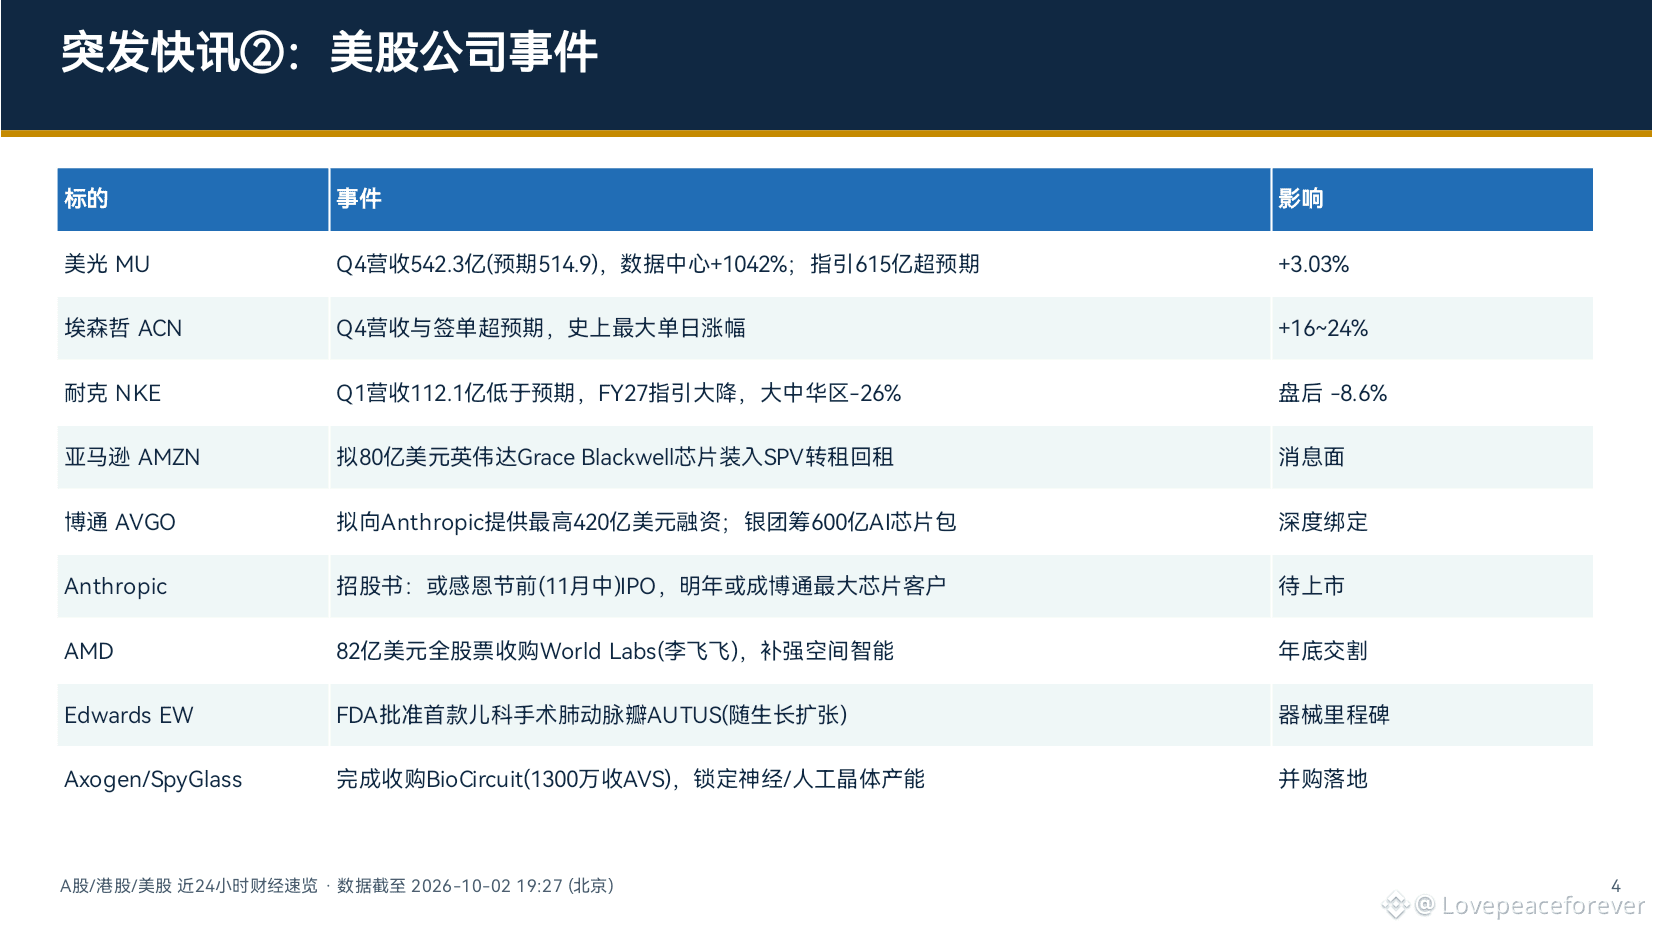
Yang Delong (Qianhai Open Source): Durante el período de la Fiesta Nacional, prestar atención a la evolución de las acciones de EE. UU., y esperar un “buen inicio” del A-share después del feriado.
Zhang Cuixia, analista de JuFeng: El potencial de un estallido en medio de la adversidad está en el equipo/materiales de semiconductores, infraestructuras de cómputo (chips de conmutación/módulos ópticos), IA + manufactura, medicamentos innovadores/CXO, y electricidad y bancos con altos dividendos.
Fangzheng/Zhongtai/Guangda: Comprar en retroceso las caídas previas más pronunciadas en “doble creación” (innovación y emprendimiento),恒科, no bancarias, medios y computación; la inclinación hacia la tecnología se orienta a “tener capacidad para subir precios, ampliar volumen y lograr avances en nuevas tecnologías”; prestar atención a HALO Resources (metales no ferrosos + química).
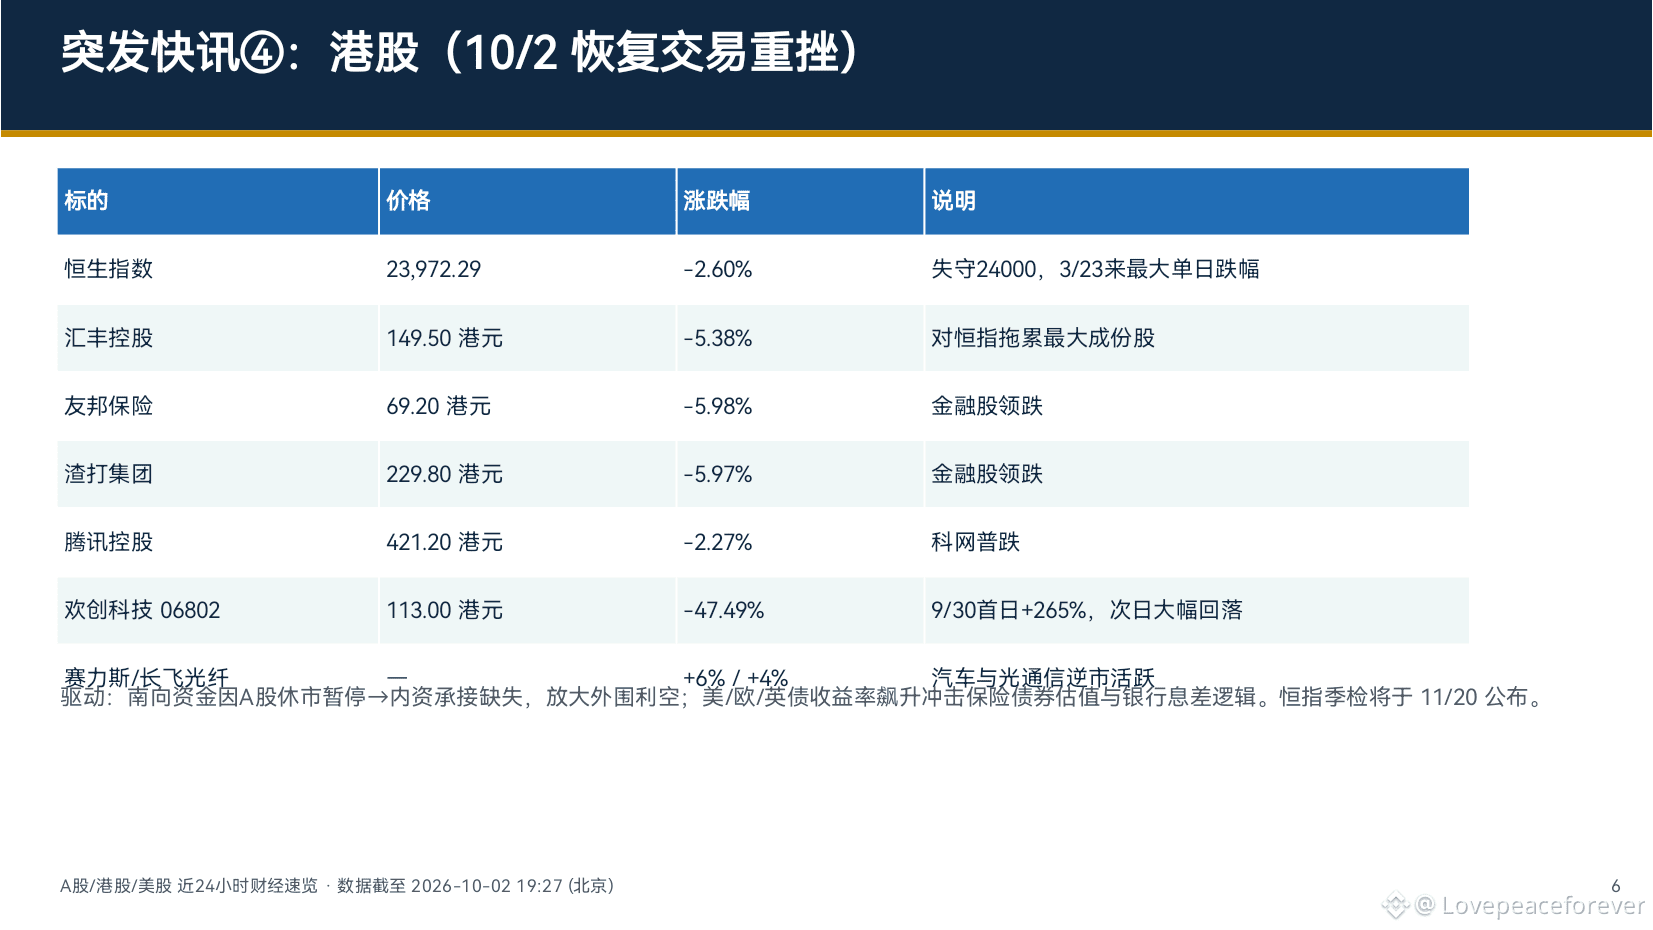
KOL de Hong Kong: Option Jack, Deng Shengxing se muestran más bien cautelosos y afirman que la presión por los bonos del Tesoro recorta la valoración, y que el Hang Seng Index pone a prueba el nivel de 25.000.
Fin-fluencer de EE. UU.: A la AppLovin ($APP ) se le ve en conjunto con postura alcista (dicen que es “barata”: 15x beneficios y crecimiento de ingresos del 48%); $AMDB compra World Labs, considerada como una apuesta a la inteligencia espacial con potencial.
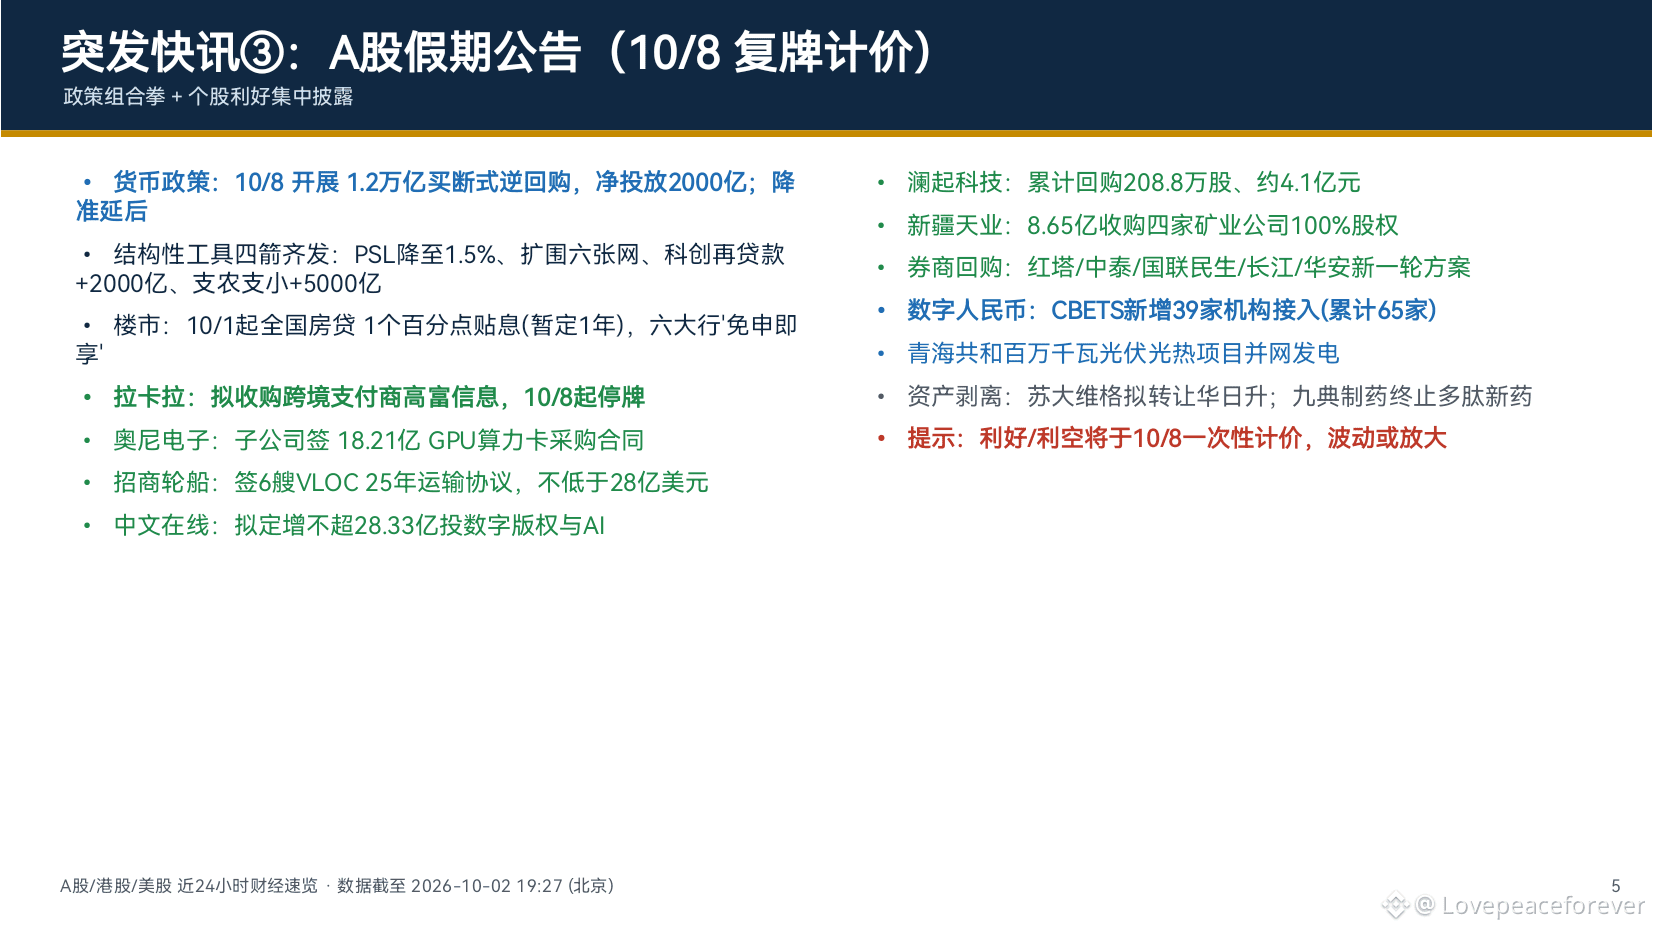
Inversores de alto riesgo/impulso por eventos: Aumento de tropas en Oriente Medio → petróleo y gas, oro y defensa/industria militar; subsidio a los préstamos hipotecarios + PSL → cadena inmobiliaria y bancos; reanudación de la cotización de LaKaLa → tema de pagos transfronterizos.
- Aviso de riesgo
La información anterior se recopiló hasta el 2026-10-02 19:27 (hora de Pekín). Datos como el NFP aún no se han publicado; se debe tomar como referencia la divulgación final oficial.
Las acciones A están en descanso por las vacaciones; todos los aspectos positivos/negativos se valorarán de forma única cuando el mercado abra el 10/8, y la volatilidad podría aumentar o amplificarse.
El rendimiento de los bonos del Tesoro de EE. UU., la situación en Oriente Medio y la deuda del bono francés son las mayores variables exógenas actuales; la reunión de la Fed del 10/29 aún conlleva riesgo de nuevas alzas de tasas.