Lista de riesgos (no te quedes solo con la lógica de las posiciones largas)
Suben los rendimientos de los bonos del Tesoro de EE. UU. a largo plazo pese al contexto: el rendimiento a 10 años sube a 5,29% y el de 30 años a 5,62%; en septiembre el rendimiento real sube 44 pb. El índice dólar pasa de 98,8 a 101,5. Un rendimiento libre de riesgo del 5%+ es el competidor más directo del BTC. Esta subida ocurre en un contexto de alza de rendimientos, y por sí misma ya resulta inusual.
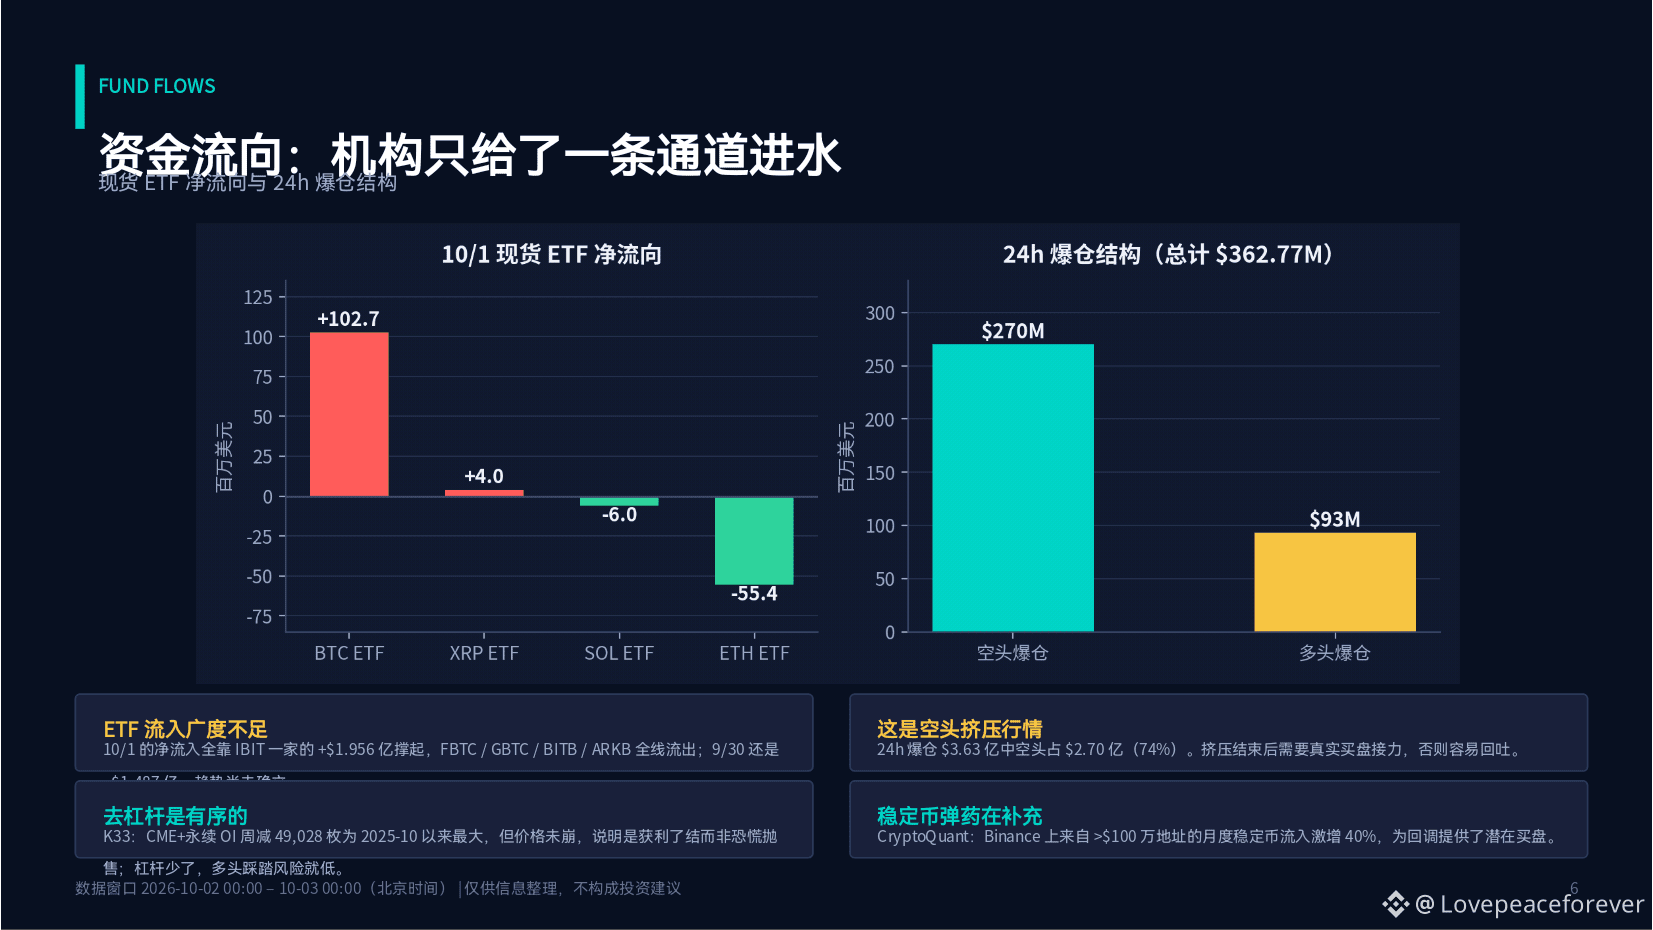
Anchura insuficiente de flujos en ETF: el 10/1, la entrada neta depende casi por completo de IBIT, con 195,6 millones de dólares; FBTC/GBTC/BITB/ARKB están todos en salidas. Los datos del día a día son inconsistentes (9/30 −148,7 millones de dólares, 10/1 +102,7 millones), y la tendencia aún no está establecida.
Indicadores de sentimiento algo sobrecalentados: el índice Fear & Greed marca 72. Comparación histórica: el 5 de octubre de 2025, el índice estaba en un nivel similar; cinco días después ocurrió el mayor liquidación forzada en la historia cripto (aprox. 19.000 millones de dólares).
La parte que sube rápido se debe al apretón de cortos: 270 millones de dólares en liquidaciones de cortos en 24 h / total 363 millones. El alza impulsada por el apretón de cortos, una vez que termina, necesita que una demanda real tome el relevo; de lo contrario, es fácil ver retrocesos.
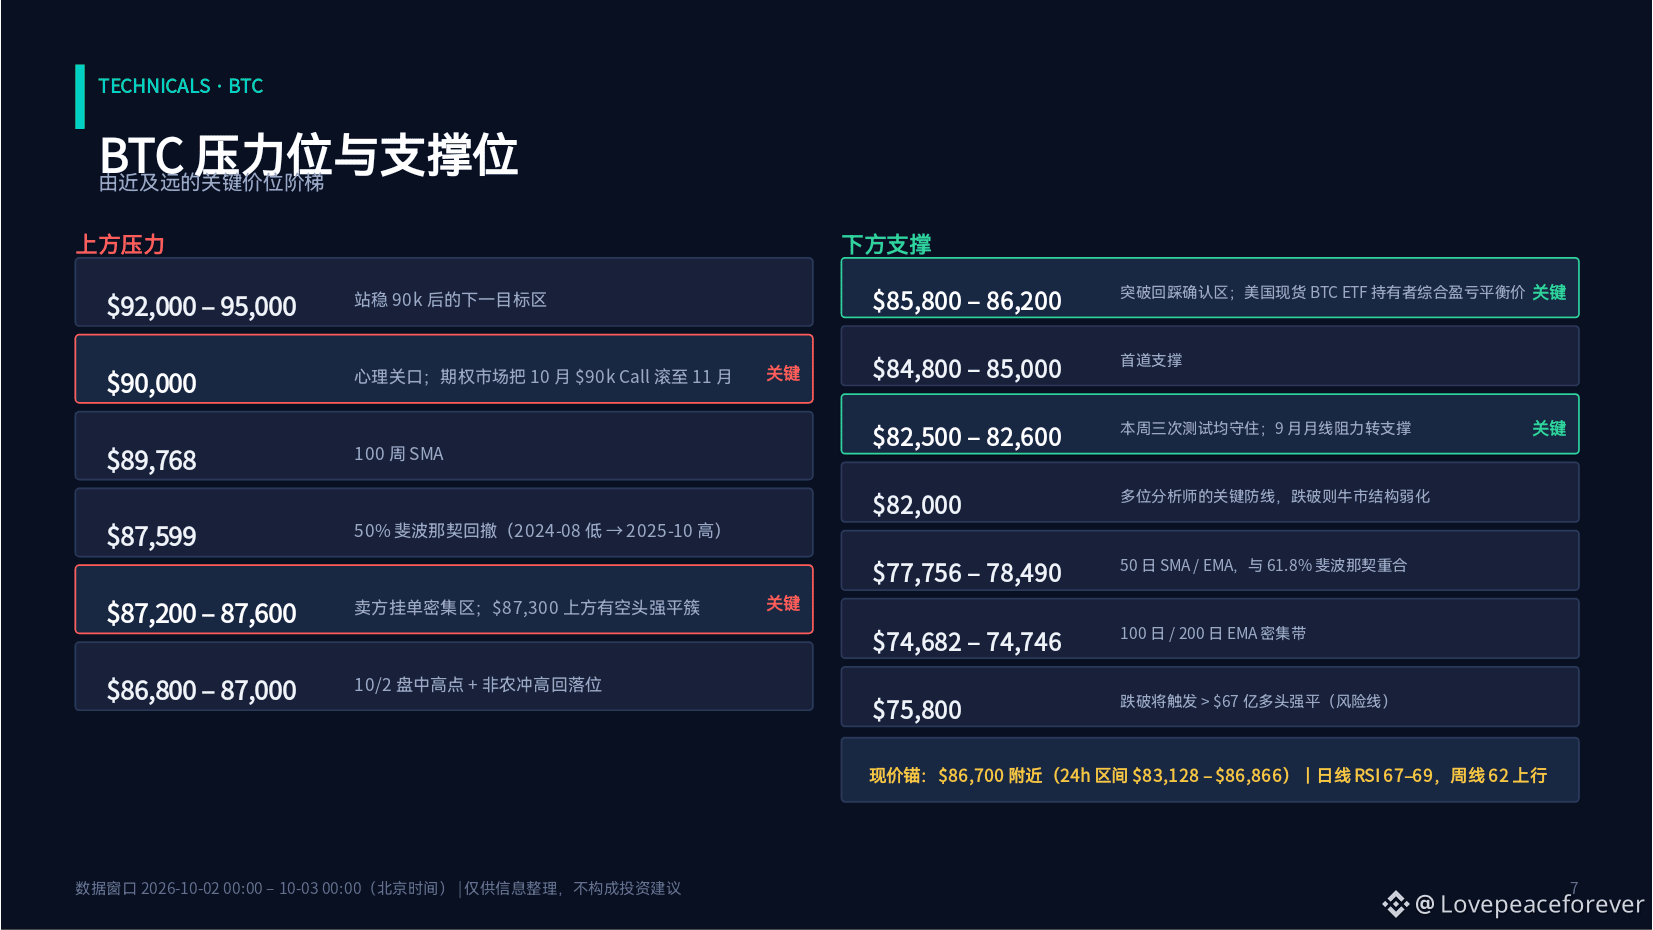
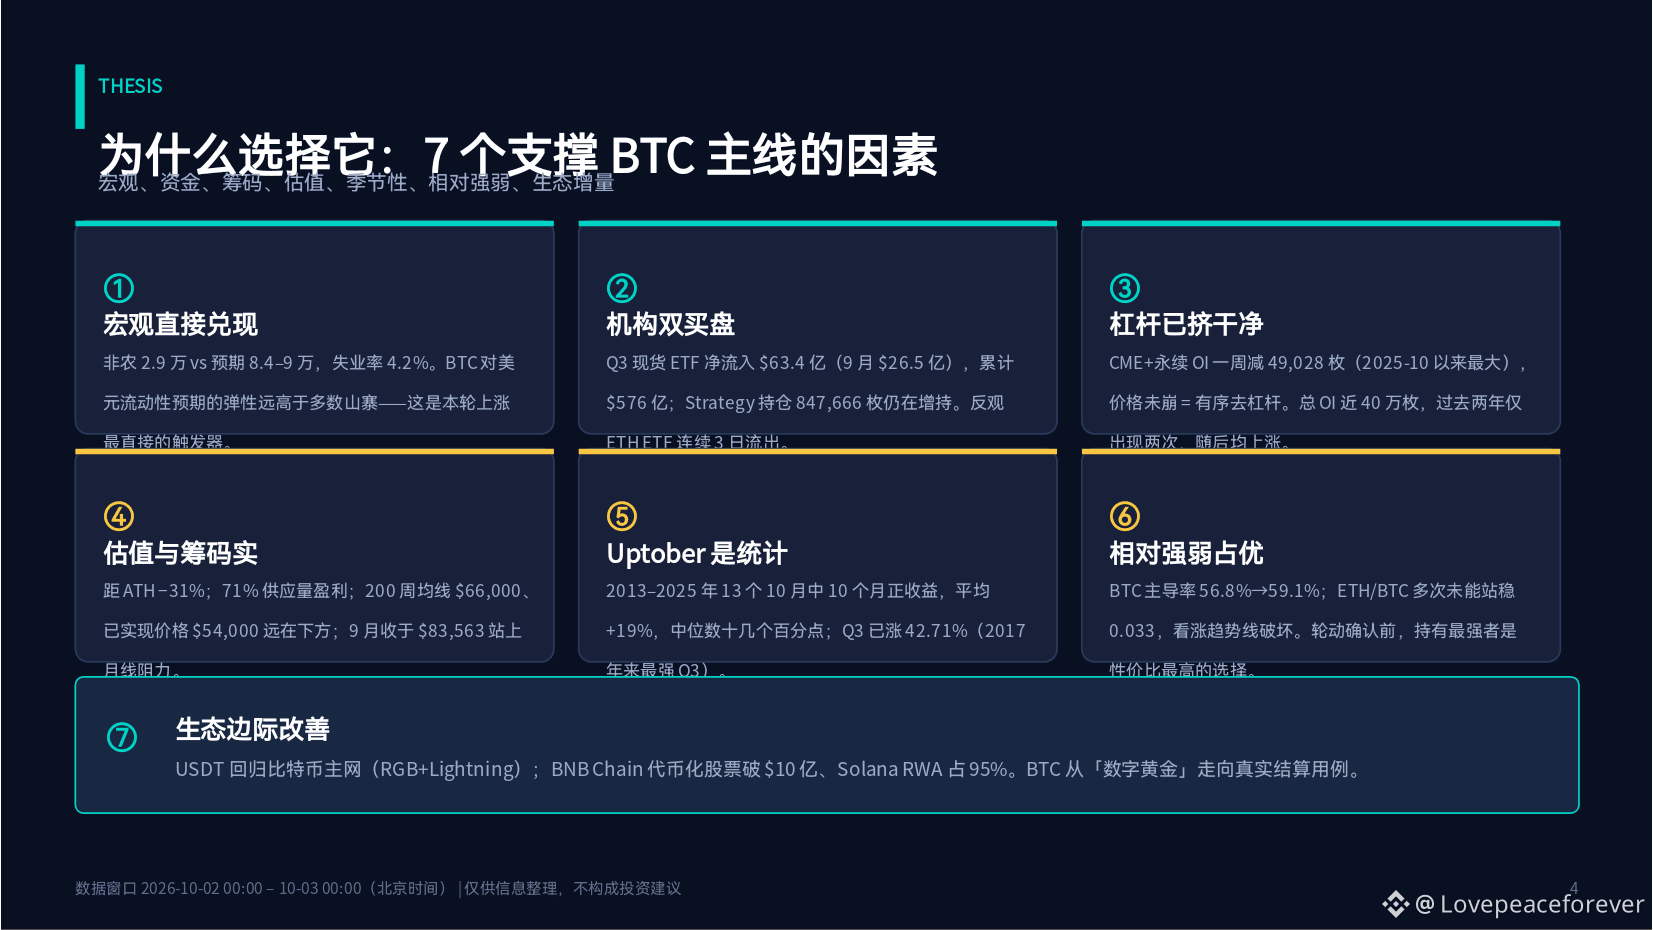
$BTC aún está a −31% del ATH; $ETH a −45%: esto es tanto espacio como recordatorio—hay un volumen denso de posiciones atrapadas delante.
Riesgos en la capa de protocolo continúan depurándose: Intents de $NEAR con 3,8 millones de dólares hackeados, el incidente de white hat en Magic Eden, liquidaciones en Balancer/Abracadabra y la salida de MetaMask de 17.000 validadores (relacionados con 523.000 ETH).
Cambios de personal en regulación: Hester Peirce, la facción “cripto-amigable” de la SEC, se marcha el 2 de octubre; hay incertidumbre sobre la continuidad de la política.