#美国9月非农仅增2.9万人失业率升至4.2%
La mayoría de la gente mira a las stablecoins fijándose en cuánto ha subido la capitalización… y en qué nuevas jugadas están apareciendo. Pero los investigadores del Banco de la Reserva Federal de San Francisco observan otro dato: la lista de compradores de los bonos del Tesoro de EE. UU., que está cambiando..
📢 进群蹲一手消息
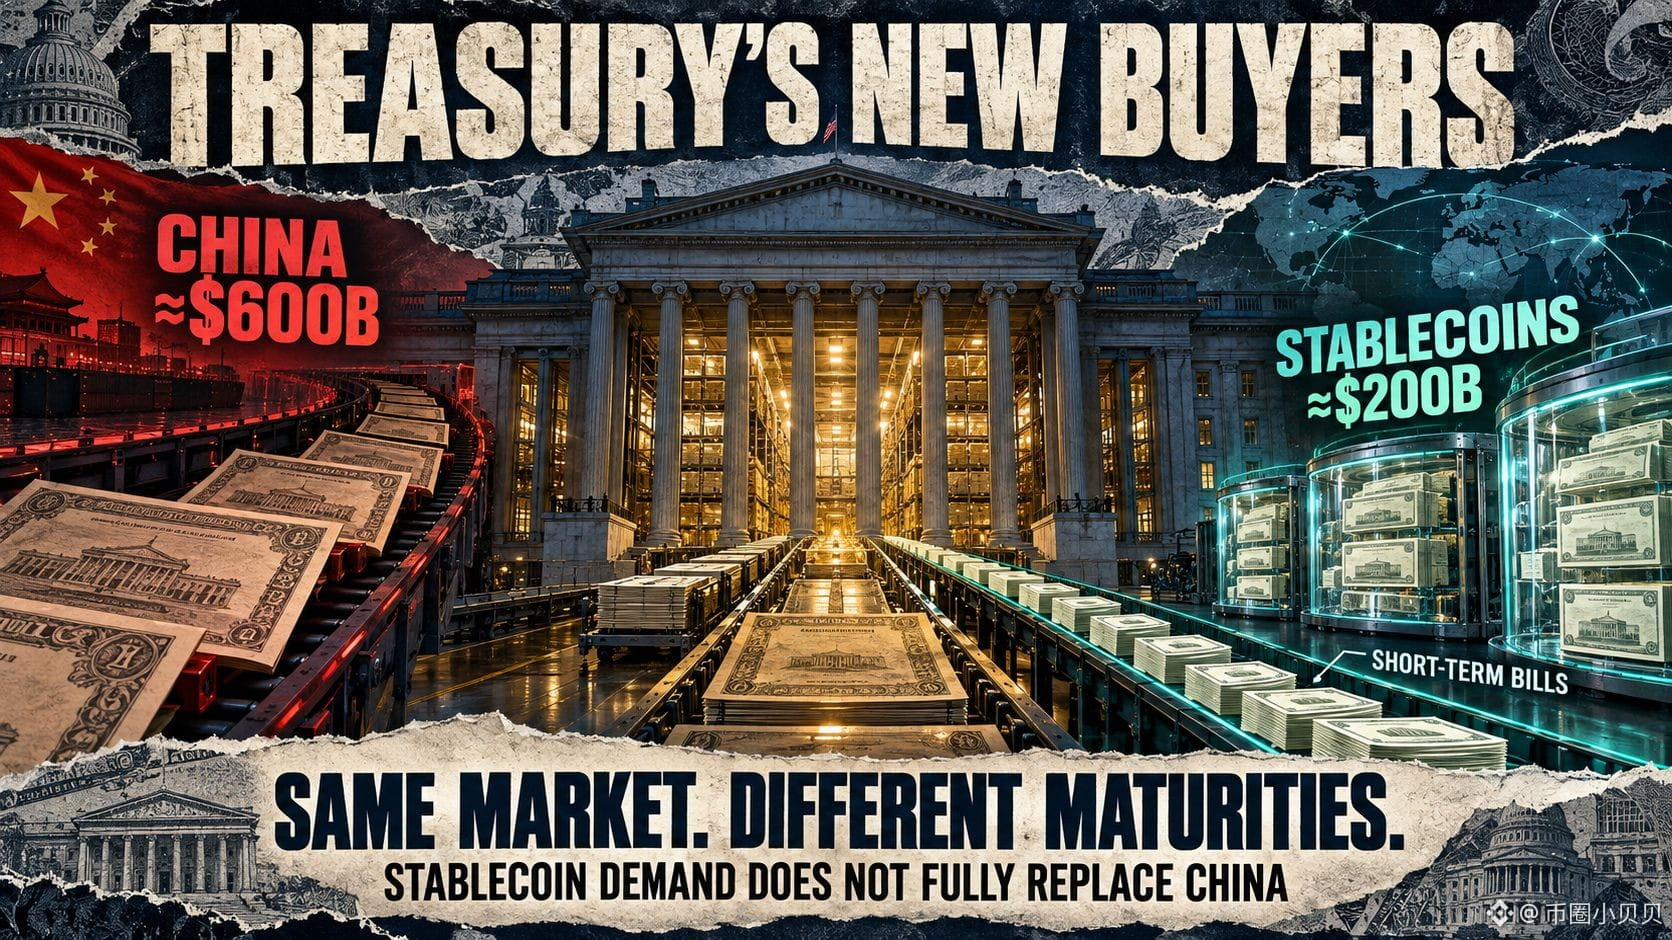
Esta semana, la Reserva Federal (la sucursal de San Francisco) publicó un estudio en el que pone juntas dos cosas que normalmente nadie suele relacionar: los emisores de stablecoins se están convirtiendo en un comprador cada vez más importante de la deuda pública estadounidense.. Tether y Circle, en los últimos cinco años, sumaron a sus tenencias de bonos del Tesoro de EE. UU. y acuerdos de recompra (repos) aproximadamente unos 200.000 millones de dólares, lo que equivale a más del 40% del tamaño de la reducción de bonos del Tesoro que hizo China en el mismo periodo..
El cambio está, en realidad, en la estructura. La proporción de la deuda en manos de entidades oficiales extranjeras, que rondaba la mitad o más alrededor de 2008, cayó a cerca de un 30% a principios de 2026; la deuda que tenía China tocó su punto máximo a finales de 2013 y para mediados de 2026 ya la ha recortado más de la mitad. Cuando estos compradores de bancos centrales salen del escenario, el relevo lo toma principalmente el capital privado… y el capital privado es mucho más sensible tanto a los tipos de interés como al riesgo fiscal que los bancos centrales..
El modelo de negocio de las stablecoins determina que solo puede funcionar así. Los usuarios pueden canjear en cualquier momento, por lo que el emisor debe mantener grandes cantidades de activos en dólares que se puedan convertir rápidamente en efectivo; los bonos a corto plazo y los repos encajan perfectamente.. Por eso, desde 2023, el emisor de stablecoins ha incrementado la compra de bonos del Tesoro de EE. UU. a corto plazo, más que incluso el mayor país tenedor en el extranjero: Japón. La Reserva Federal de San Francisco también cita un estudio del Banco de Pagos Internacionales diciendo que, por el volumen, esto ya puede tener un impacto visible en el rendimiento de los bonos del Tesoro en el tramo corto..
El peso de este asunto no está dentro del mundo cripto. Con quién compra EE. UU. la deuda y con qué coste emite los bonos es, literalmente, una cuestión real. Si el comprador pasa de ser un banco central que “no mira demasiado el precio” a ser una institución privada que “en cualquier momento exigirá un rendimiento más alto”, cambia la elasticidad del coste de financiación..
Pero el giro también está aquí. Las stablecoins no pueden cubrir el hueco que deja China: China vende sobre todo deuda de largo plazo, mientras que las stablecoins compran principalmente letras del Tesoro a corto plazo; no es el mismo mercado. Hay quien se queda con el tramo corto… pero el tramo largo sigue en el aire. Lo verdaderamente importante es vigilar esto: si las stablecoins siguen expandiéndose, ¿se les permitirá asumir deuda del Tesoro aún más a largo plazo? Ese sería el siguiente paso real de esta narrativa…