La lógica de LITE ha sido reforzada una vez más.
La próxima etapa de la competencia por la potencia de cómputo de la IA no es solo la GPU, sino la comunicación óptica de alta velocidad.
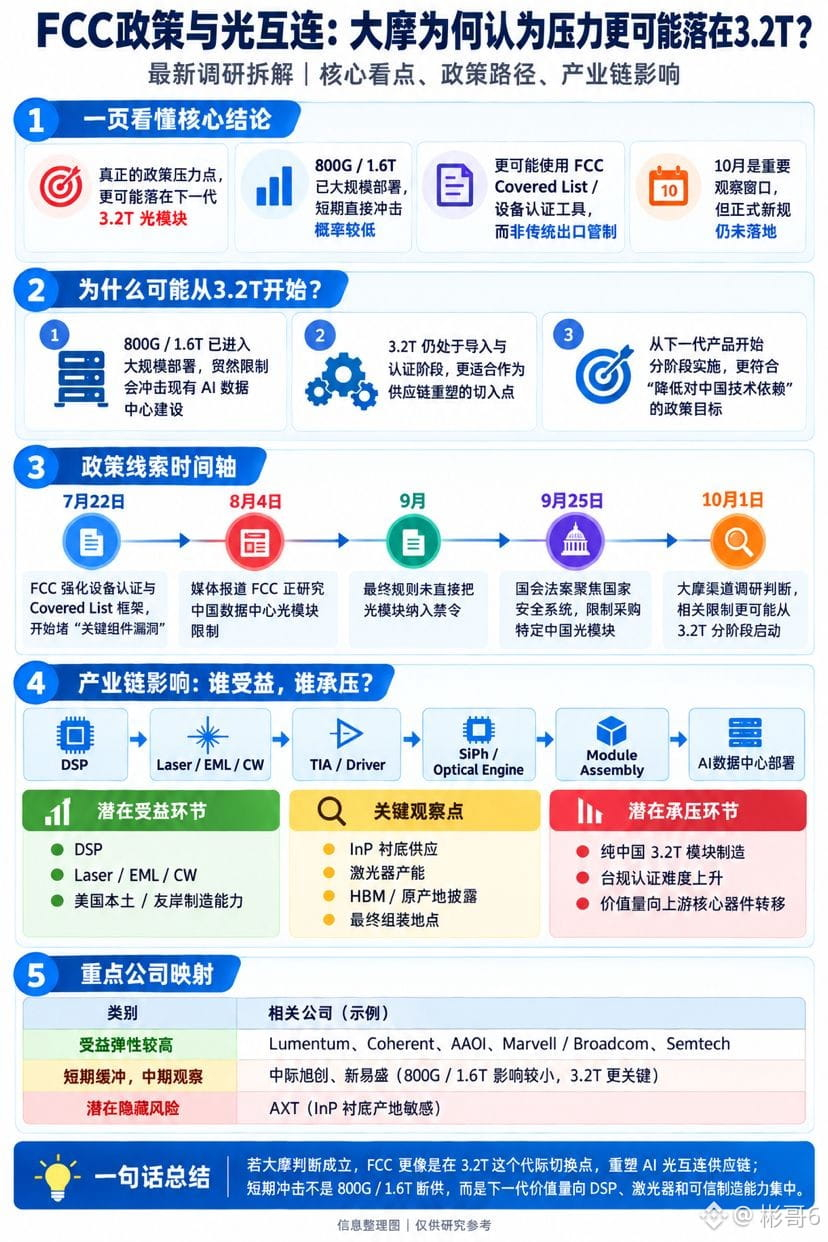
La valoración más reciente de Morgan Stanley sugiere que, en lo que respecta a posibles restricciones de Estados Unidos sobre módulos ópticos para China, lo más probable es que empiecen con la próxima generación de 3.2T; si en el futuro las reglas exigen aumentar el “valor para Estados Unidos”, entonces es muy posible que el combo formado por el DSP de Estados Unidos + el láser LITE/COHR se convierta en una combinación clave dentro de la cadena de suministro de 3.2T.
Esto significa que los que realmente podrían beneficiarse no son necesariamente solo las fábricas de ensamblaje de módulos ópticos, sino más bien las empresas de EE. UU. que dominan los eslabones de mayor valor, como los láseres, el DSP y los dispositivos ópticos esenciales.
LITE no es solo comunicación óptica.
Es, más bien, una apuesta por la “autopista” de los centros de datos de IA de la próxima generación.
800G → 1.6T → 3.2T,
cuanto más potente sea la computación de IA, más altas serán las exigencias para la comunicación óptica.
Si las reglas posteriores de la FCC realmente se materializan en esta dirección, con la catalización de las políticas y la actualización de la demanda de IA, el sector de la comunicación óptica en el mercado estadounidense podría volver a experimentar una reevaluación del valor.
Por ahora, conviene tener en cuenta: la limitación de 3.2T todavía pertenece a las expectativas del mercado sobre posibles políticas, y no a las reglas finales que ya haya publicado formalmente la FCC.
#LITE #牛市 #合约交易