Juicio personal: la alta dirección de Estados Unidos, por ahora, no quiere que las expectativas de alzas de tasas afecten gravemente al mercado de valores ni al entorno de financiación de las empresas tecnológicas; al mismo tiempo, tampoco quiere que las expectativas de recortes de tasas regresen rápidamente, provocando un sobrecalentamiento de la economía (excepto a Trump, que es quien lo prefiere).
Por lo tanto, por el momento hay que mantener una cautela optimista. Todavía quedan varias nubes oscuras sobre los mercados de riesgo, y las dos más directas y más letales son los precios de la energía y los bonos del Tesoro de EE. UU.
El precio del petróleo crudo depende de la situación en Medio Oriente, mientras que la curva de los bonos del Tesoro depende de múltiples factores: la energía, la inflación, la oferta gubernamental y la regulación del Departamento del Tesoro, entre otros. Mientras no se disipen estas dos sombras, hay que mantener una cautela optimista.
Después de los datos no tan agresivos (palomas) de empleo no agrícola de esta noche, apenas 2 horas, las tasas de la parte larga de la curva en el mercado de bonos volvieron a subir. En este contexto, los activos de riesgo se mantienen en modo optimista pese a la presión; claramente están siendo contenidos, así que aún hay que esperar.
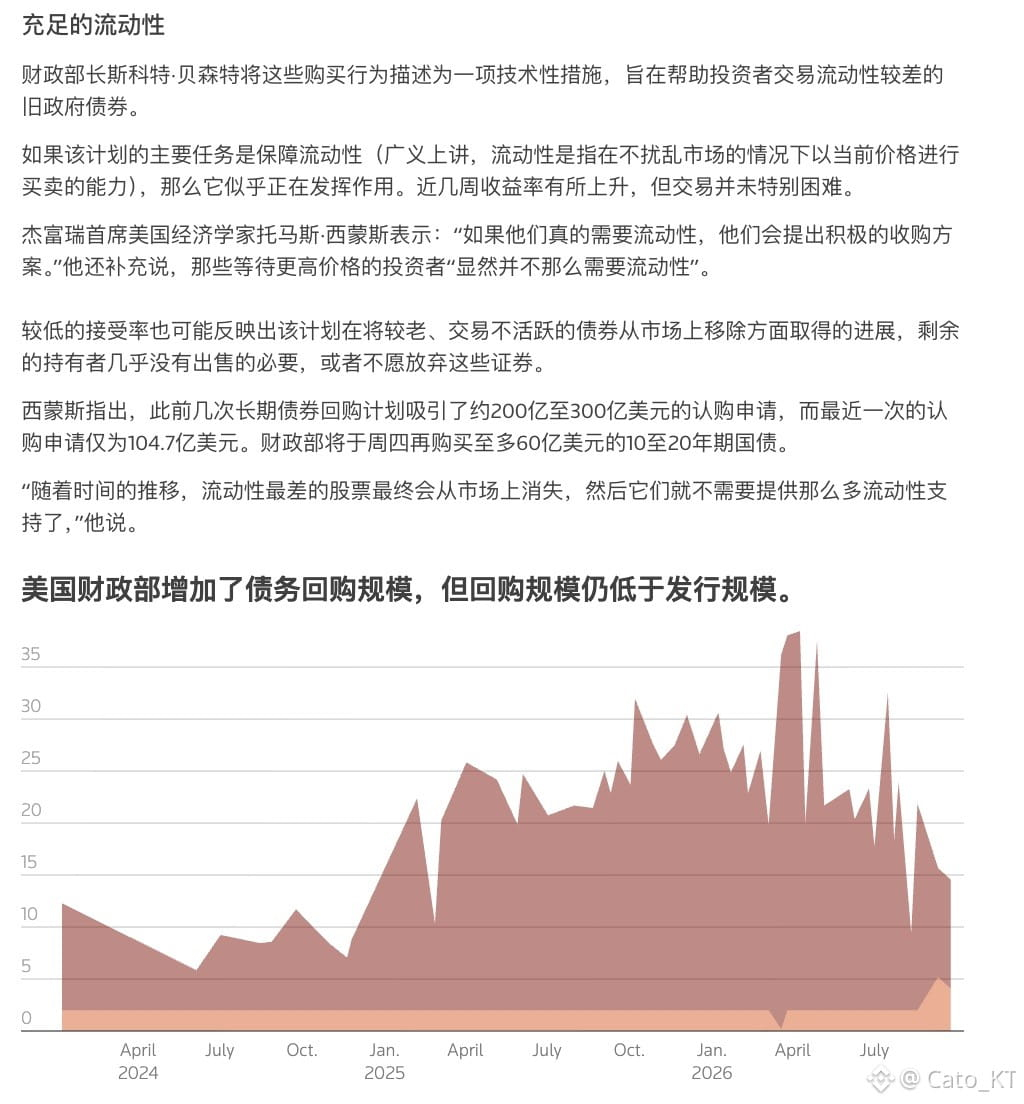
El 1 de octubre, la Tesorería en esta ocasión completó un cupo de recompra de bonos del tramo de 10 a 20 años por un monto de 6 mil millones, pero el problema apareció de inmediato: aunque aumentó el cupo de recompra, también se originaron más órdenes de venta de bonos largos. Está claro que la recompra de la Tesorería, a corto plazo, es más bien un tratamiento a largo plazo para el mercado de bonos largos, y no una forma de generar un efecto inmediato. Por ello, ¡los mercados de riesgo todavía necesitan mantener durante un tiempo un entorno de tasas altas! #美国9月非农仅增2.9万人失业率升至4.2%