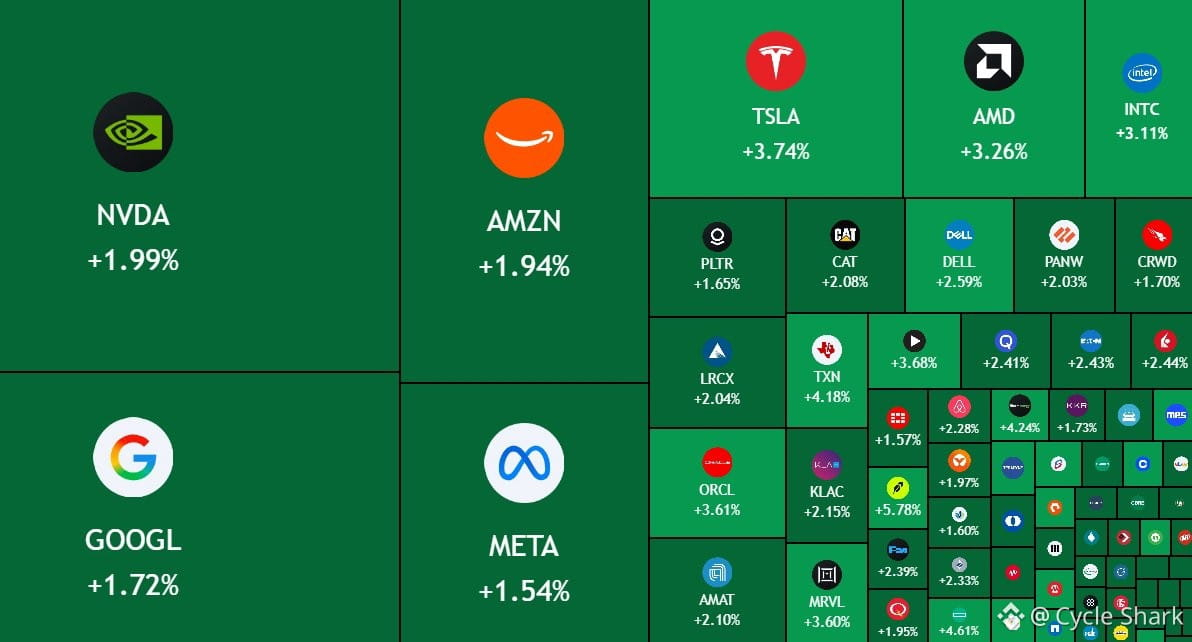
El mercado de valores de EE. UU. acaba de añadir 710 mil millones de dólares en la apertura, incluso cuando el desempleo subió hasta su nivel más alto en tres meses.
Esta desconexión es un comportamiento típico de la fase final del ciclo. Las malas noticias = buenas noticias, porque un mayor desempleo significa que la Reserva Federal podría pausar o recortar tasas antes. Los mercados están adelantándose a los cambios de política, no reaccionando a los fundamentos.
Ya hemos visto esta película: las expectativas de liquidez superan los datos económicos reales hasta que dejan de hacerlo. La pregunta no es si esto tiene sentido. Es cuánto tiempo el capital sigue cotizando ese giro más favorable a la postura “dovish” antes de que la realidad alcance.
Mira el próximo IPC y el FOMC. Si la inflación se mantiene pegajosa y el desempleo sigue subiendo, estamos entrando en territorio de estanflación. Ahí es cuando esta subida se pone a prueba con fuerza.