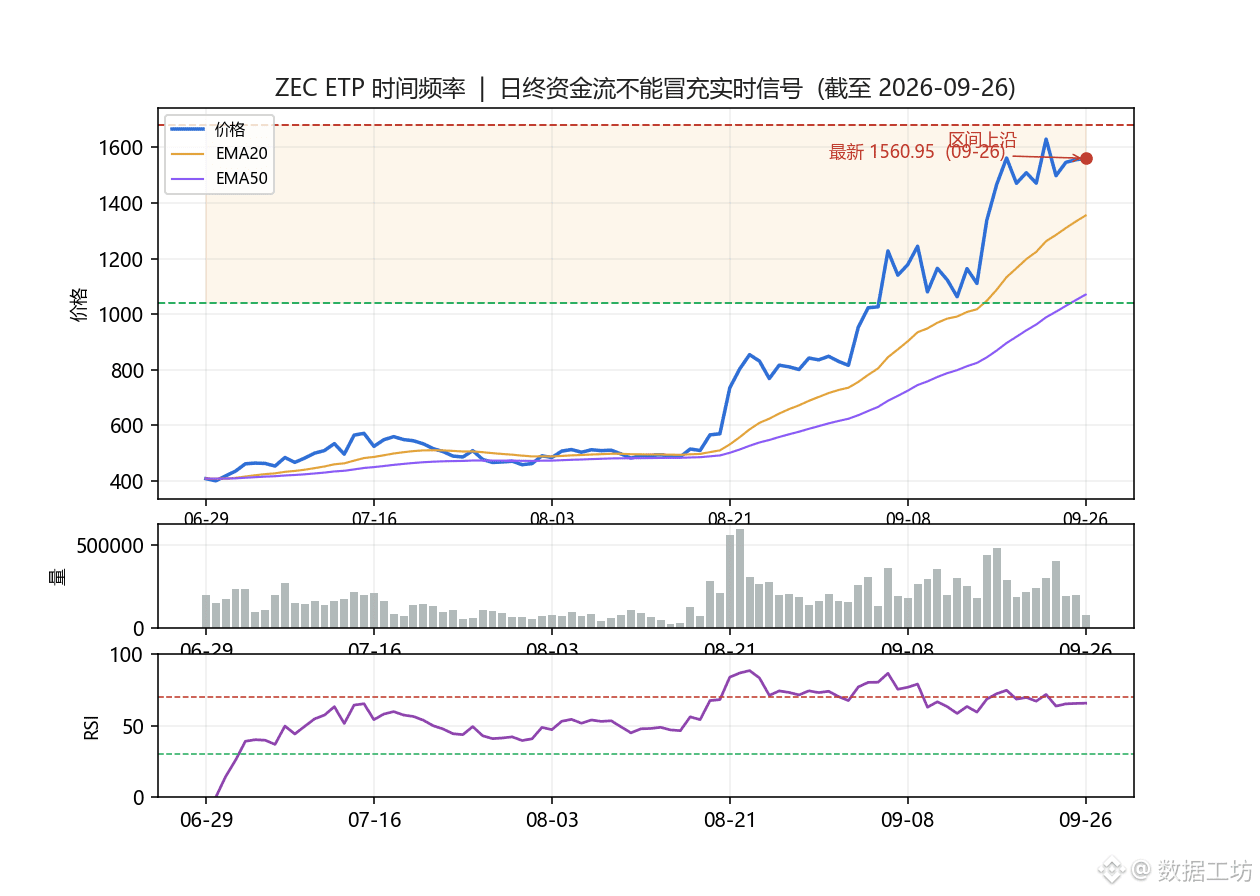
El lanzamiento de un ETP no significa que sea una compra en tiempo real; lo que más se confunde suele ser la frecuencia temporal del flujo de fondos.
Cuando hay novedades sobre ETP relacionados con Zcash, mucha gente inmediatamente pone la noticia, el precio del token y el flujo de fondos en el mismo gráfico. Pero los tres tipos de datos tienen distintas granularidades temporales:
1. El comunicado corresponde al tiempo del evento;
2. La cotización del ETP corresponde al tiempo de negociación;
3. La suscripción/reembolso o el flujo de fondos normalmente se reporta con un corte al cierre del día;
4. El precio del token, en cambio, se actualiza de forma continua durante 24 horas.
Si no se especifican claramente la zona horaria y el horario de corte, en una simulación retrospectiva (backtest) es muy fácil colocar los datos “conocidos después del cierre” en el horario de sesión, generando un sesgo por información futura (look-ahead bias). Mi enfoque es guardar por separado la hora del comunicado, la hora de cotización, la fecha del flujo de fondos y la marca de tiempo del precio, y luego definir una ventana del evento.
Al analizar datos de ETP/ETF, ¿qué confirmarías primero?
A: hora del comunicado
B: hora de cotización
C: fecha del flujo de fondos
D: zona horaria y criterio del corte
#ZEC #ETP #数据质量 #量化 #数据控