


La tasa de financiación perpetua de Bitcoin ha subido de alrededor del 3% al 10% desde el 30 de septiembre, ya que el interés abierto aumentó en 27.000 BTC hasta aproximadamente 653.000 BTC, o 56.200 millones de dólares, según CoinGlass.
Bitcoin subió de alrededor de 83.500 dólares a 86.500 dólares durante el mismo período.
El costo de mantener posiciones largas se ha triplicado
La financiación es un pago periódico que se intercambia entre traders que mantienen posiciones largas y cortas, diseñado para mantener los precios de los futuros perpetuos cerca del precio spot. Cuando la financiación es positiva, las posiciones largas pagan a las cortas.
Con un 10%, los traders están pagando más de tres veces lo que pagaban hace dos días para mantener una exposición alcista.
Eso funciona en dos direcciones. La disposición a pagar señala convicción y, en un mercado donde los largos aceptan costos crecientes, la demanda de exposición al alza supera la oferta de contrapartes.
También agrava el riesgo. Cada periodo de financiación drena capital de los largos apalancados, y las posiciones que resultan caras de mantener tienen más probabilidades de cerrarse ante un movimiento adverso; es el mecanismo que convierte una corrección en una cascada.
El rebote comienza desde una base baja
El interés abierto, de alrededor de 625.000 BTC al 30 de septiembre, estaba cerca de su nivel más bajo en 12 meses.
El aumento del 4,3% desde entonces es una recuperación hacia lo normal, más que una expansión hacia un exceso. Para comparar, el interés abierto promedió alrededor de 750.000 BTC de abril a julio, y el interés abierto perpetuo a nivel de mercado alcanzó casi $160.000 millones el 22 de septiembre, el nivel más alto desde finales de octubre de 2025.
Esto importa para interpretar la cifra de financiación. Una financiación elevada con un interés abierto reducido describe a un grupo más pequeño de traders pagando más, no una construcción apalancada amplia.
Sube el precio con el aumento del interés abierto
Que el precio y el interés abierto suban juntos indica nuevas posiciones, en lugar de una cobertura de cortos.
La distinción ha sido relevante hasta septiembre. El movimiento de $74.887 el 15 de septiembre a $87.300 el 21 de septiembre se apoyó fuertemente en la compra forzada, con $844 millones de posiciones cortas liquidadas en un solo día y liquidaciones por hora que alcanzaron picos por encima de $300 millones antes de desplomarse a menos de $11 millones una vez que se eliminaron las cortas.
Apoyar una subida con nuevas posiciones es un mecanismo distinto a que los cortos se cierren de una vez.
Los datos de flujos siguen siendo el punto débil. CryptoQuant estimó que la demanda spot de Bitcoin se redujo en unos 170.000 BTC durante los 30 días hasta el 29 de septiembre, y los ETFs spot de Bitcoin en EE. UU. registraron aproximadamente $149 millones en salidas el miércoles, cortando una racha de nueve días que había atraído unos $3,1 mil millones.
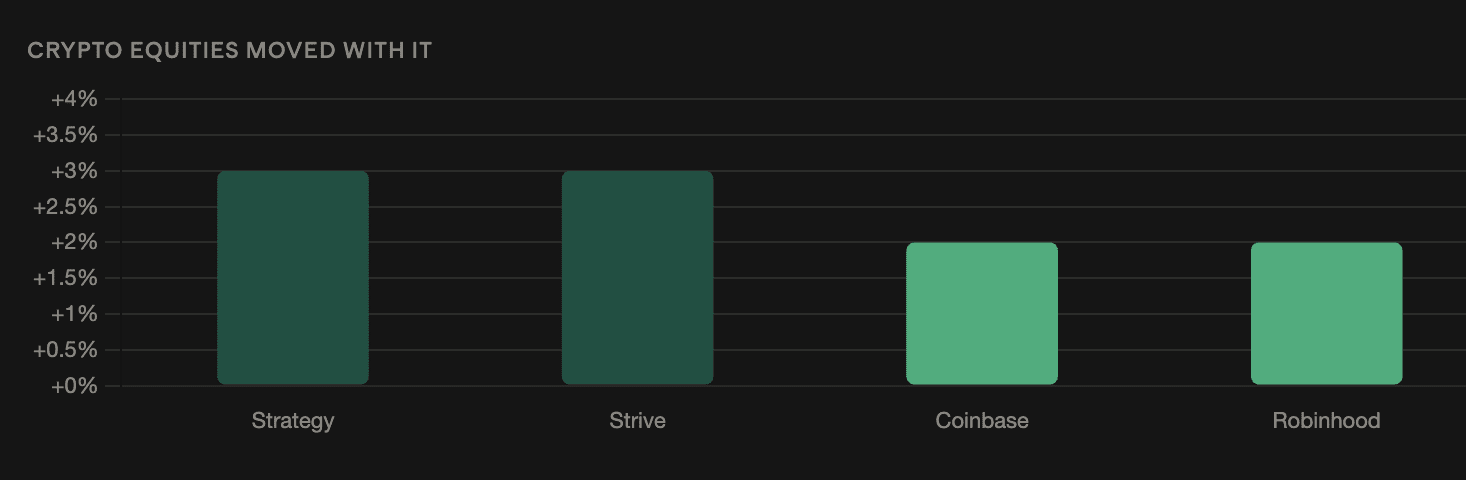
Las acciones cripto se movieron con ello
Strategy, el mayor tenedor corporativo de Bitcoin, y Strive cada una subió alrededor de un 3% en la negociación previa del viernes. Coinbase y Robinhood ganaron aproximadamente un 2%.
Estos movimientos siguen a Bitcoin en lugar de anticiparlo, aunque la reacción del mercado de renta variable es mayor que el aumento porcentual subyacente: el patrón habitual en los proxies apalancados.
El informe de empleo es la prueba
Las nóminas no agrícolas llegan el viernes, con economistas esperando 90.000 empleos añadidos y el desempleo manteniéndose en 4,1%.
Los precios de Kalshi implican casi un 60% de probabilidades de una cifra por encima de 90.000, mientras que Goldman Sachs pronostica 80.000 y Bank of America 60.000. ADP informó que las nóminas privadas subieron 90.000 el miércoles frente a lo esperado de 70.000.
Las probabilidades de una subida de tipos por parte de la Fed en octubre han caído al 30% desde el 70% a principios de esta semana, después de que el presidente de la Fed de Nueva York, John Williams, restara urgencia, el PCE de agosto llegó más débil de lo previsto y la vicepresidenta Philip Jefferson dijo que el comité podría necesitar más tiempo.
Una impresión en cualquiera de los extremos del rango de pronóstico movería las expectativas de tipos, y las posiciones apalancadas que pagan una financiación del 10% son las más expuestas a ese movimiento.