Cuanto más investigaba Tria, menos me importaba la tarjeta.
La verdadera apuesta es si una app cripto para consumidores puede convertirse en la capa de distribución de una red de infraestructura.
Tria ya permite a los usuarios gastar, intercambiar, ganar, usar futuros y mover activos entre cadenas.
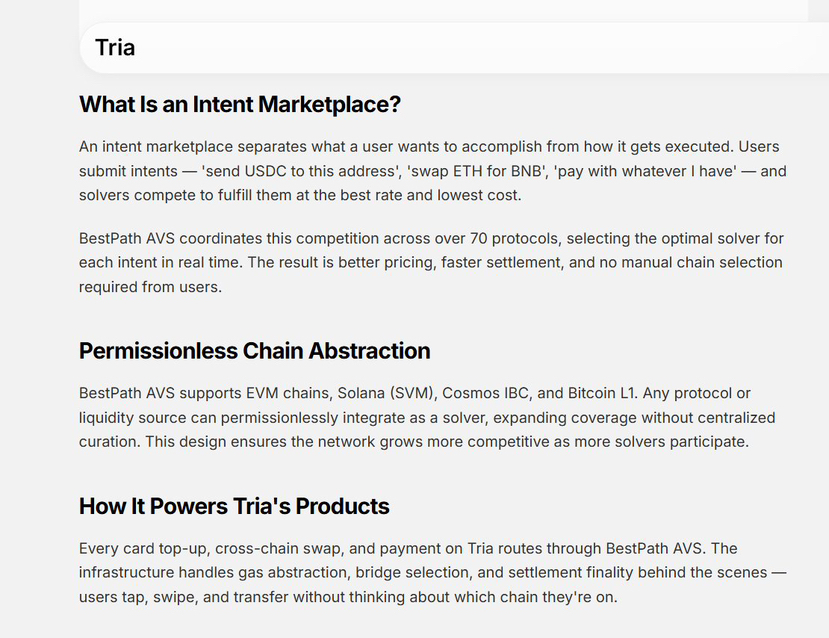
Debajo de todo eso está BestPath, una capa de enrutamiento de intenciones que, según Tria, coordina la ejecución entre más de 70 protocolos.
Las recargas de tarjetas, los intercambios entre cadenas y los pagos pueden convertirse en flujos para la misma infraestructura.
Y eso es lo que hace que Tria me resulte interesante.
La mayoría de los proyectos de infraestructura construyen primero las vías y luego pasan años buscando usuarios.
Tria está intentando lo contrario.
Construye primero a los usuarios.
Haz que el producto para consumidores genere demanda para BestPath.
Entonces abre esa infraestructura para que todos los demás también la usen.
Si eso funciona, Tria ya no será solo otra tarjeta cripto o neobanco.
Se convierte en un motor de distribución que se apoya en una red financiera agnóstica de cadenas.
Y el equipo sigue enviando entregas.
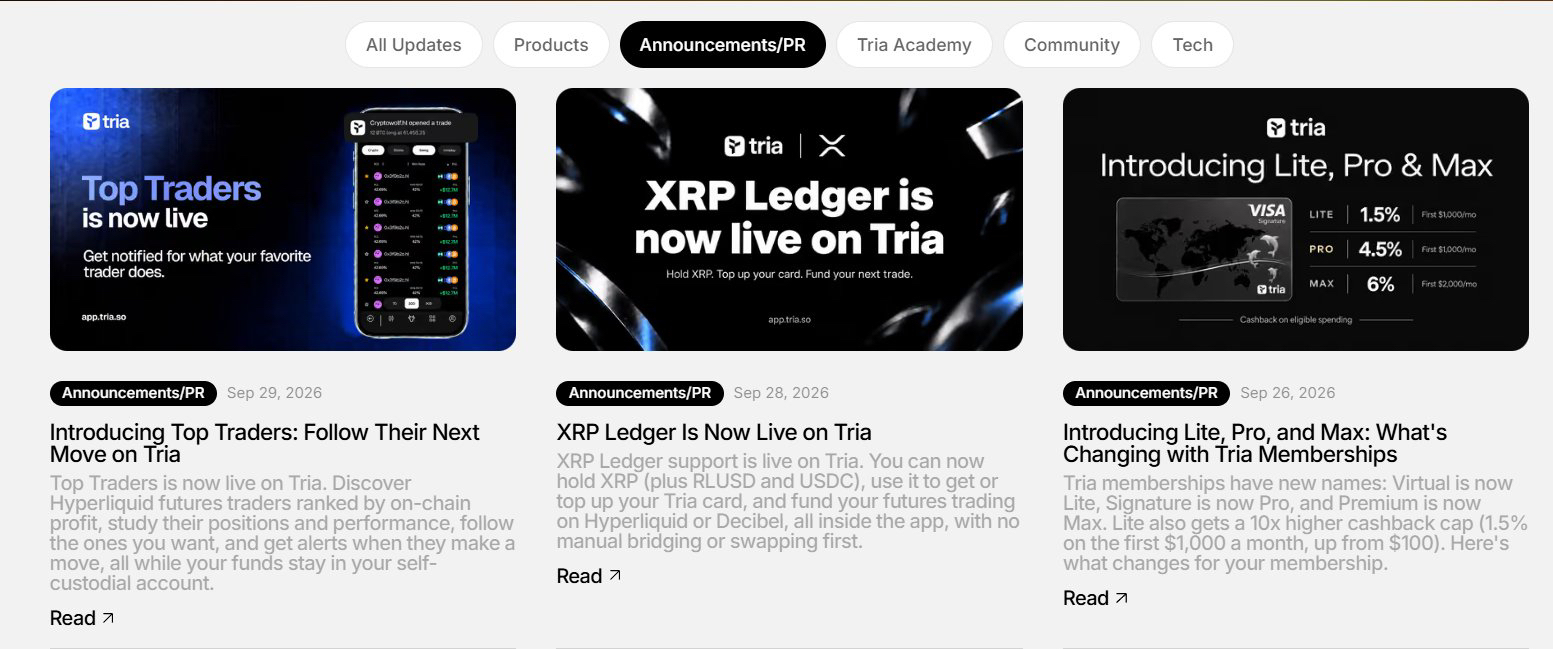
El soporte de XRPL salió a producción el 28 de septiembre.
Los Mejores Traders salieron a producción el 29 de septiembre.
En KBW2026, Tria apareció como Patrocinador Diamante mientras Upbit era el Socio Presentador.
Eso NO es una señal de asociación o listado de Upbit.
Pero sí me dice a dónde intenta llegar Tria a continuación: Corea, instituciones y distribución de terceros.
Ahora viene la parte incómoda.
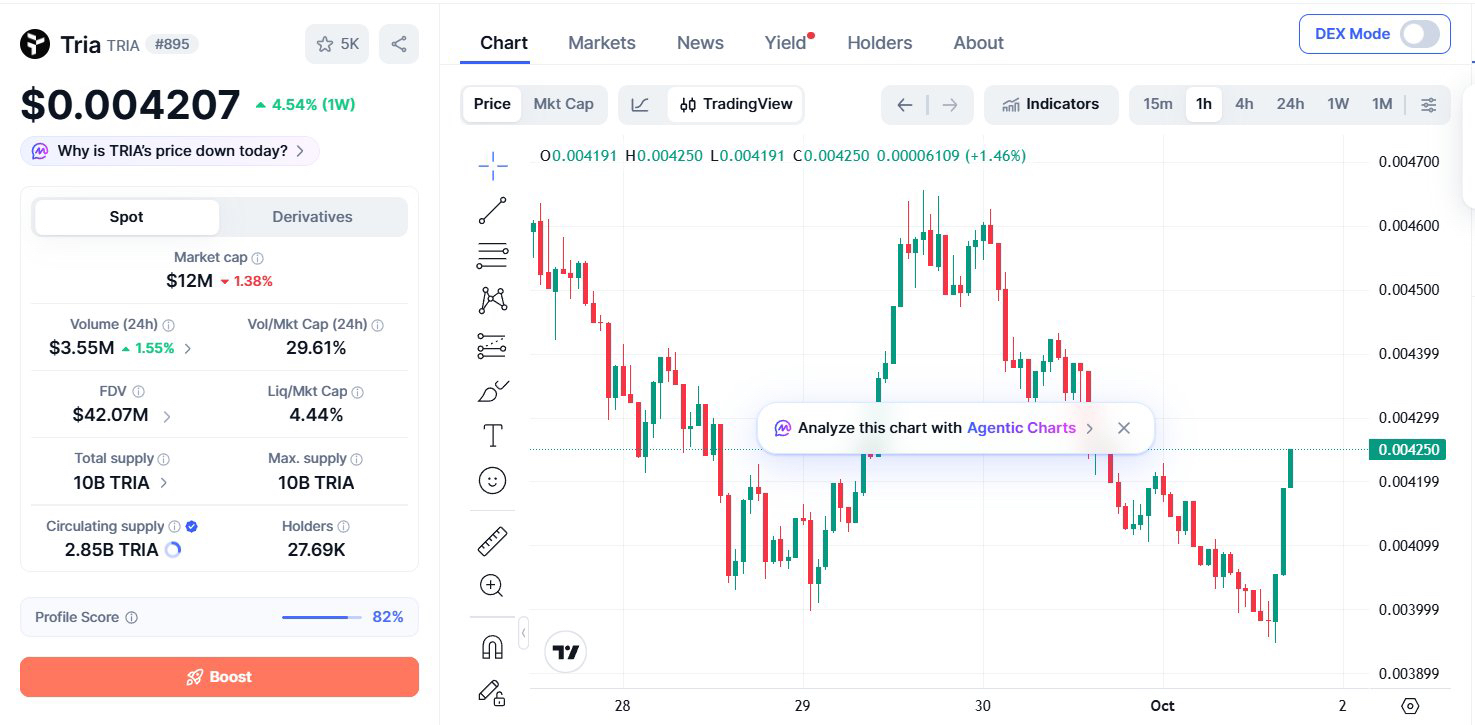
$TRIA sigue aproximadamente un 92% por debajo de su ATH.
El CMC actualmente lo sitúa en una market cap de alrededor de $11.7M y un FDV de ~ $40.9M.
Tria recaudó públicamente $12M.
A primera vista eso parece increíblemente barato.
No creo que sea tan simple.
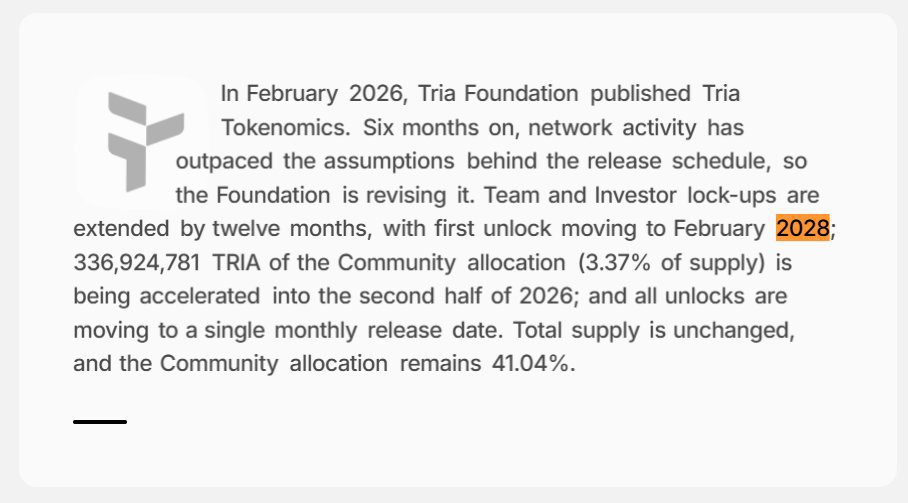
En agosto, Tria extendió el cliff del equipo y de los inversores por otro año.
Su primer desbloqueo es ahora febrero de 2028.
Esa es una buena señal.
Pero al mismo tiempo, 336.9M de Community TRIA se adelantaron desde 2027-2028 hasta H2 2026.
233.5M de TRIA se programaron para su liberación el 30 de septiembre únicamente.
Y esta es la anomalía que más me importa.
El calendario revisado de Tria indica que el suministro se mantiene en 54.47% hasta enero de 2028.
El CMC actualmente solo cuenta 28.54% como circulante.
Esa es una brecha enorme.
Podrían ser reservas de recompensas, tesorería, staking, contratos del ecosistema, inventario de liquidez o tokens que se liberan pero que todavía no son realmente líquidos.
No significa automáticamente que haya presión oculta de venta.
Pero hasta que esas carteras se reconcilien, no trataré la market cap de $11M como una imagen limpia de la flotación real de TRIA.
Entonces está la adopción.
Tria es agresivo con cashback, puntos, referidos, recompensas de lealtad e incentivos del ecosistema.
Otra vez: eso no es automáticamente malo.
Subvencionar el crecimiento es cómo muchas redes resuelven el problema del arranque en frío.
La cuestión es qué queda cuando caen los subsidios.
Porque hay dos versiones muy diferentes de la historia de Tria.
La versión alcista:
Los usuarios consumidores crean un flujo real de BestPath.
Las aplicaciones externas empiezan a usar la infraestructura.
Los pathfinders, el settlement y el staking crean una demanda real para TRIA.
Las comisiones y la actividad de la red, por fin, le dan al token una captura de valor medible.
La versión más oscura:
Los incentivos a los tokens crean actividad.
La actividad crea métricas impresionantes.
Estas métricas generan más atención.
Pero la demanda externa de BestPath se mantiene débil y las emisiones siguen siendo el motor que mantiene el crecimiento vivo.
Esa es la parte que el mercado aún no ha respondido.
Mi opinión de hoy es bastante simple.
Tria como producto es más fuerte que TRIA como token.
Creo que el equipo está construyendo.
Creo que el producto para consumidores es real.
Creo que BestPath es técnicamente interesante.
Y creo que la valoración actual está lo bastante comprimida como para merecer una investigación seria.
Pero todavía necesito cuatro cosas antes de aumentar la convicción:
Reconciliación limpia del suministro.
Adopción externa de BestPath.
Retención orgánica después de los incentivos.
Captura de valor medible para $TRIA.
Que valga la pena investigar: 8/10.
Convicción con el token: aún alrededor de 6/10.
La tesis interesante no es:
«TRIA está abajo 92%, así que debe ser barato».
Es esto:
¿Y si el mercado ha valorado el token como un proyecto fallido mientras el proyecto en sí todavía intenta volverse algo mucho más grande?
Esa es la brecha que estoy vigilando.
NFA. Investiga primero.