


El «motor económico» que Ray Dalio explicó en 42 minutos está dejando un ruido áspero en el mercado de criptomonedas de octubre de 2026. Bitcoin ronda los 83.000 dólares y, pese a haber retrocedido un 34% desde su máximo histórico de 126.000 dólares del 12 de octubre de 2025, todavía ha disparado un 44% en 90 días. No se trata de una simple oscilación de precios, sino del resultado inevitable de la superposición de tres fuerzas: el ciclo de deuda a corto plazo (subidas de tipos de la Reserva Federal hasta 3,75%-4%), el ciclo de deuda a largo plazo (la ratio deuda global/PIB se acerca a máximos históricos) y la revolución de la productividad (IA y tokenización). Cuando la Fed se enfrenta el 27-28 de octubre a una decisión de subidas con un 64% de probabilidad, cuando el Brent rompe la barrera de los 100 dólares y cuando las entradas diarias de los ETF de Bitcoin caen bruscamente de 1.000 millones de dólares a 134 millones de dólares, estamos justo en el umbral de lo que Dalio llama la «falla del apalancamiento de la política». Este artículo utilizará la lógica subyacente del motor económico para desglosar la posición real del mercado cripto actual y ofrecer principios de asignación de activos accionables.
Primero: coordenadas actuales de la máquina económica — intersección peligrosa de tres ciclos
Dalio compara la economía con una máquina de movimiento perpetuo, impulsada conjuntamente por el crecimiento de la productividad, el ciclo de deuda a corto plazo (5-8 años) y el ciclo de deuda a largo plazo (50-75 años). En octubre de 2026, estas tres fuerzas están conformando un patrón de cobertura poco común.
Ciclo a corto plazo: giro hacia una política monetaria restrictiva. El 16 de septiembre de 2026, la Fed elevará la tasa de referencia a 3.75%-4%, la primera subida desde 2023. El CME FedWatch muestra que la probabilidad de otra subida de 25 puntos básicos en las reuniones de FOMC del 27 y 28 de octubre es del 64%. El rendimiento del Tesoro a 10 años ya está en 5,17%, lo que significa que el tipo libre de riesgo está revalorizando todos los activos de riesgo. Según el marco de Dalio, este es el tramo típico de la segunda mitad del ciclo a corto plazo “economía sobrecalentada → el banco central aprieta → contracción de la liquidez”.
Ciclo largo: la carga de la deuda se aproxima al límite. El aumento repentino del déficit presupuestario federal de EE. UU. hace que el mercado empiece a anticipar un “reinicio de la impresión de dinero”. Dalio insiste repetidamente, en la (crisis de deuda), en que cuando el crecimiento de la deuda se mantiene por encima del crecimiento de los ingresos y, aun cuando los tipos ya están cerca de cero, no logra estimular la economía, el banco central se enfrentará al dilema de “imprimir dinero o incumplir”. Actualmente, la ratio deuda/PIB de las principales economías del mundo está cerca de los máximos históricos posteriores a la Segunda Guerra Mundial. Y en diciembre de 2025, la decisión del FOMC de cancelar el límite diario de 500 mil millones de dólares del SRP (repo permanente) ha abierto, de hecho, una puerta trasera a la “liquidez ilimitada”.
Productividad: un cambio brusco de la IA y la infraestructura financiera. A diferencia de la Gran Depresión de los años 30, el ciclo actual viene acompañado de avances reales en productividad. Visa muestra que cerca del 17% de las transacciones con stablecoins se utiliza para pagos empresariales y liquidación transfronteriza. CME anunció que el 19 de octubre lanzará futuros sobre Bitcoin Cash y Uniswap. El 1 de octubre, la SEC presentó nuevas normas para custodia de criptoactivos. No son burbujas especulativas, sino un cambio de paradigma en la infraestructura financiera.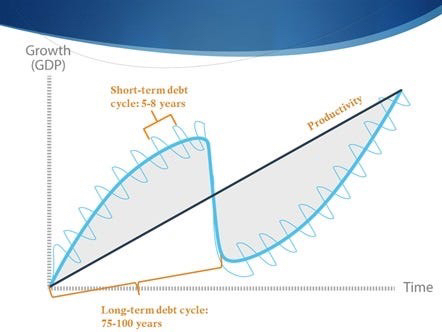
Segundo: la lógica de fijación de precio de Bitcoin, de “oro digital” a “termómetro de liquidez”
El primer principio de inversión de Dalio es: el valor teórico es el valor presente de los flujos de caja futuros. Bitcoin no tiene flujos de caja; el núcleo de su fijación de precio está en la “prima por sustitución de moneda”, es decir, el valor de cobertura frente a la depreciación del poder adquisitivo de las monedas fiduciarias.
Los datos de mercado de 2026 validaron perfectamente esta lógica:
Fase de prima de liquidez (octubre de 2025 a diciembre): Bitcoin tocó el máximo histórico de 126,080 dólares, lo que corresponde al final del ciclo de recortes de tipos del banco central estadounidense, cuando se desborda la liquidez. Los ETF spot registraron una entrada neta de 6,630 millones de dólares durante cinco semanas. El tamaño de la cartera cripto de BlackRock pasó de 54,77 mil millones de dólares a 102,09 mil millones de dólares.
Fase de contracción de la liquidez (enero a agosto de 2026): Bitcoin tocó un mínimo de 57,800 dólares, una caída de más del 50%. Los documentos de la SEC muestran que en el segundo trimestre de 2026, los ETF spot de Bitcoin de EE. UU. registraron la mayor salida neta trimestral desde su lanzamiento en enero de 2024. Este es el proceso típico de “aumento de la tasa de descuento → compresión de la prima por riesgo → revaluación de precios de los activos”.
Fase de estancamiento actual (octubre de 2026): Bitcoin fluctúa en un rango estrecho de 83,000 a 84,000 dólares. Por un lado, el 1 de octubre el precio internacional del petróleo superó los 100 dólares (Brent), elevando la probabilidad de subidas por las expectativas de inflación. Por otro lado, al cancelar la Fed el límite del SRP y ampliar el déficit fiscal, también está insinuando que la compuerta de liquidez a largo plazo no se ha cerrado.
¿Cómo vería Dalio esta contradicción? La respuesta está en el segundo punto de las “tres grandes equilibrios”: la utilización de la capacidad productiva de la economía no puede ser ni demasiado alta ni demasiado baja. Actualmente, la economía de EE. UU. está en el “borde de la estanflación”: el precio del petróleo impulsa la inflación (sobrecalentamiento), pero los datos de consumo y empleo están flojos (enfriamiento). En este entorno, Bitcoin no puede disfrutar del festín de liquidez que trae la bajada de tipos, ni puede beneficiarse de forma pura de la demanda refugio como el oro; por eso queda atrapado en un rango de fluctuación.
Tercero: señales clave — la reunión de la Fed del 28 de octubre y los flujos de los ETF
Dalio subraya que **el precio lo determina el gasto total dividido por la cantidad**. En el mercado cripto, el “gasto total” son los flujos de dinero reales de las instituciones.
Actualmente, dos indicadores microeconómicos merecen especial atención:
Se frena la velocidad de los flujos de capital de los ETF. Actualmente, los ETF spot de Bitcoin en EE. UU. gestionan activos por 108.4 mil millones de dólares, pero la entrada diaria ha caído drásticamente desde casi 1,000 millones de dólares el 21 de septiembre hasta 134 millones el 25 de septiembre. Esto no es una señal de mercado bajista; es una advertencia de “agotamiento de compradores marginales”. Dalio enfatiza repetidamente en sus charlas: “Si me dices cómo va a cambiar la liquidez, te diré cómo se moverán los precios de los activos.” Cuando la entrada a los ETF se ralentiza y la Fed sube tipos, el impulso alcista de Bitcoin necesariamente se frenará.
La estructura temporal sugiere prudencia. La curva de futuros de la CME muestra que entre el contrato de octubre de 2026 (83,970 dólares) y el de diciembre de 2027 (89,330 dólares) hay un contango moderado (prima por futuros), pero el contrato de marzo de 2027 (85,790 dólares) presenta una ligera caída. Esta estructura de “fuerza cerca, debilidad lejos” refleja la preocupación de las instituciones por el entorno de liquidez de 2027: temen que el actual régimen de tipos altos dure más.
Cuarto: principios prácticos de asignación — buscar oportunidades asimétricas dentro de la máquina de deuda
Con base en el marco de Dalio, la asignación de criptoactivos actuales debería seguir tres principios:
Primero: distinguir entre “activos de productividad” y “activos de ciclo de deuda”. Dalio llama al oro “moneda no basada en deuda”, porque no depende de las promesas de pago de nadie. En la fase final del ciclo de deuda a largo plazo actual, se recomienda mantener un 30%-40% en oro como ancla de gestión del riesgo. Esta parte de los activos está desacoplada del crédito fiduciario y puede cubrir el riesgo de que fracase un “desapalancamiento bonito”. Bitcoin todavía muestra una correlación de más de 0,7 con el índice Nasdaq 100; por tanto, aún no ha realizado por completo la función refugio del “oro digital”. Así que no debería reemplazar al oro, sino más bien ocupar, dentro de los activos de riesgo, una asignación con alto beta.
Segundo: establecer disparadores con lógica “si-entonces”. No predigas: prepárate. Si la Fed pausa la subida de tipos el 28 de octubre (probabilidad 36%) y Bitcoin supera los 87,397 dólares (máximo del 21 de septiembre), entonces se puede confirmar un punto de inflexión de liquidez a corto plazo y aumentar la posición hasta un 60%. Si la Fed sube los tipos como estaba previsto y el Brent se mantiene por encima de 100 dólares, entonces se debería reducir a menos del 30%, porque el rendimiento libre de riesgo del 5,17% seguirá absorbiendo el capital especulativo del mercado cripto.
En tercer lugar, presta atención a la “asimetría”. El skew (asimetría) del mercado de opciones sobre Bitcoin muestra que la prima de las opciones de venta ha alcanzado el nivel más alto desde 2023. Esto significa que el mercado está pagando un precio demasiado alto por la protección ante caídas. Según el principio de prima por riesgo de Dalio, cuando la prima por riesgo está fijada de forma extrema, suele indicar que se acerca una reversión. Para los inversores a largo plazo, la relación riesgo-recompensa en el nivel actual de precios (con una caída del 34% desde sus máximos históricos) es mejor que en octubre de 2025, cuando el precio era de 126,000 dólares.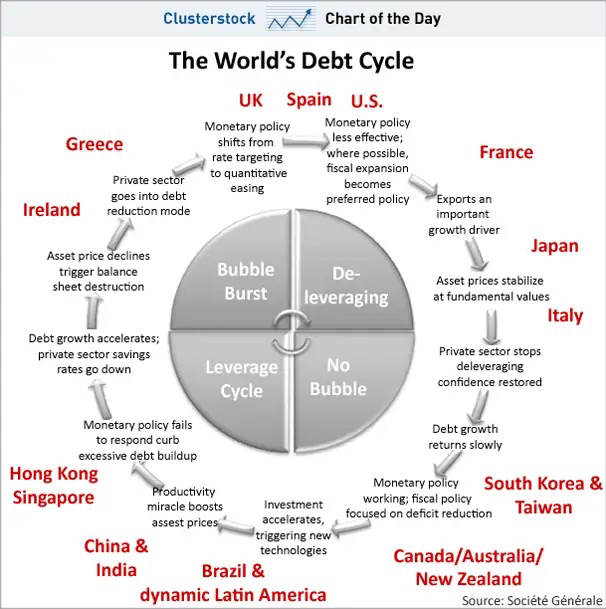
Quinto: conclusión — los principios importan más que las predicciones
Al final de su discurso, Dalio dice: “Cuando conoces los principios, aprendes a pescar; no solo recibes un pez.”
El mercado cripto de octubre de 2026 es, precisamente, el mejor laboratorio para poner a prueba estos principios. El ciclo de deuda a corto plazo te obliga a respetar el poder de los tipos del banco central; el ciclo de deuda a largo plazo te recuerda que no debes confiar demasiado en la estabilidad del poder adquisitivo de la moneda fiduciaria; y la revolución de la productividad te dice que la curva de adopción de la infraestructura blockchain aún está en sus primeras etapas.
La próxima gran ola alcista de Bitcoin no vendrá del FOMO de los minoristas, sino del éxito de un “desapalancamiento bonito”: es decir, cuando el banco central mantiene el crecimiento del PIB nominal mediante expansión fiscal y reestructuración de la deuda al mismo tiempo que controla la inflación. Esto exige que los responsables de política utilicen con precisión los dos grandes instrumentos —política monetaria y política fiscal—, lo cual es extremadamente difícil. Pero si se logra, los activos de riesgo vivirán un mercado alcista más duradero que el de 2020-2021, porque entonces el punto de partida era un tipo de interés cero, mientras que ahora el punto de partida es un tipo real del 5%: la “gravedad” de la valoración de los activos ya ha cambiado.
En el reinicio de esta máquina de deuda, mantener la liquidez, mantener los principios y mantener la paciencia es más importante que cualquier pronóstico de precios.
Aviso de riesgo: Este artículo no constituye asesoramiento de inversión. Los criptoactivos son extremadamente volátiles; toma decisiones con cautela según tu propia capacidad de tolerar riesgos. #以太坊三季度涨70.9% #美财政部允许各州提前提交稳定币认证 #美国10年期美债收益率逼近5.3% #美元指数创2025年5月来新高 #美国初请失业金人数降至19.7万 $BTC


