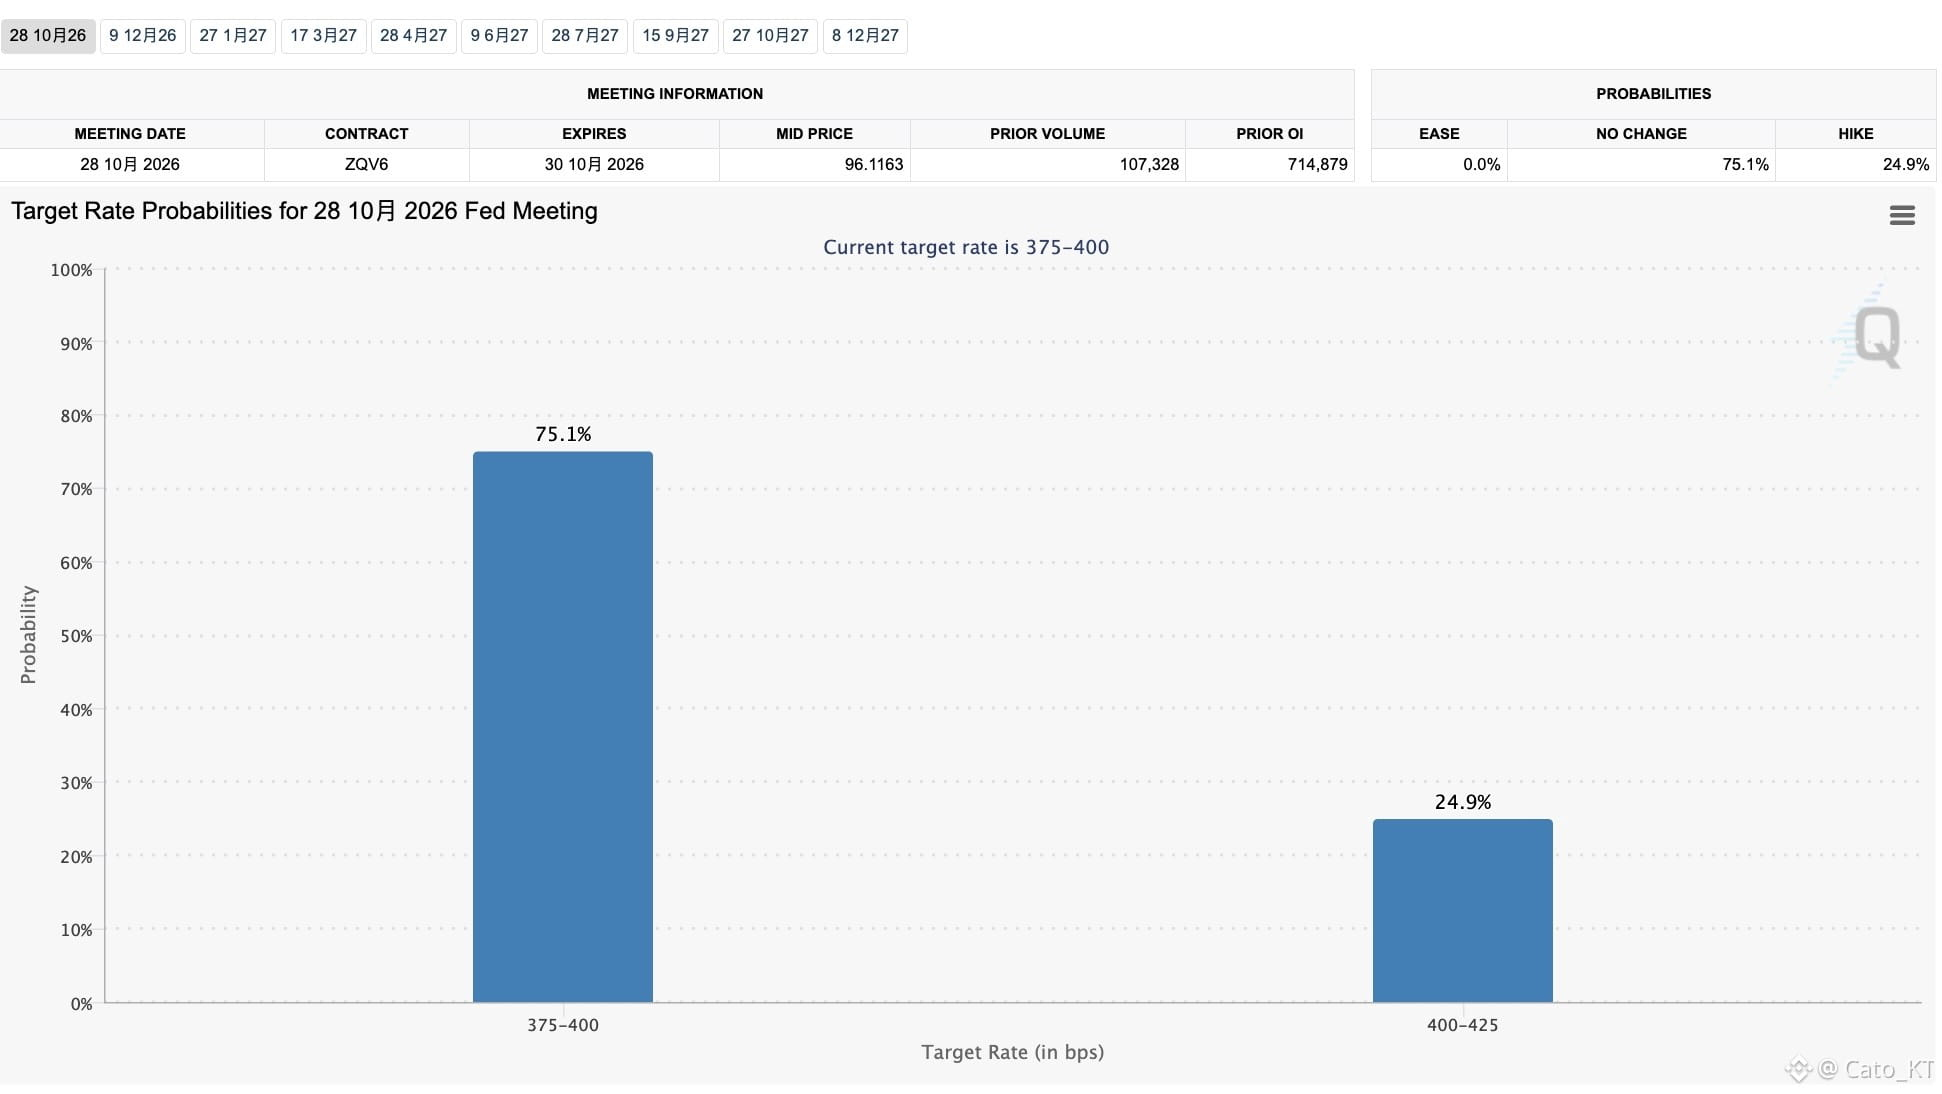
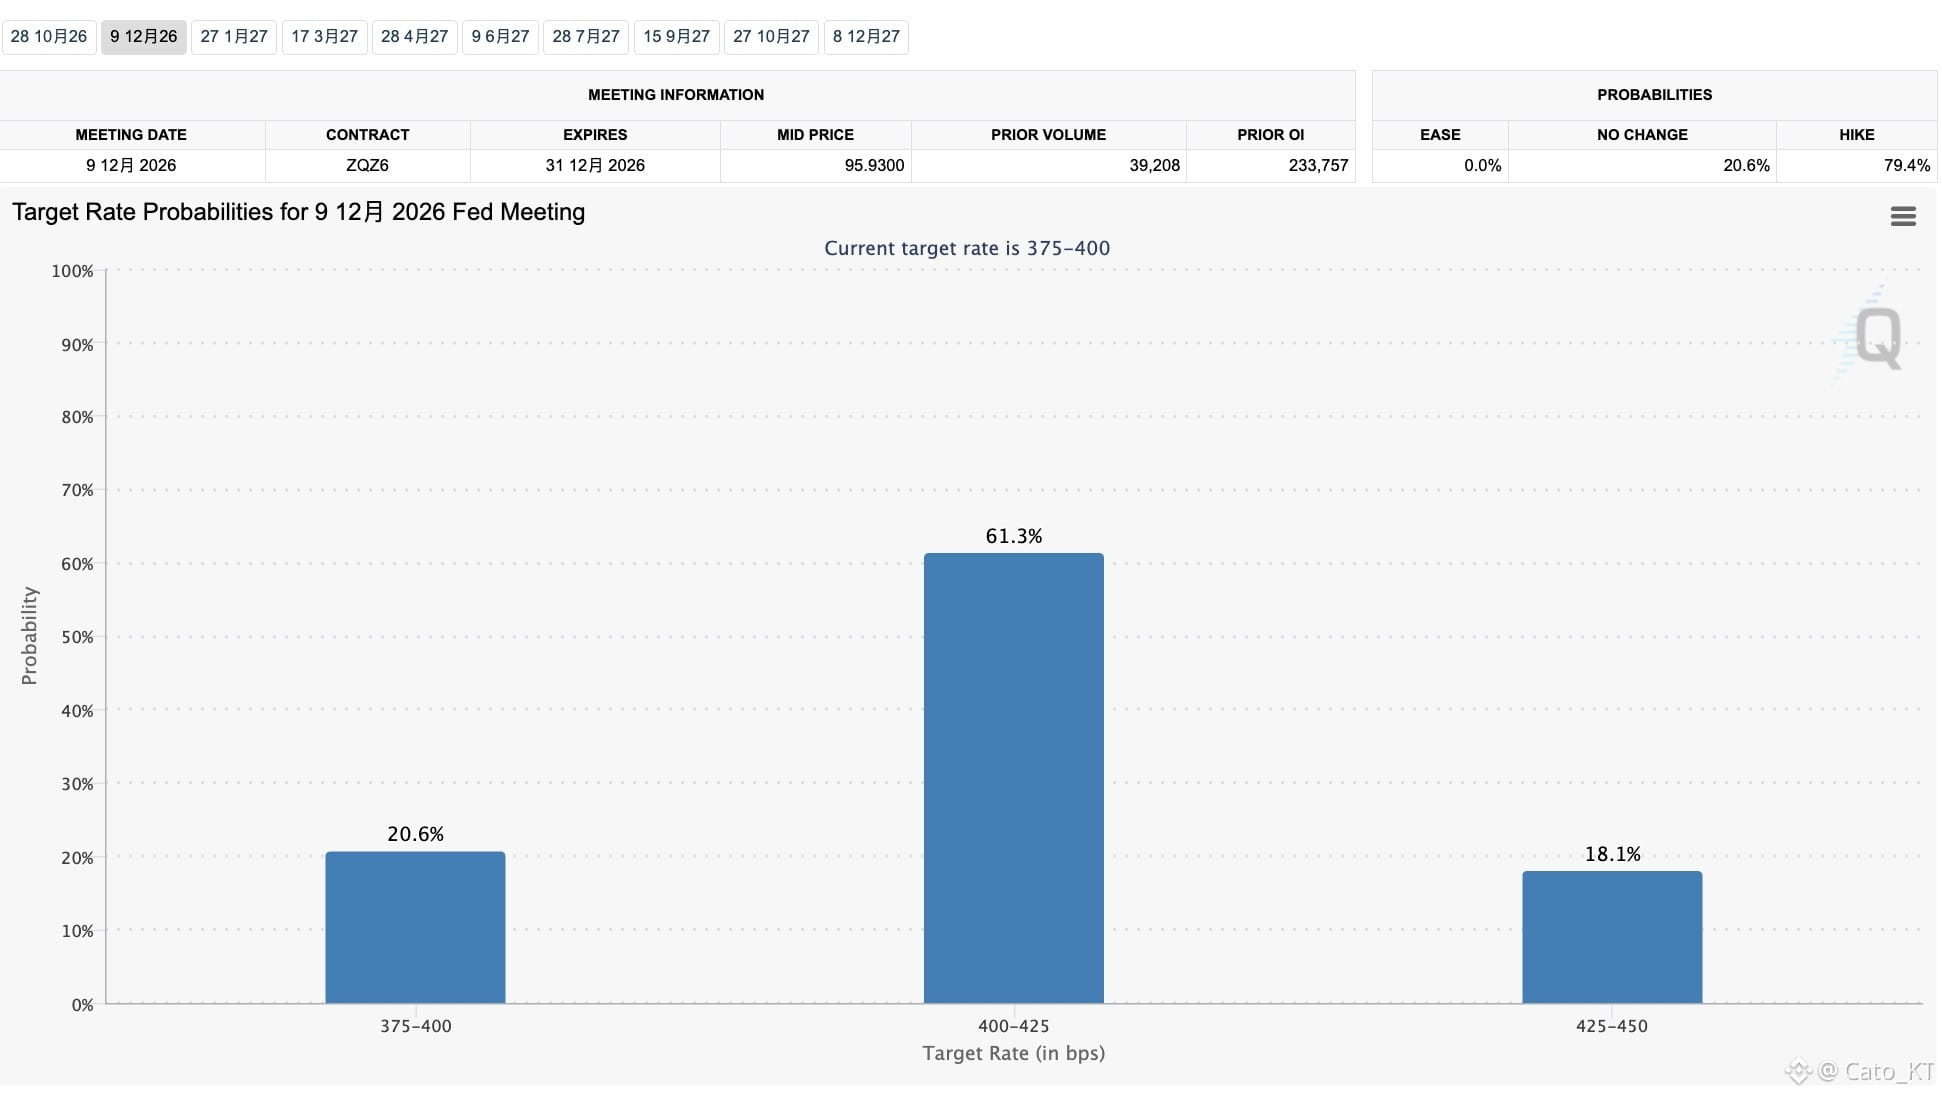
El presidente de la Fed de Nueva York, Williams, + la vicepresidenta de la Fed, Jefferson: las intervenciones de ambos durante dos días debilitaron con éxito la probabilidad de una subida de tipos en octubre hasta menos del 30%
Al mismo tiempo, la probabilidad de alza se desplazó hacia diciembre, elevándola por encima del 60%. En el corto plazo, se evita que el mercado de valores de EE. UU. sufra la presión de la subida de tipos, y también se logra estabilizar temporalmente el estrés sobre el alza acelerada de los rendimientos en el mercado de bonos
Se puede ver que ni el propio Trump ni los miembros del comité de la Fed realmente quieren una subida de tipos; dicho con precisión, no quieren que el mercado esté activo en un entorno de expectativas de endurecimiento monetario
Para el mercado de valores de EE. UU., la inteligencia artificial es el “sostén”, pero ese “sostén” no puede soportar una subida de tipos, o más bien, no puede soportar el regreso de un ciclo de subidas. Por eso han aparecido figuras clave de la Fed: retrasaron las expectativas de alza y, además, ajustaron el criterio de medición de la inflación subyacente, reduciendo la presión del mercado
Jugadas posteriores: bajar el precio del petróleo + aumentar la intensidad de recompra por parte del Tesoro + no subir tipos o mantenerlos en niveles altos + después de superar la crisis energética, retomar la expectativa de recortes para seguir impulsando el crecimiento del mercado de valores de EE. UU.
Resulta irónico que, después de que Wosh llevara meses pidiendo reducir la orientación prospectiva, al final se dependa todavía de la capacidad de ajuste de las expectativas por parte de las figuras clave de la Fed; de lo contrario, probablemente el mercado de valores de EE. UU. tendría que afrontar una presión mucho mayor. #美国10年期美债收益率逼近5.3%