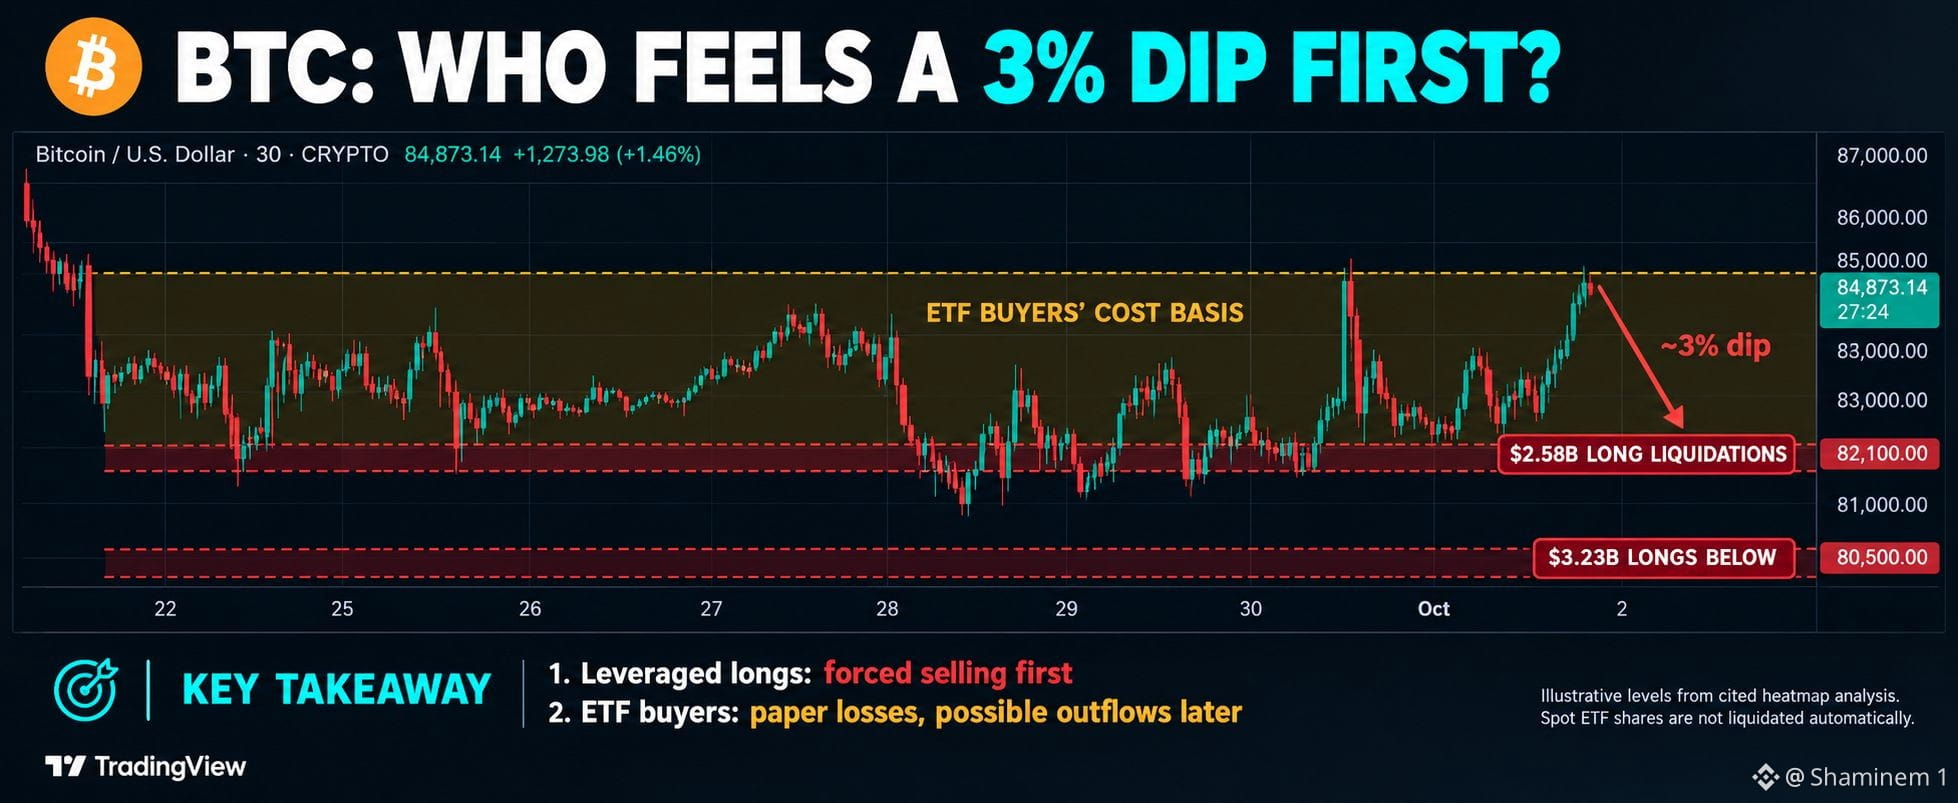
Diferentes tipos de dolor, y esa es la respuesta real. Los longs apalancados reciben el golpe primero, de forma mecánica e instantánea. El mapa de calor muestra aproximadamente $2.58 mil millones en liquidaciones de posiciones largas en efectivo agrupadas justo alrededor de $82,100, con otros $3.23 mil millones apilados justo por debajo de $80,500. Una caída del 3% en $BTC desde los niveles actuales, en la franja baja de $84,000, cae casi exactamente en ese primer grupo. Esas posiciones se cierran en el momento en que el precio las toca, sin decisión de por medio. Los compradores de ETF no se liquidan en ese sentido mecánico; no hay un botón de venta forzada en una acción de ETF spot. Pero tampoco están inmunes. La zona de $82,000 a $85,000 se ha convertido en la banda de base de costos más densa desde el rally de septiembre, lo que significa que una caída por debajo de $82K empujaría a los compradores más recientes directamente a una pérdida. Ahí es donde se encuentra el verdadero riesgo de segundo orden: no un cierre forzado, sino el tipo de pérdida en papel que aparece como salidas un día o dos después si la caída se mantiene. Vale la pena saber por qué $82K específicamente importa tanto. Por debajo, los clústeres de liquidación se adelgazan rápidamente, así que perder ese nivel tiende a acelerar el movimiento más que amortiguarlo. Los flujos de ETF ya se enfriaron con fuerza hacia el final del mes: de $999 millones el 21 de septiembre a apenas $31 millones unos días después; por lo tanto, hay menos compra fresca lista para absorber un desplome que la que había hace dos semanas. Así que, ante una caída del 3%, los longs se liquidan primero, en minutos. Los compradores más recientes de ETF son los que realmente lo sienten después: no a través de una venta forzada, sino por quedar “bajo el agua” y decidir si mantener o no. #BTC Price Analysis#


Publicación
Aviso legal: Incluye opiniones de terceros. No es asesoramiento. Binance Ai puede utilizarse sin garantía. Consultar Términos y condiciones.