
#美国10年期美债收益率逼近5.3% Esto no es un dato macro ordinario; es todo el sistema global de fijación de precios de activos que vuelve a someterse a una prueba de estrés.
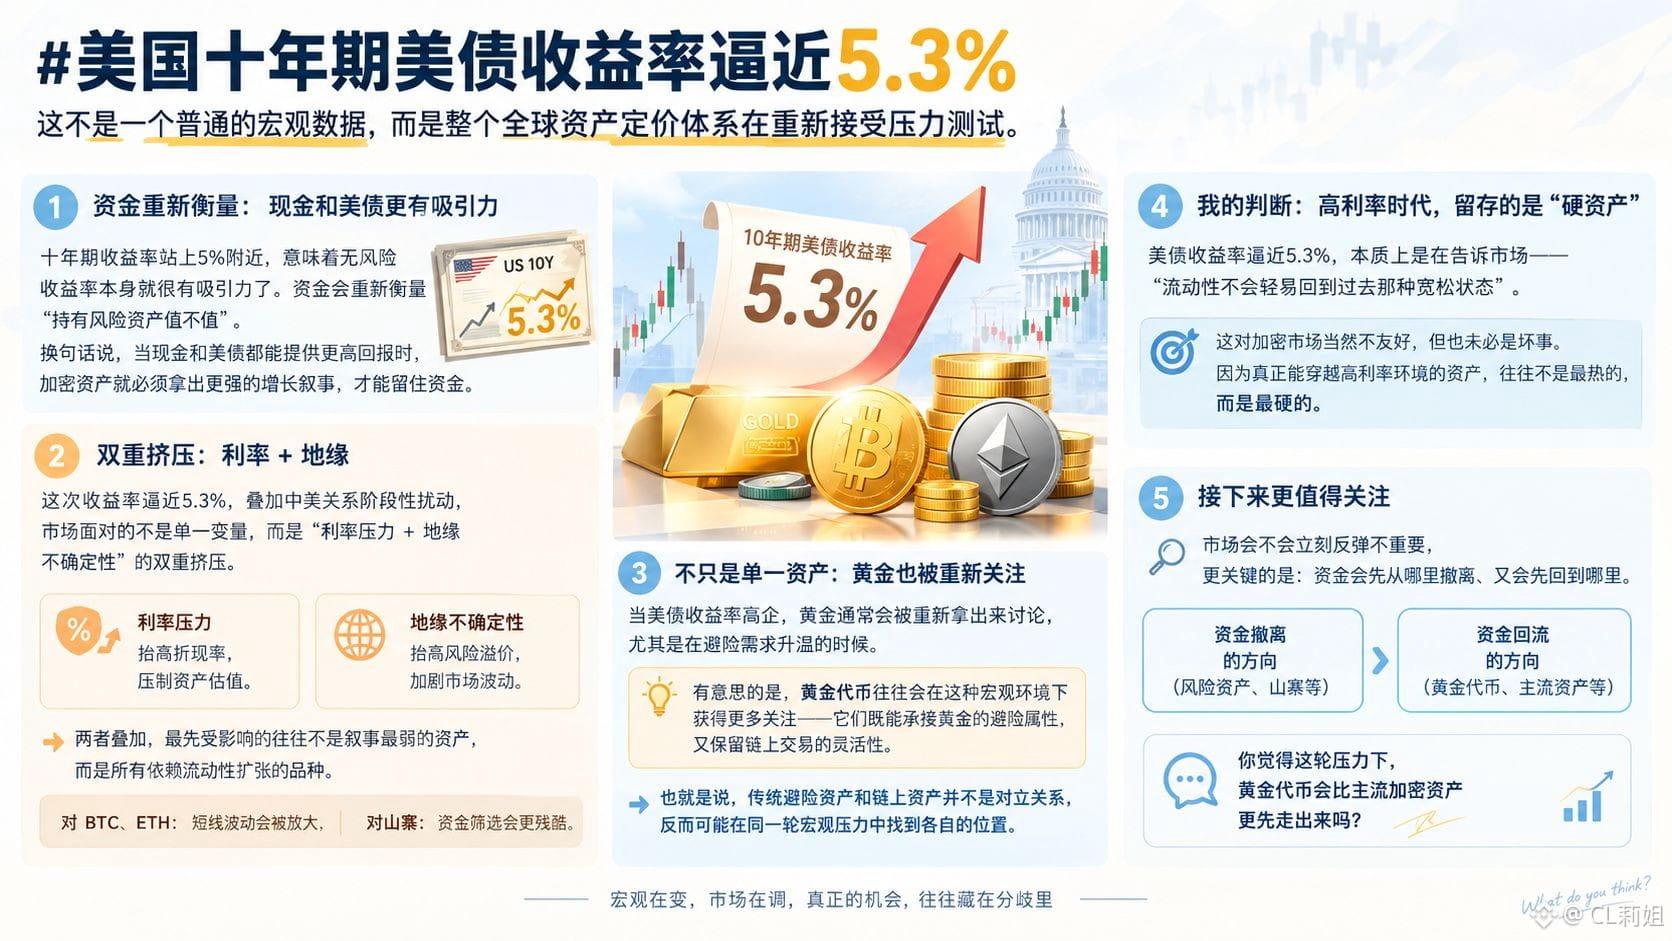
Muchos responden primero así: si suben los rendimientos de los bonos del Tesoro de EE. UU., ¿qué tiene que ver eso con el mercado cripto? La relación es, en realidad, muy directa. Cuando el rendimiento a 10 años se sitúa cerca del 5%, significa que el rendimiento “libre de riesgo” en sí se vuelve mucho más atractivo, y el capital vuelve a evaluar si “mantener activos de riesgo vale la pena”. En otras palabras, cuando el efectivo y los bonos del Tesoro ofrecen retornos más altos, los criptoactivos tienen que presentar una narrativa de crecimiento más sólida para retener el capital.
Con estos rendimientos acercándose a 5.3% y, además, con perturbaciones cíclicas en las relaciones entre EE. UU. y China, el mercado ya no se enfrenta a una sola variable, sino a una doble presión: “presión por tipos de interés + incertidumbre geopolítica”. La primera eleva la tasa de descuento; la segunda eleva la prima de riesgo. Cuando ambas se combinan, lo primero que suele resentirse no son los activos con la narrativa más débil, sino todos aquellos productos que dependen de una expansión de liquidez. Para BTC y ETH, esto implica que la volatilidad de corto plazo se amplificará; para las altcoins, la selección del capital será más implacable.
Pero el mercado nunca evoluciona solo siguiendo una línea.
Cuando los rendimientos del Tesoro se mantienen altos, normalmente el oro vuelve a ponerse sobre la mesa, especialmente cuando aumenta la demanda de refugio. Hay un detalle interesante aquí: los tokens respaldados por oro suelen recibir más atención en este tipo de entorno macro, porque pueden absorber el carácter de “refugio” del oro y, al mismo tiempo, conservar la flexibilidad de operar en la cadena. Es decir, los activos tradicionales de refugio y los activos on-chain no son una relación de oposición; al contrario, podrían encontrar su lugar en el mismo ciclo de presión macro.
Cuando los rendimientos de los bonos del Tesoro se acercan a 5.3%, en esencia el mensaje al mercado es: “la liquidez no volverá fácilmente al estado de excesiva relajación del pasado”. Esto, por supuesto, no es favorable para el mercado cripto, pero tampoco necesariamente es algo malo. Porque los activos que de verdad pueden atravesar un entorno de tipos altos suelen no ser los más “calientes”, sino los más sólidos.
Así que lo que merece más atención a continuación no es si el mercado rebotará de inmediato, sino de dónde se retirará el dinero primero y adónde volverá primero.#加密市场 #加密货币 $BTC