#韩国拟将股票债券纳入代币化证券 10 de agosto de 2027? (错误?) El nuevo nodo del 1 de octubre no es “las acciones surcoreanas ya se negocian en cadena”, sino que la Comisión de Finanzas avanzó el plan de ruta del 4 de septiembre hasta convertirlo en un borrador de reglas de nivel inferior. Publicó el alcance y los umbrales, pero aún está en proceso de consulta y de trámites de aprobación.
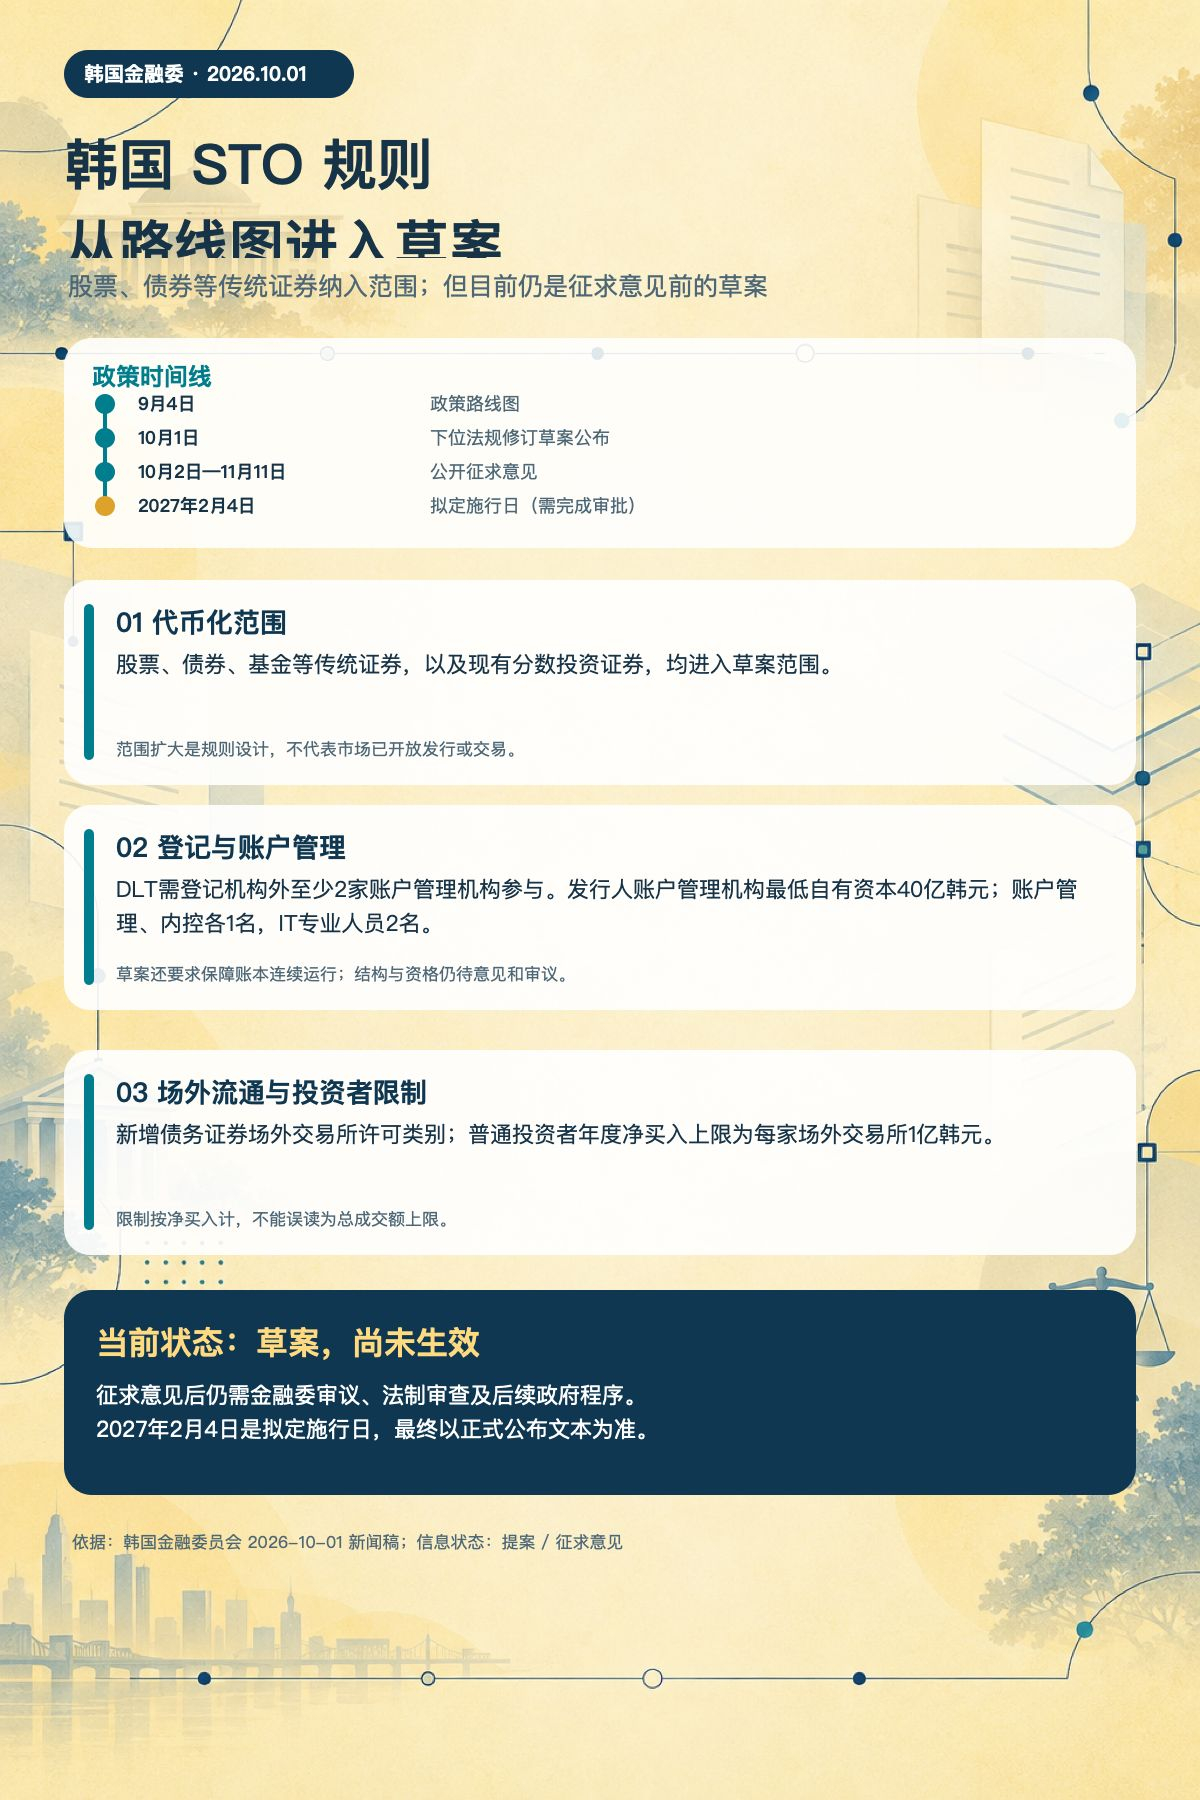
La cronología debe observarse por separado: el 4 de septiembre se dio a conocer primero el plan de ruta de políticas; el 1 de octubre se publicaron los borradores de reglas de apoyo para la Ley de Valores Electrónicos y la Ley del Mercado de Capitales; el periodo de consulta de opiniones es del 2 de octubre al 11 de noviembre. El 4 de febrero de 2027 es la fecha prevista de entrada en vigor; aun así, se supedita a completar el tratamiento de opiniones, la deliberación y la publicación oficial. El anuncio no equivale a que para entonces todos los valores tokenizados ya estén disponibles para circular.
En cuanto al alcance, el borrador incluye dentro del diseño del régimen a valores tradicionales como acciones, bonos y fondos, así como los valores fraccionados de inversión existentes. Esto implica que el marco regulatorio no solo considera ciertos productos alternativos, pero el hecho de “incluir en las reglas” indica solo el ámbito de aplicación jurídica, y no que todos los activos puedan emitirse, cotizarse o negociarse entre plataformas ahora mismo. Los negocios específicos aún deben cumplir los requisitos de registro de valores y de supervisión del mercado de capitales.
Los umbrales institucionales también aclaran que la implementación no depende únicamente de una sola cadena: el libro mayor distribuido, como mínimo, debe contar con la participación de una entidad de gestión de cuentas además de al menos dos entidades de registro electrónico. A la entidad administradora de cuentas del emisor se le exigiría al menos 40 mil millones de wones surcoreanos de capital, 1 persona para la gestión de cuentas y el control interno, y 2 personas de TI. El borrador también prevé prohibir que quienes utilicen el libro contable cobren directamente la remuneración por su uso; el funcionamiento real seguirá dependiendo de las entidades reguladas, el sistema técnico y el sistema de control interno, y no de nodos abiertos y anónimos. Para la negociación extrabursátil, se prevé añadir un permiso de intermediación para valores de deuda; el límite anual de compras netas para un inversor minorista en cada mercado extrabursátil sería de 100 millones de wones surcoreanos. Ese número es un límite de compra, no significa que dentro de un “tope” las operaciones ya estén abiertas, ni tampoco es un límite al monto total de operaciones; además, añadir categorías de licencia no implica que las plataformas existentes obtengan automáticamente la aprobación.
En comparación con el plan de ruta de septiembre, lo que se suma ahora son disposiciones del borrador, condiciones de acceso para instituciones y los límites de la negociación minorista; entre este paso y la entrada en vigor formal aún hay un periodo de consulta, la revisión de la autoridad competente y la preparación de los sistemas de apoyo. Lo que conviene verificar a continuación es si las reglas finales modifican esos umbrales, cómo se aprueban las entidades administradoras de cuentas y en qué momento los activos piloto contarán con condiciones reales de registro y negociación.