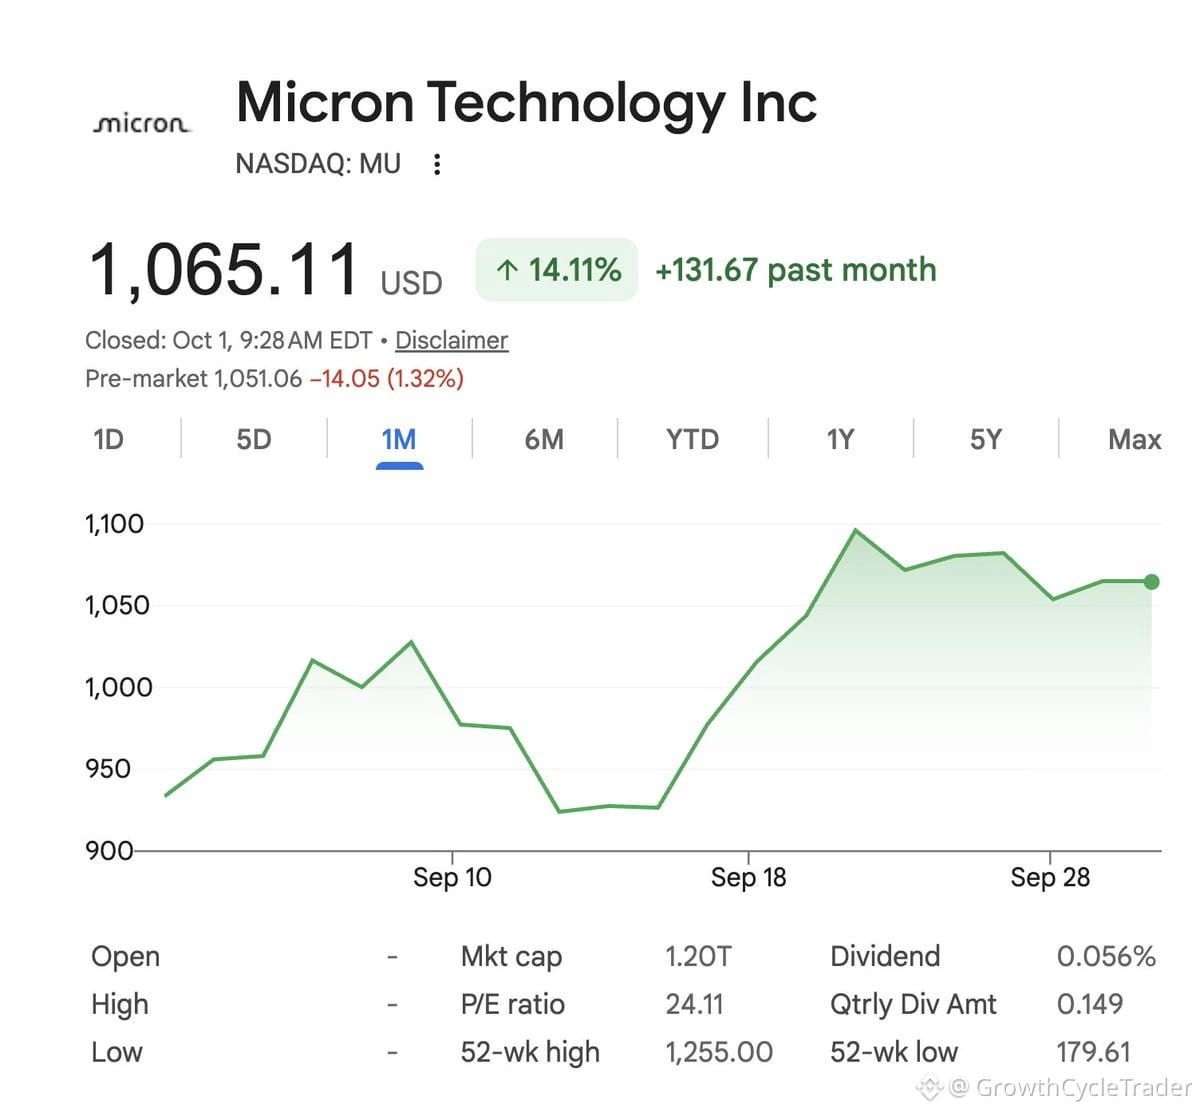
$MU entregó una sólida sorpresa de resultados y elevó la guía, pero la acción apenas se movió: un caso clásico de que las expectativas ya estaban descontadas.
Los objetivos de precio de Wall Street cuentan una historia interesante sobre lo dividido que está el mercado en cuanto a memoria:
Los alcistas (Melius en $2,200, Susquehanna en $2,000) apuestan a que la demanda de HBM impulsada por IA seguirá acelerándose a través de 2025.
Los bajistas (Morgan Stanley en $1,200, Goldman en $1,250) se preocupan por la digestión de inventarios, la presión en los precios de NAND y si el ciclo de capex en IA puede sostener las valoraciones actuales.
El promedio de 16 firmas se sitúa alrededor de $1,550 frente a los $1,065 de hoy: aproximadamente un 45% de potencial alcista si el consenso tiene razón.
Pero lo que importa más que los objetivos es esto: la memoria es históricamente cíclica, y $MU tiende a liderar la rotación del sector cuando los inversionistas pasan del software/servicios de vuelta hacia los habilitadores de hardware. La pregunta no es si $MU es una buena empresa —lo es, claramente—. La pregunta es el momento.
Si crees que el gasto en infraestructura de IA se mantiene fuerte y los márgenes de HBM resisten, este retroceso después de resultados podría ser un regalo. Si piensas que estamos en la fase tardía del ciclo y que los precios de la memoria han tocado techo, esperas.
Me inclino por lo primero. Las escaseces de memoria no se arreglan de la noche a la mañana, y el despliegue de IA todavía está en las primeras entradas.