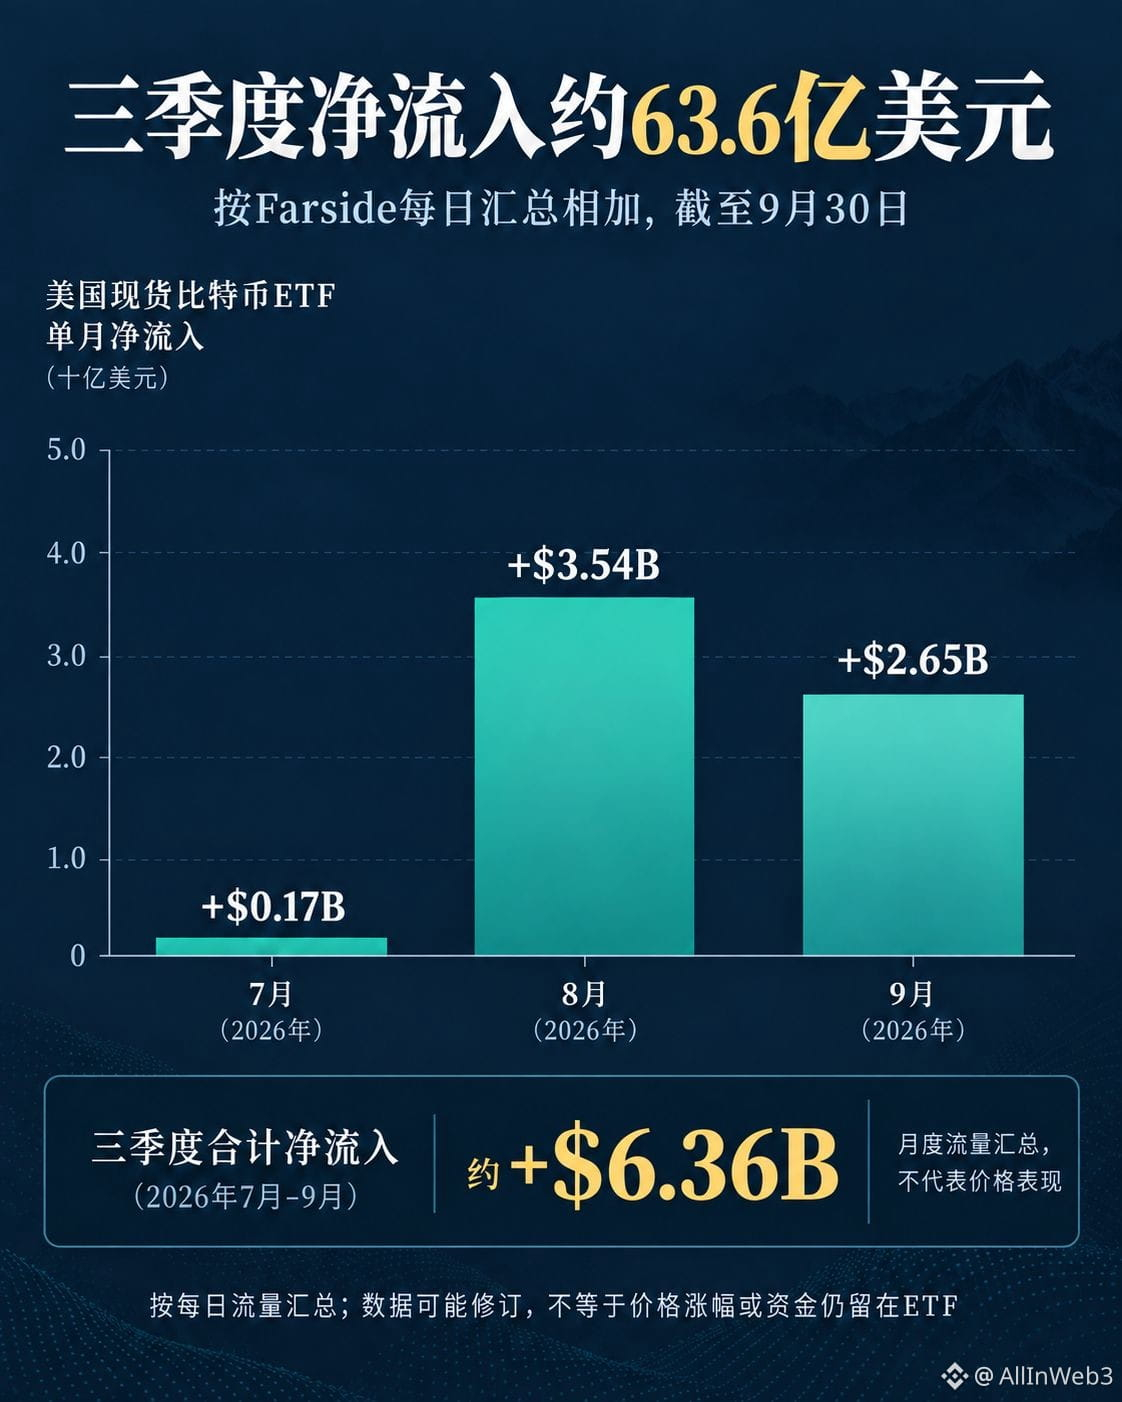
#Los ETF de Bitcoin tuvieron una entrada neta de 6.34 mil millones de dólares en el tercer trimestre: la cifra de 6.34 mil millones de dólares que muestra el ranking de Binance Plaza coincide en dirección con la serie diaria de Farside. Si se suman de julio a septiembre según su flujo neto total diario, el total es de aproximadamente 6.36 mil millones de dólares: julio, ~170 millones; agosto, ~3.54 mil millones; septiembre, ~2.65 mil millones. Los valores mensuales se redondean, por lo que al recalcular el total el resultado difiere del que aparece en el ranking por ~20 millones de dólares; además, los datos diarios podrían actualizarse más adelante. En este artículo lo tratamos como un valor acumulado aproximado.
La línea temporal muestra que la entrada neta no ocurre de manera uniforme: agosto aporta la mayor parte, y septiembre sigue siendo positiva, pero por debajo de agosto. Este cambio respalda la descripción de que en el canal de los ETF spot del tercer trimestre hubo una suscripción neta, y también indica que no es preciso atribuir todo el trimestre a un “shock” de fondos en un solo día. La interpretación para el mercado debe centrarse en la distribución y la continuidad, no solo en el total del trimestre.
La entrada neta de los ETF es el criterio estadístico de suscripciones y reembolsos de participaciones del fondo; no equivale a que todo ese dinero siga actualmente en el fondo, ni a que refleje la magnitud del alza del precio del BTC, y mucho menos demuestra por sí sola que la demanda de compra esté empujando el precio. Los flujos pueden moverse en la misma dirección o desalinearse con el precio, las posiciones en futuros y la liquidez en USD; la correlación debe evaluarse después de alinear los datos por fecha específica.
La nueva verificación de esta ronda consiste en contrastar el título del ranking con la tabla diaria original: el orden de magnitud acumulado es similar, pero al sumar los datos día por día se obtiene ~6.36 mil millones de dólares. Por ello, al conservar la cifra del ranking de 6.34 mil millones se debe indicar la diferencia de criterio, evitando una falsa precisión. Más adelante, puede observarse si la entrada neta diaria de octubre se mantiene positiva de forma continua y si los flujos se concentran en pocos días de negociación; si pasa a ser negativa de manera continua, entonces el total del trimestre no debería extrapolarse como demanda actual.
Datos: tabla de flujos diarios de ETF de Bitcoin spot en EE. UU. de Farside Investors, recopilada hasta el 30 de septiembre de 2026; la suma del Total diario según la tabla puede estar sujeta a revisión.
Lo que sí puede confirmarse es el resultado del cómputo trimestral. Eso no significa que la dirección de los fondos en octubre ya esté determinada; para juzgar si la demanda continúa, aún hace falta esperar la publicación de los datos diarios posteriores y verificarlos día por día.
El gráfico de columnas mensuales se usa solo para comparar la magnitud del flujo neto de los tres meses, no está trazado en función del precio de BTC, y tampoco convierte la entrada en cantidad de compras. Los datos de Farside se pueden cotejar por día, pero el registro de suscripciones y reembolsos de fondos no es el mismo criterio que el de las transacciones spot on-chain.