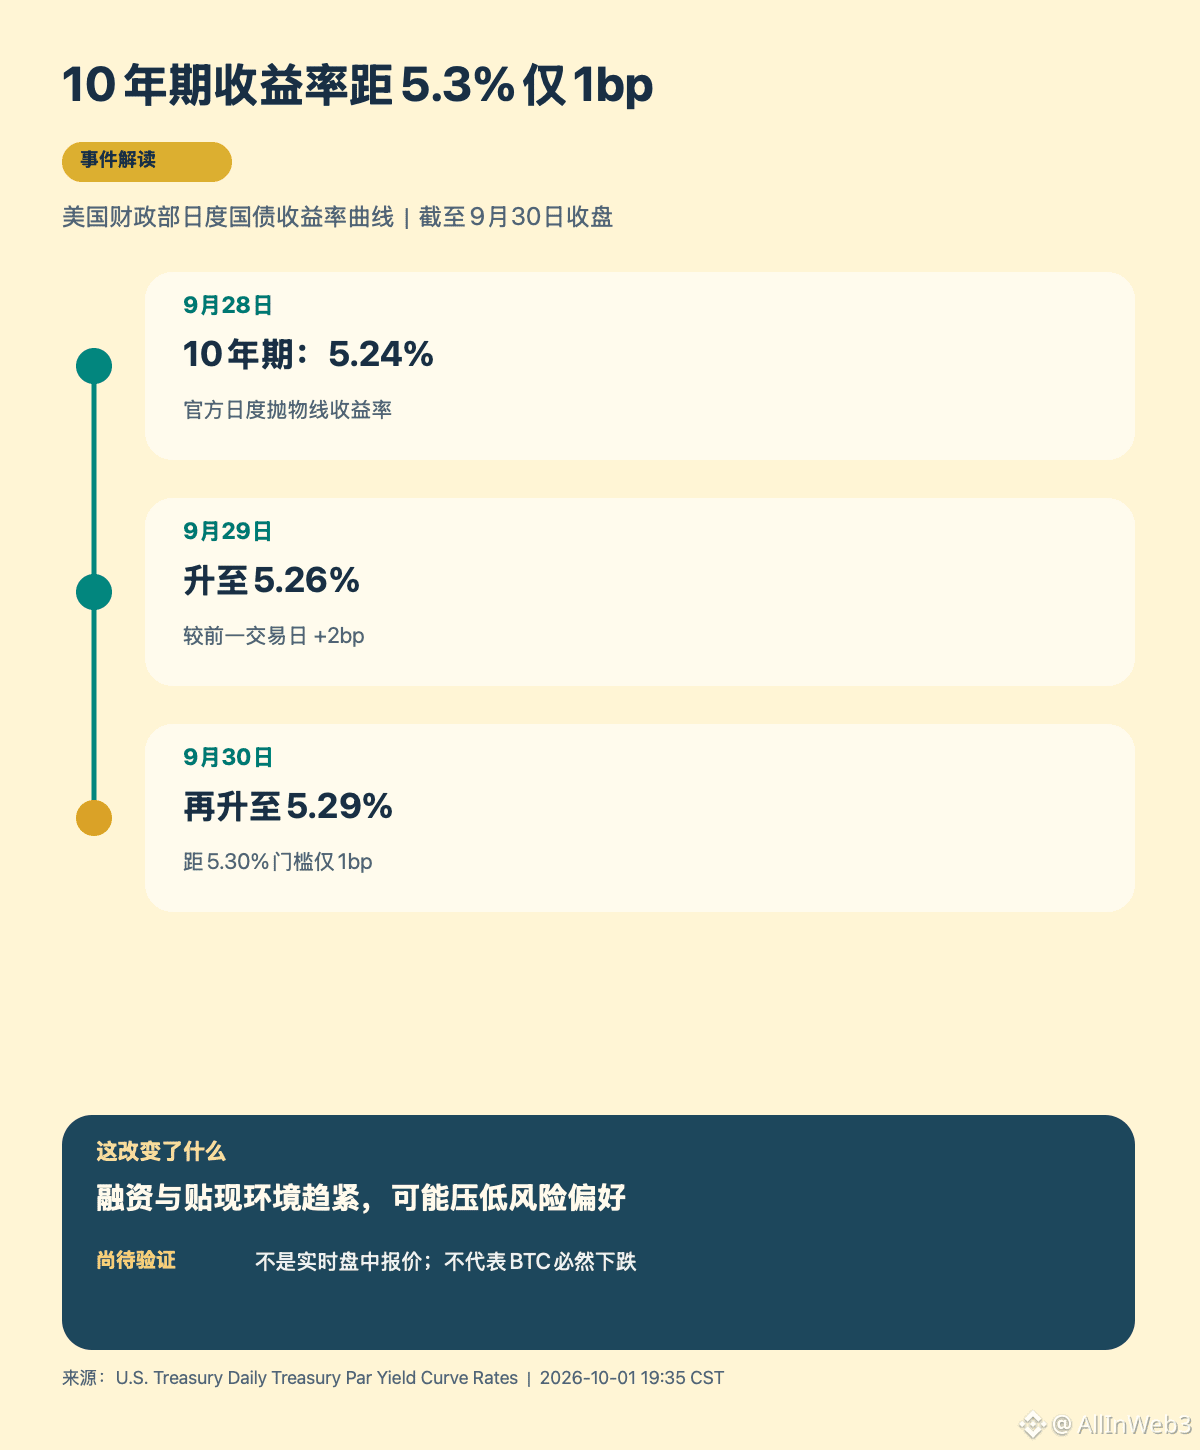
# Estados Unidos: el rendimiento de los bonos del Tesoro a 10 años se acerca al 5,3%: al cierre del 30 de septiembre, hora del este (EE. UU.), el rendimiento diario de los bonos del Tesoro estadounidenses a 10 años fue de 5,29%, frente al 5,26% del día de negociación anterior; es decir, subió 3 puntos básicos en un solo día. El 28 de septiembre fue de 5,24%. Por lo tanto, “acercándose al 5,3%” tiene sustento en los datos, pero este conjunto de cifras corresponde a los rendimientos parabólicos diarios del Tesoro y no a cotizaciones intradía en tiempo real.
El primer nivel que vale la pena observar en este cambio es el descuento macro y el entorno de financiación: una subida de los rendimientos incrementa el costo de oportunidad de mantener activos sin cupón (o sin interés) y también puede elevar el umbral de financiamiento. Para BTC, esto es un posible factor de presión para la aversión al riesgo, no una señal direccional independiente. Los reembolsos/suscripciones del ETF, la liquidez del dólar y los cambios de posición pueden influir simultáneamente en el precio; no se puede convertir la cercanía temporal en causalidad.
El segundo nivel es qué tan lejos llegan estas cifras. Al sumar 5 puntos básicos en dos días consecutivos, es suficiente para confirmar que en este entorno los rendimientos están subiendo en el margen, pero no alcanza para anticipar una aceleración de tendencia. El 10 años nominal se compone de tipos reales, compensación por inflación y prima por plazo; el 5,29% solo nos da el nivel total y no nos dice qué componente lo está impulsando. Si se quiere decir que suben las expectativas de inflación, hay que verificar el rendimiento real y el tipo de inflación de equilibrio con el mismo vencimiento. Y si se quiere atribuir a la ruta de la Fed, también se necesitan futuros sobre tasas o declaraciones de funcionarios que lo respalden.
El tercer nivel es el criterio de observación. La curva publicada por el Tesoro se basa en cotizaciones de mercado tomadas alrededor de las 15:30, hora del este; los datos diarios son adecuados para confirmar el nivel cercano al cierre, pero no permiten ver la variación posterior dentro de la sesión. Mirar solo el 10 años nominal tampoco es suficiente; para evaluar si la presión se transmite al mercado cripto, hay que contrastar en la misma ventana temporal el rendimiento real, el dólar y los flujos del ETF de contado.
La conclusión actual es que el aumento del rendimiento incrementa el viento en contra macro para los activos de riesgo, pero no demuestra que BTC vaya a caer de forma simultánea. A continuación, primero hay que ver si el 10 años puede seguir manteniéndose por encima de 5,3%; luego, si BTC se debilita en el mismo periodo de negociación y si los flujos del ETF pasan a ser negativos. Si el rendimiento continúa subiendo y BTC se mantiene estable, eso indicaría que la demanda compradora del periodo podría estar absorbiendo esta presión.
Si los rendimientos caen pero BTC sigue débil, la explicación debe desplazarse hacia los flujos de fondos propios del ecosistema cripto o el apalancamiento; si ambos se mueven en la misma dirección, primero hay que alinear la hora de publicación de los datos y después discutir la relación. Lo que aquí queda registrado es un marco de observación, no una predicción de precios.