El 1 de octubre, la dirección de HyperLabs solicitó el reembolso de 3.75 millones de HYPE desde el staking, unos 3380 millones de dólares. Tras la llegada el 7 de octubre, se lo entregaron al market maker institucional Flowdesk mediante OTC.
"Esto es una operación de venta extrabursátil con una institución; no se venderá en el mercado público."
La primera reacción del mercado fue el pánico: —HYPE apenas tocó los 98 dólares a principios de septiembre— y, en ese momento, ¿el equipo soltando la garantía? Pero revisando el historial queda claro: de diciembre de 2025 a julio de 2026, el equipo liberó 4.93 millones de HYPE; solo 1.19 millones entraron al mercado público. Los otros 3.14 millones se transfirieron vía OTC, en gran parte en manos de instituciones. En el mismo periodo, HYPE subió de 30 dólares a más de 90. En julio de 2026, cuando a16z y Multicoin liberaron garantía, la venta real en abierto representó únicamente el 12.3%; el precio aun así cayó de 70 a 52.4: el pánico, por sí mismo, golpea más que la presión vendedora. El valor de los OTC es mantener el impacto fuera de la puerta.
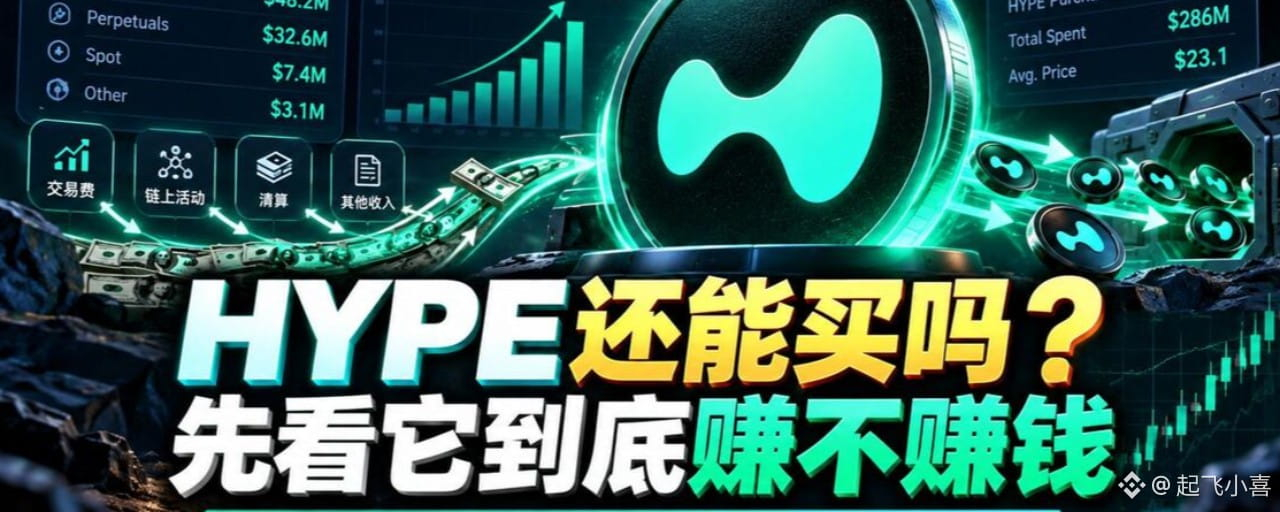
Tres HYPE ETFs atrajeron fondos en sentido contrario cuando los ETF de BTC y ETH registraron reembolsos netos; a agosto, la entrada neta fue de 284 millones de dólares. a16z acumuló compras de 9.18 millones de unidades, con un precio promedio de 38.77 dólares; Grayscale compró “semillas” en abril con 100 dólares por participación, y aunque está en pérdidas, aún planea aumentar su posición. Hyperliquid Strategies posee aproximadamente el 13.5% del suministro en circulación, y en las primeras 16 horas del 16 de septiembre incrementó en 45.8 millones de dólares. Sumado a un rendimiento anual por staking del 5%-12%, las instituciones están contabilizando para el largo plazo.
En el pasado, Hyperliquid inyectó el 97%-99% de sus comisiones en un fondo de ayuda para recomprar y destruir diariamente, acumulando alrededor de 1,300 millones de dólares, el 4.77% del suministro total. Pero esa lógica quedó atada al volumen de operaciones: si el volumen se reduce, la recompra también se reduce. El AQAv2, lanzado el 26 de agosto, cubrió el vacío: en colaboración con emisores como USDC, destinan el 90% de los ingresos de reservas a recomprar y destruir, con una estimación de 135 a 200 millones de dólares anuales, equivalente a ~24.6% del ingreso diario promedio actual. Además, al exigir que quienes despliegan el sistema hagan staking de 500,000 HYPE según HIP-3/HIP-4, la utilidad del token queda aún más “encadenada”.
En esencia, no es un “equipo vendiendo en bloque”, sino una especialización en la captura de valor: ofrecer a los primeros tenedores una vía de salida de baja fricción, entregar los tokens con precisión a los inversores institucionales a largo plazo y, al mismo tiempo, compensar la volatilidad del volumen de operaciones con un segundo motor de recompra.
Mientras otros DEX todavía se preocupan por la presión vendedora al “liberar” tokens, Hyperliquid ya armó un sistema predecible al combinar la vía de salida, la demanda institucional y el mecanismo de contracción. No necesariamente es la respuesta de un mercado alcista, pero sí es una señal de que la industria está madurando.