【CJ 套利进阶 09/14】
Muchos miran Pendle por primera vez solo por YT porque la elasticidad es alta y hay historias de incentivos. Pero para los arbitrajistas, lo verdaderamente importante es aclarar primero esto: ¿lo que estás comprando es principal, rendimiento futuro o la desviación de precio entre ambos?
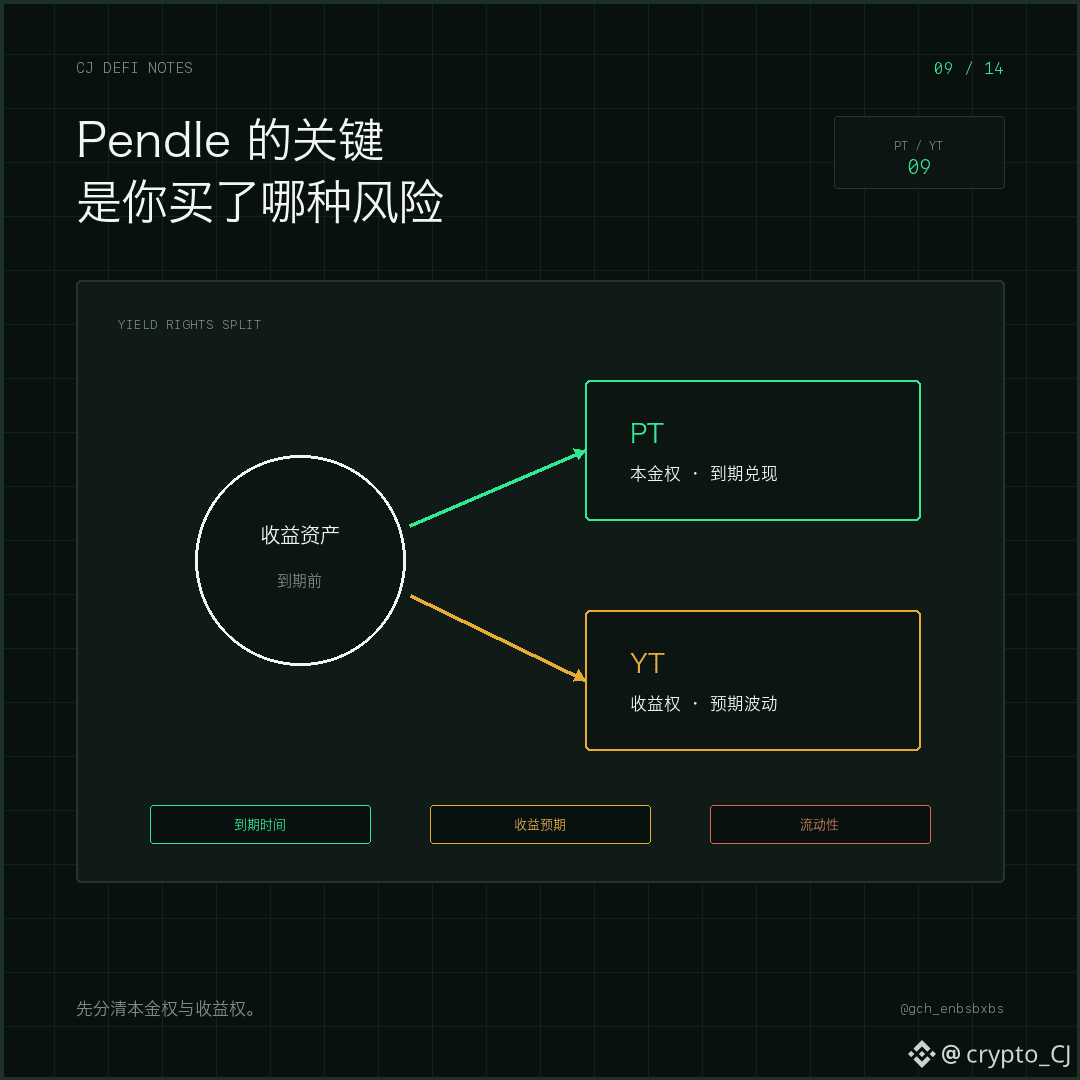
Después de separar el activo generador de rendimiento, el PT se parece más al derecho sobre el principal al vencimiento, mientras que el YT asume el rendimiento y las expectativas de incentivos antes del vencimiento. Comprar PT con descuento y mantenerlo hasta el vencimiento: la rentabilidad teórica proviene de la convergencia gradual del descuento. Comprar YT: básicamente estás poniendo precio al rendimiento futuro, a los puntos o a la expectativa de un Airdrop. No es una simple diferencia entre “versión segura” y “versión de grandes ganancias”, sino que corresponden a plazos distintos, flujos de caja distintos y riesgos en la cola distintos.
CJ ya lo había advertido: no te quedes con la idea de comprar directamente YT. PT, YT, spot y diferentes pools también pueden generar oportunidades de cobertura o de valor relativo. Grandes ballenas, al hacer operaciones grandes a través de agregadores, también pueden impulsar temporalmente un descuento o una prima. Pero ver una desviación del 2% no significa que necesariamente puedas obtener un 2%; aún hay que revisar la profundidad del enrutamiento, las comisiones de trading y si los extremos de la cobertura se pueden ejecutar al mismo tiempo.
El retorno del PT al vencimiento tampoco es “sin riesgos” al margen de las condiciones: el activo subyacente, los contratos del protocolo, el reembolso al vencimiento y la liquidez también pueden fallar. Primero aclara de dónde proviene el flujo de caja y recién entonces habla del APY que aparece en la página.
Próximo artículo: en el ciclo de pedir prestado con baja tasa y depositar con alta tasa, ¿cuál suele ser la variable más peligrosa?
#Pendle #利率交易