

CARTERA DE MOMENTUM DE EXCAVO: MECÁNICA, RESULTADOS Y TRAMPAS DE LA ROTACIÓN SISTEMÁTICA
Revisión analítica de DVA
A veces lo más interesante de una estrategia de inversión no es qué acciones compra, sino la regla con la que las vende.
EXCAVO Stocks — buen ejemplo de este enfoque. La empresa ofrece una cartera modelo de acciones estadounidenses de un universo S&P 500. Oficialmente, EXCAVO la describe como una estrategia de momentum: el sistema clasifica las acciones según la dinámica de precios, actualiza aproximadamente un tercio de la cartera cada mes y no utiliza value o quality como factores separados.
Y justo aquí empieza lo interesante.
HECHO: no es una predicción, sino un algoritmo de selección
EXCAVO toma acciones del S&P 500 y calcula 9–1 momentum: el cambio de precio desde hace 10 meses hasta hace 1 mes.
Luego se forma una cartera de 26 posiciones. El modelo usa tres tramos desplazados de 15 acciones. Cada tramo se mantiene durante un trimestre, pero se actualiza con un desplazamiento de un mes. Por eso, cada mes cambia aproximadamente un tercio de la cartera. Algunas posiciones fuertes pueden entrar de inmediato en dos o tres tramos.
El peso de una posición va del 2,22% al 6,67%, y la participación de un solo sector está limitada al 40%.
Es decir, el algoritmo no pregunta: «¿Qué empresa me gusta?». Pregunta: «¿Qué acciones tienen ahora la dinámica de precio relativa más fuerte?»
Esta es una diferencia fundamental.
MECANISMO: la fuerza permanece, la debilidad aparece
Momentum es una apuesta a que la fuerza relativa de un activo puede continuar durante un tiempo determinado.
Por lo tanto, el sistema no tiene la obligación de vender una acción porque la empresa «sea mala». Y al revés: tampoco tiene la obligación de mantener una acción solo porque haya generado una gran ganancia. Si la calificación cambió, la posición puede recortarse o cerrarse.
Para el inversor sistemático no debería existir el concepto: «Ya gané con esta acción, así que no quiero venderla». Solo hay una regla: si el criterio se cumple → la posición se mantiene. Si el criterio deja de cumplirse → la posición cambia.
Esto no es una predicción del futuro. Es una reacción disciplinada a los datos que ya existen.
RESULTADO: lo que muestra por sí sola EXCAVO
Según la página oficial actual de EXCAVO Stocks, para el periodo de cinco años el modelo muestra +253,1% de rentabilidad total o +27,7% anualizado. La máxima caída declarada es −19,1%, y el periodo más largo por debajo del máximo anterior es de 15 meses. EXCAVO señala que los resultados presentados incorporan costos de transacción estimados y deslizamiento.
En los años indicados en la página actual:
Año EXCAVO S&P 500
2025 +37,1% +14,6%
2024 +31,2% +22,9%
2023 +16,1% +18,7%
2022 −5,3% −13,6%
2021 +14,3% +9,1%
Este es un detalle importante para el análisis. El año 2022 fue deficitario. Por lo tanto, el historial de EXCAVO por sí solo no respalda la tesis de un sistema que constantemente supera al mercado. Muestra otra cosa: el resultado depende fuertemente del régimen de mercado.
POR QUÉ EL MOMENTUM PUEDE FUNCIONAR
La idea del momentum no es una invención de EXCAVO. La literatura académica lleva décadas estudiando el fenómeno por el cual las acciones con una rentabilidad reciente relativamente fuerte tienden a mantener cierta fuerza relativa durante un tiempo.
Dimensional señala que la ventaja del momentum se concentra históricamente en un horizonte relativamente corto y se va apagando gradualmente: en su análisis, la ventaja frente al mercado desaparece aproximadamente a los 9 meses, lo que genera un turnover alto: para un uso continuo de la prima, la rotación puede superar el 100%. Por eso, los sistemas que intentan usarla necesitan actualizaciones regulares de las posiciones.
S&P Dow Jones Indices también tiene un S&P 500 Momentum Index separado, construido para medir las acciones de S&P 500 con una dinámica relativa estable. Al 31 de agosto de 2026, este índice tenía 99 componentes, mostraba +23,12% desde el inicio del año, −2,37% en tres meses y +26,37% en un año.
Así que, el momentum no es solo una palabra de marketing en EXCAVO. Es un factor estudiado desde hace mucho tiempo. Pero un factor no equivale a una garantía.
TRAMPA N.º 1: el momentum mira hacia atrás
Ahí está la característica principal. El sistema ve lo que ya ocurrió. Si una acción subió mucho durante los meses anteriores, recibe una alta calificación de momentum. Pero eso no significa que necesariamente seguirá subiendo.
Puede ocurrir un giro: tendencia fuerte → cambio de mercado → caída → señal tardía de salida. El algoritmo no «se equivocó» si el futuro resultó ser diferente. Simplemente trabajó con los datos que estaban disponibles en el momento de la decisión.
TRAMPA N.º 2: crashes del momentum
Este ya no es un problema teórico. Daniel y Moskowitz (2016) describen periodos negativos raros pero prolongados de estrategias de momentum, que recibieron el nombre de «crashes». Los investigadores los relacionan con recuperaciones bruscas del mercado después de caídas y con una alta volatilidad: en esas condiciones, los ganadores de ayer pueden convertirse en una fuente de pérdidas y los perdedores de ayer en líderes inesperados.
Y precisamente por eso no se puede evaluar el momentum solo por la rentabilidad media. También hay que mirar: rentabilidad → caída (drawdown) → duración de la caída → turnover → costos.
TRAMPA N.º 3: rotación de la cartera
La rotación mensual significa que la estrategia requiere operaciones. Dimensional indica que la rápida desaparición de la prima del momentum implica un alto nivel de rotación para capturarla: como las acciones con up-momentum normalmente dejan de contribuir a la prima aproximadamente 9 meses después de su calificación anterior, el turnover para un uso continuo de la prima puede superar el 100%.
Esto crea un problema práctico para el inversor. Incluso si EXCAVO incluye costos estimados de transacción y deslizamiento en su modelo histórico, el inversor real puede obtener un resultado diferente según el bróker concreto, los spreads, el momento de ejecución de las operaciones, los impuestos y el tamaño de su propia posición. EXCAVO indica explícitamente que el usuario ejecuta las operaciones por su cuenta y asume el riesgo asociado a ellas.
TRAMPA N.º 4: no confundir momentum con análisis fundamental
Esto es especialmente importante corregirlo en el material inicial. EXCAVO afirma explícitamente:
«No other factors are used: no value, no quality — momentum only».
Por eso, explicar su cartera mediante la calidad del negocio, el backlog, el margen o el flujo de caja libre como parte del algoritmo —no es correcto si hablamos específicamente de STOCKS. Esto no significa que los datos fundamentales no puedan ser útiles para el inversor. Solo significa una cosa: no se pueden atribuir al sistema factores que oficialmente no utiliza.
2026: una prueba importante para el momentum
Este año hay otro detalle interesante. El S&P 500 Momentum Index mostró una dinámica muy fuerte en la primera mitad de 2026, pero en verano el momentum sufrió un giro brusco. Según S&P Dow Jones Indices, a 31 de agosto el índice tenía +23,12% YTD, pero en los tres meses anteriores —−2,37%.
Las revisiones públicas del mercado también registraron caídas del momentum de más del 9% desde el 1 de julio, en medio del aumento de un S&P 500 amplio de aproximadamente el 2,8% durante el mismo periodo.
Un buen ejemplo de por qué no se puede equiparar el momentum con el liderazgo constante. Un factor fuerte puede cambiar rápidamente el comportamiento.
DVA: lo que realmente importa aquí
Para DVA, la lección principal de EXCAVO no está en acciones concretas. Está en la arquitectura de la decisión:
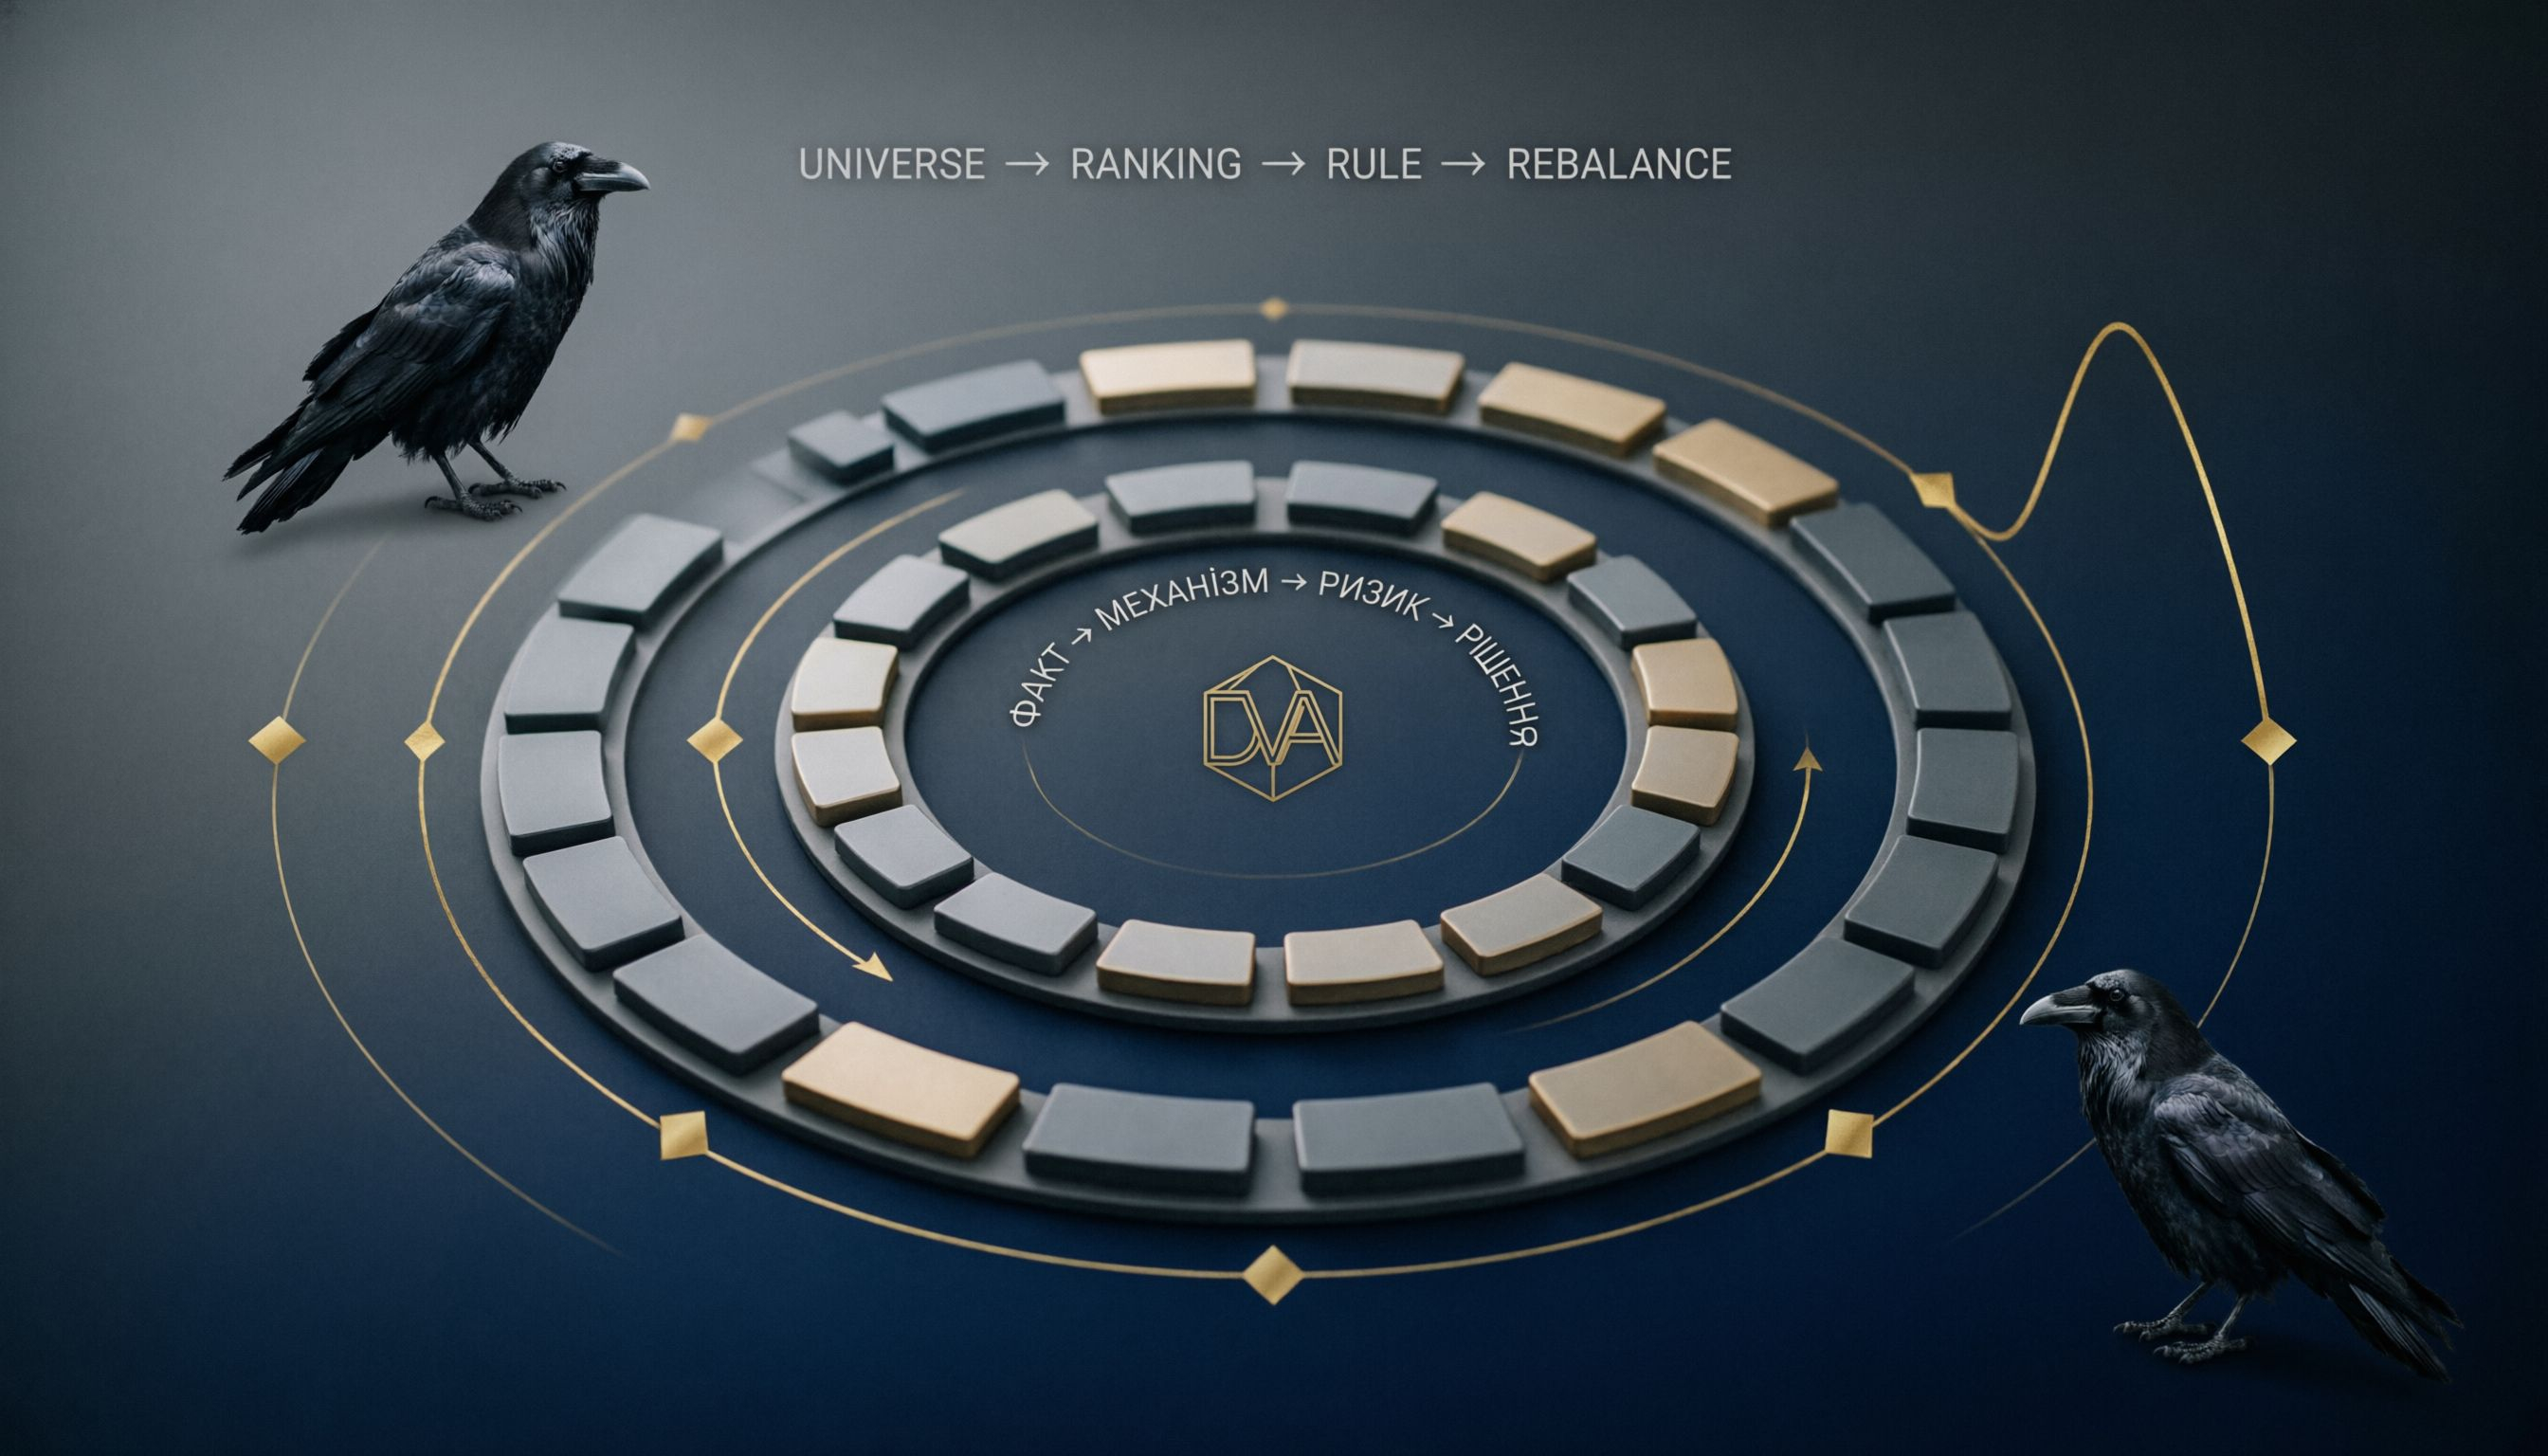
UNIVERSO • RANKING • REGLA • REBALANCE
Primero: el universo definido. Luego: un criterio único y claro. Después: una decisión mecánica. Luego: revisión regular.
Es otra psicología completamente distinta de: «Creo en esta empresa, así que la mantendré hasta que vuelva».
Pero hay una segunda parte de la lección. El sistema no elimina el riesgo. Solo transfiere el riesgo de la decisión humana a las características del propio sistema.
Por eso, antes de copiar cualquier algoritmo DVA, plantea cinco preguntas:
1. ¿Qué señal exacta se utiliza?
2. ¿Cuál es el horizonte de los datos?
3. ¿Con qué frecuencia se cambia la cartera?
4. ¿Cuál es la máxima caída histórica?
5. ¿Qué pasa cuando cambia el régimen de mercado?
Y solo después tiene sentido mirar el bonito número de rentabilidad.
CONCLUSIÓN DVA
EXCAVO no demuestra que el momentum «gane» al mercado. Muestra otra cosa: una regla claramente definida puede reemplazar de manera sistemática parte de las decisiones subjetivas del inversor.
En un entorno favorable, esto puede dar un resultado sólido. En un entorno desfavorable, el sistema también ejecutará sus reglas con la misma disciplina y dejará ver la debilidad.
Por eso, la lección principal no es: «Compra lo que compra EXCAVO». Es: «Entiende el mecanismo antes de comprar el resultado».
Para DVA, esta es una sola fórmula:
HECHO • MECANISMO • RIESGO • DECISIÓN.
No enamorarse del activo. No enamorarse ni del algoritmo. Primero: entender la regla.
Fuentes:
· EXCAVO Stocks — metodología oficial y track record
· Índice S&P 500 Momentum — S&P Dow Jones Indices
· Dimensional, «Myth-Busting with Momentum: How to Pursue the Premium»
· Daniel & Moskowitz (2016), «Momentum Crashes»
#DVA #Stocks #Momentum #S&P500 #Investing