📰 El 29 de septiembre, ether.fi anunció que al final de este trimestre escindiría el negocio de re-staking y se enfocaría por completo en un nuevo banco cripto. El CEO fue muy directo: el re-staking ya no ofrece oportunidades de rentabilidad con sentido, mientras que los riesgos de seguridad no pueden ignorarse.
🔥 Los datos sí que “pican”. A 30 de septiembre, el mercado LRT en total tiene unos 1.450 millones de dólares en fondos bloqueados, pero los ingresos por acuerdos de la última semana rondan solo unos 100.000 dólares. Parece mucho capital, pero el dinero que realmente queda para el protocolo es muy limitado; los proyectos líderes, al final, tienen que cambiar de rumbo en conjunto.
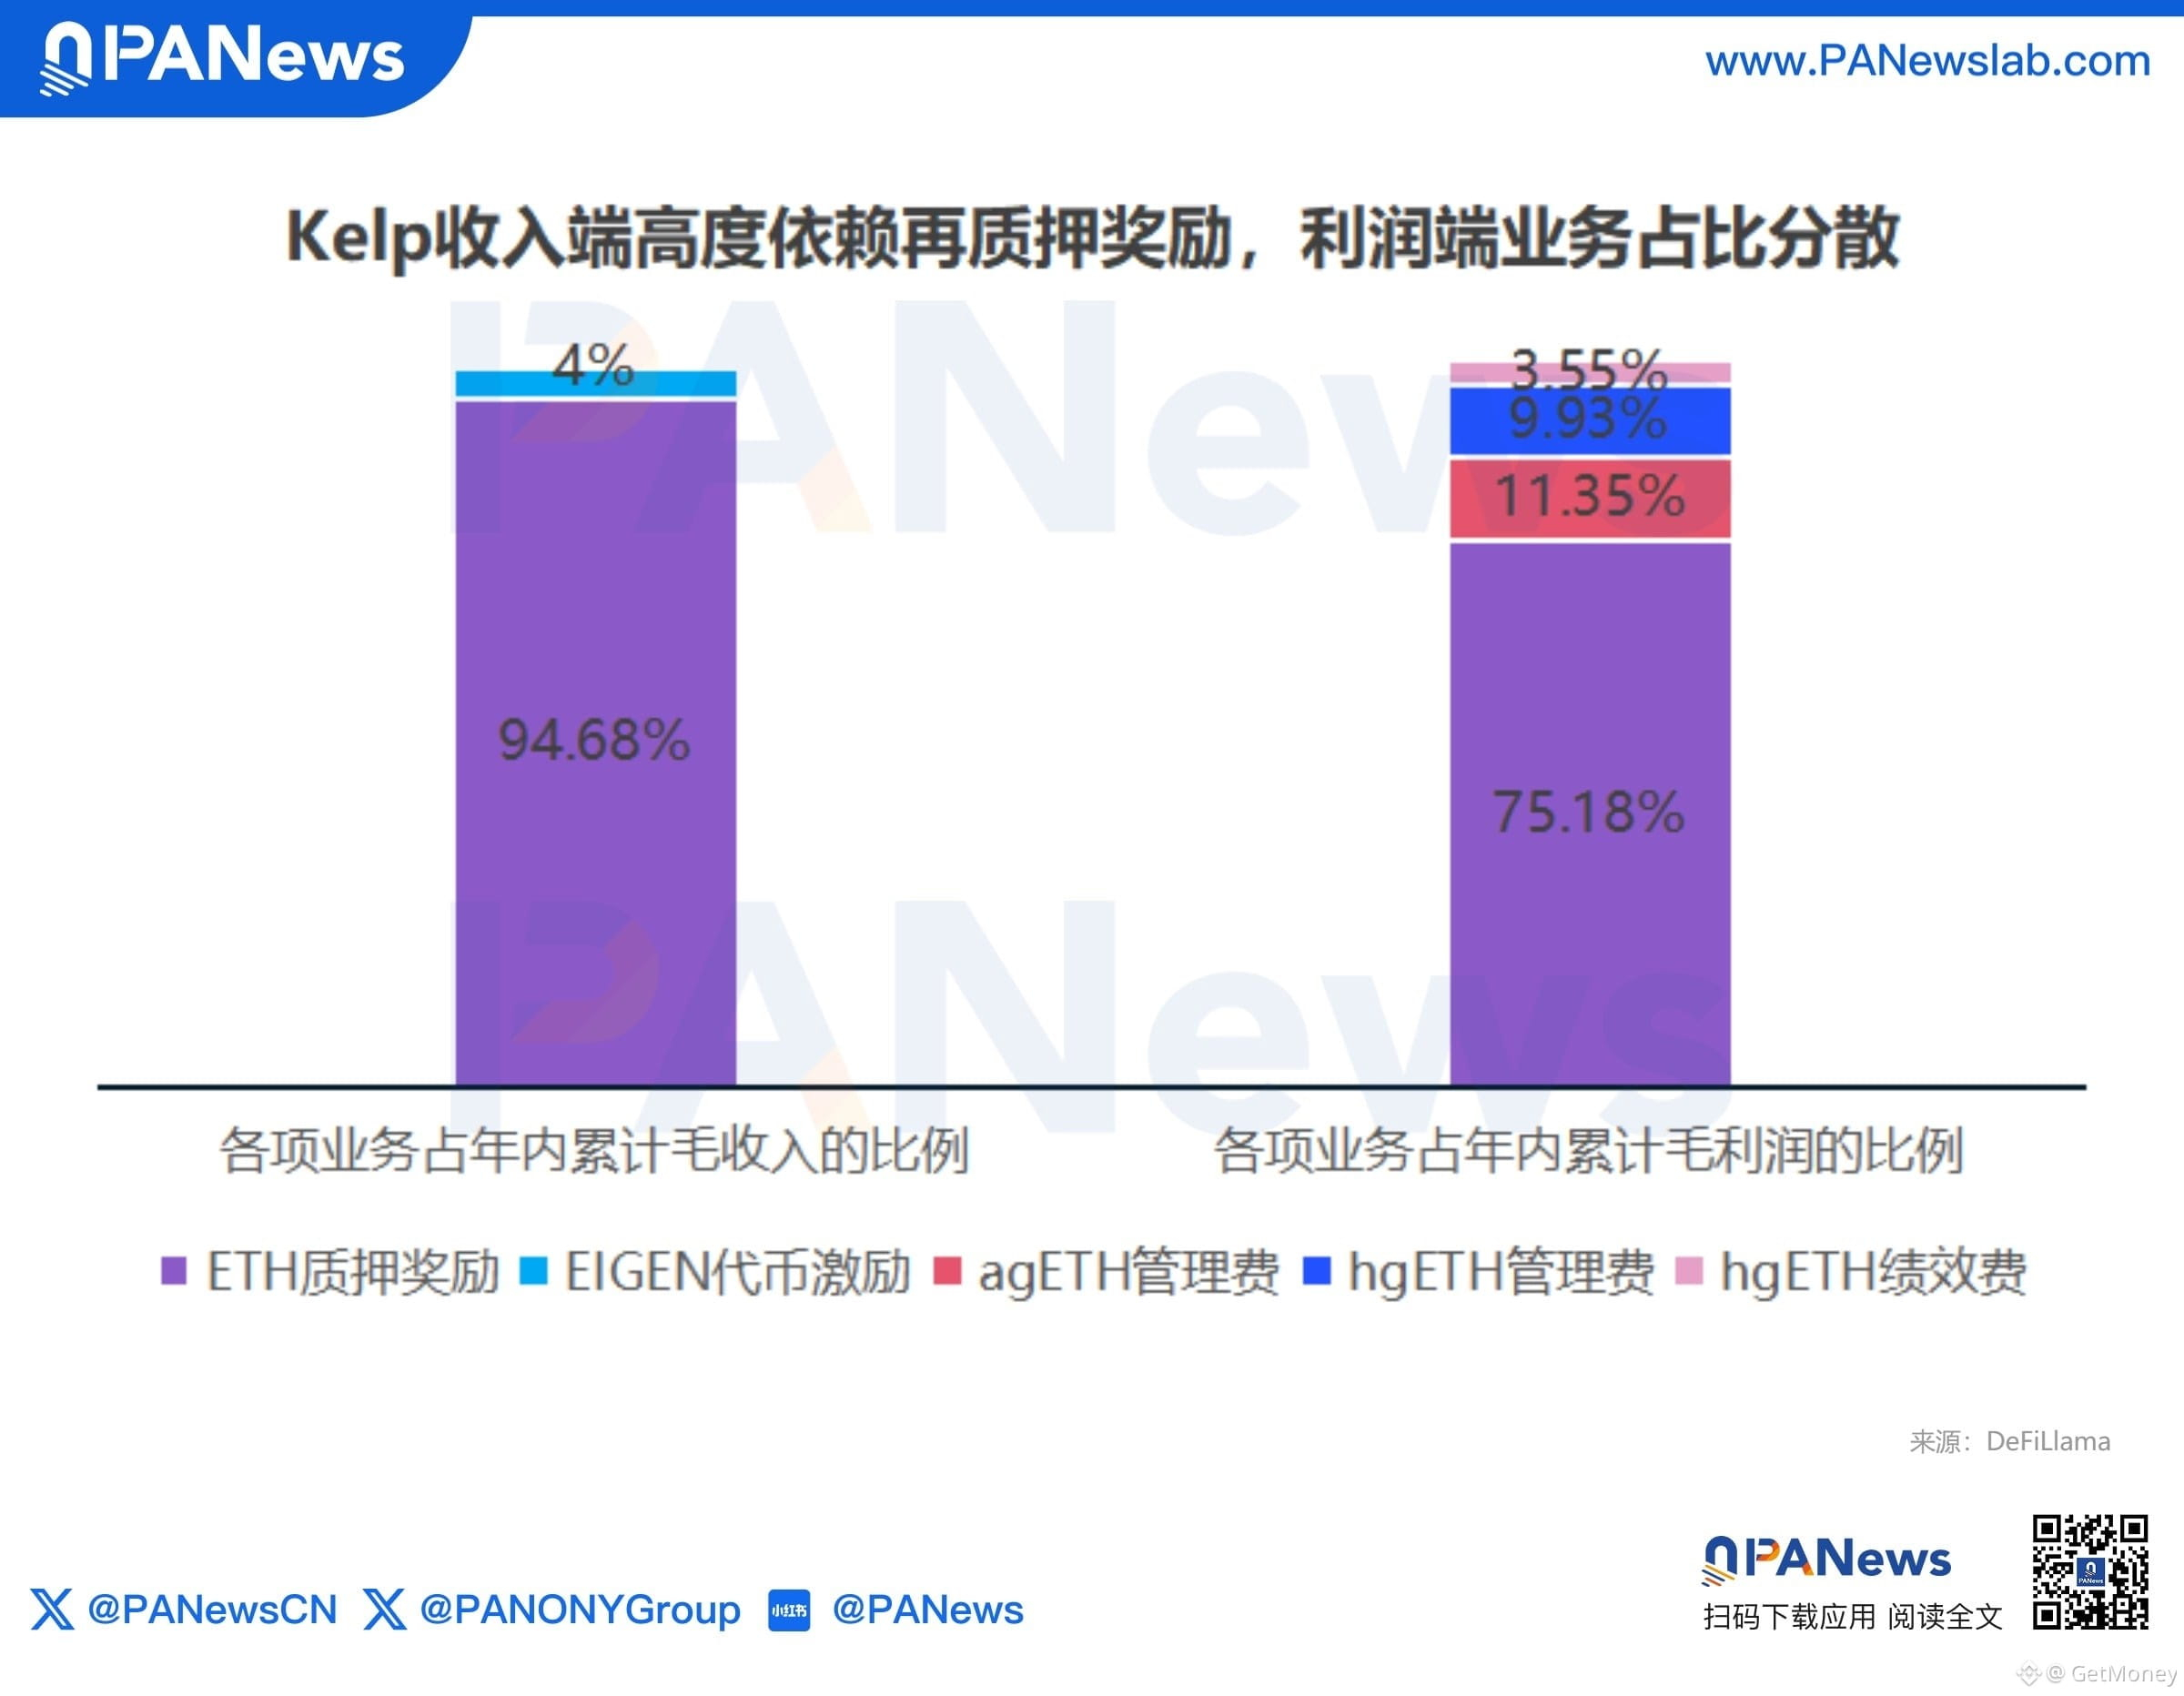
Kelp es un caso típico. Este año acumula unos ingresos brutos de 26,52 millones de dólares, pero la proporción verdaderamente disponible es solo del 5%; la ganancia del protocolo es de 14,1 millones de dólares. En cambio, la bóveda de estrategia Gain, con un TVL de unos 30 millones de dólares, genera cerca del 25% de utilidades usando alrededor del 2,5% del TVL. Seamos sinceros: hacia qué lado apostar, ya está bastante claro en las cuentas.
💡 Renzo pasó a productos de rentabilidad estructurada on-chain; Swell cerró el lanzamiento de Swellchain, que no llegó ni a un año, y se trasladó a construir una app de trading de IA en Hyperliquid llamada Faro; Puffer, por su parte, apuesta por servicios para instituciones, preconfirmación y la infraestructura de Rollup. No es que solo cambien el nombre para seguir contando la historia: están buscando negocios que de verdad se puedan cobrar.
⚠️ Lo más realista son los problemas de seguridad. Kelp sufrió un ataque al puente entre cadenas en abril; se falsificó la liberación de unas 116.500 rsETH, con un valor de aproximadamente 293 millones de dólares, y después incluso redujo el alcance de sus puentes multi-cadena. La rentabilidad ya era escasa; si ocurre otro incidente, el balance difícilmente lo aguanta.
🤔 Si al final un protocolo LRT depende sobre todo de comisiones de gestión de la bóveda, de servicios de transacción o de cargos de infraestructura, ¿lo seguirías valorando como un proyecto de re-staking?
#以太坊 #LRT #再质押 #DeFi