【CJ 套利进阶 08/14】
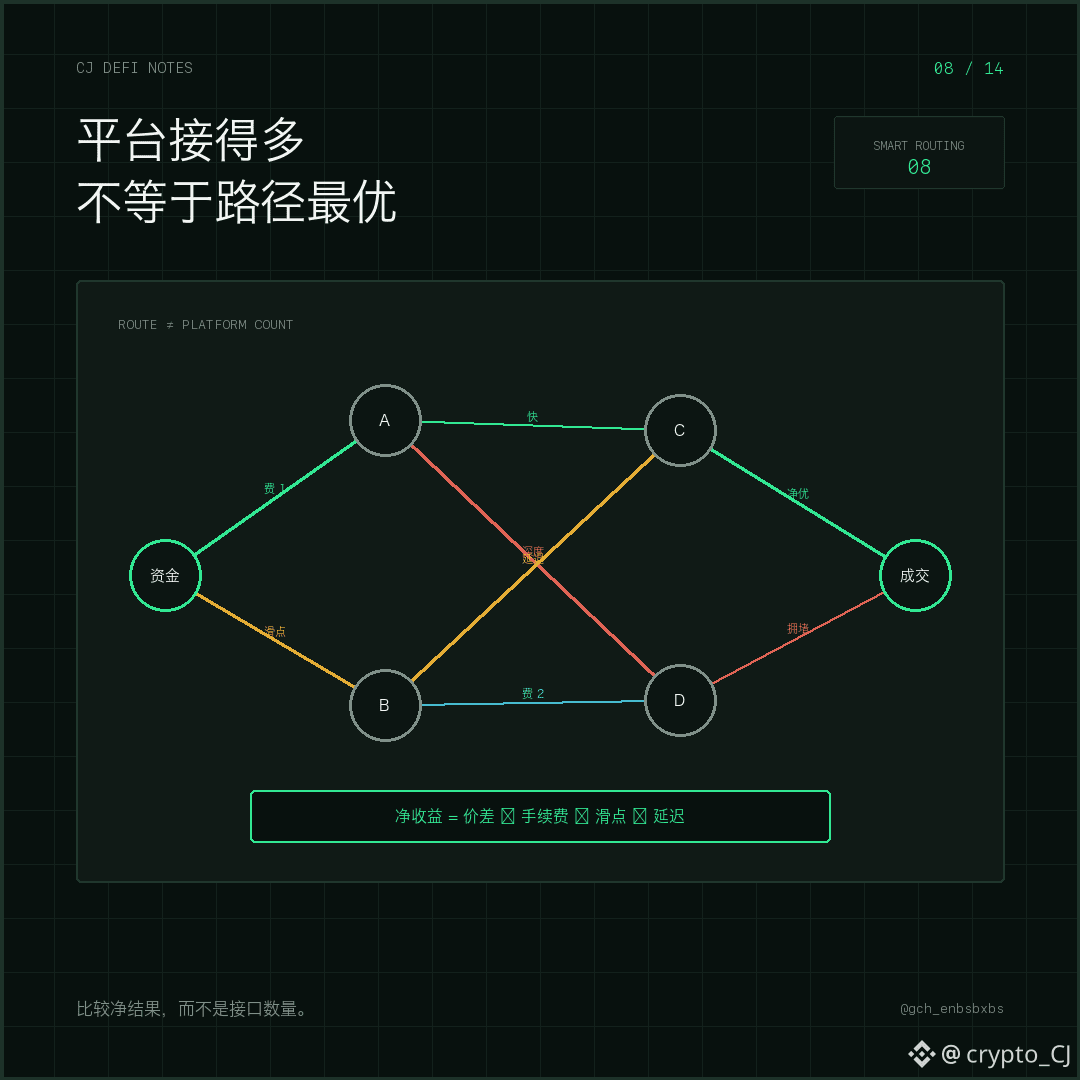
Que un mismo activo aparezca en cuatro plataformas no significa que tengas seis rutas de arbitraje gratuitas. Muchas veces, la elección en realidad lo hace más difícil.
Las distintas plataformas de derivados pueden utilizar condiciones, colocación de órdenes y formas de liquidación completamente diferentes: algunas comparten liquidez; otras tienen nombres de productos parecidos pero el libro de órdenes está aislado entre sí. Hay plataformas que ofrecen interfaces estándar, mientras que otras dependen de la simulación en el frontend, del sondeo (polling) de precios o de la colocación de órdenes mediante un proxy. La diferencia de precio puede parecer que existe al mismo tiempo, pero la profundidad real con la que se puede ejecutar, las comisiones, las devoluciones (reembolsos), las reglas de margen y el valor de los puntos no están en la misma dimensión.
Cuando CJ se integra en escenarios históricos como Lighter, Crossex, Var, Hip3, etc., no se centra en “la cantidad de plataformas compatibles”, sino en cómo equilibrar de manera simultánea la eficiencia del capital, el beneficio neto, los puntos y el riesgo de la liquidación. Cuantas más plataformas se conecten, habrá que colocar más margen por cada una, mantener más juegos de interfaces y habrá también más puntos de fallo. La oportunidad se amplía, pero también aumentan el capital ocioso y los costes de operación.
La ruta realmente óptima no es la que muestra la mayor diferencia de precio en pantalla, sino la que, tras descontar todos los costes, permite ejecutar completamente, permite salir y mantiene el riesgo aislado incluso si ocurre un error. El sistema primero hace cotización unificada y pruebas de estrés, y luego decide hacia dónde debe ir el capital; de lo contrario, cuantas más plataformas haya, más se fragmentará el capital.
Siguiente artículo: cuando las ganancias se dividen en PT y YT, ¿qué está negociando realmente el arbitrajista?
#衍生品 #跨市场套利